주요 내용
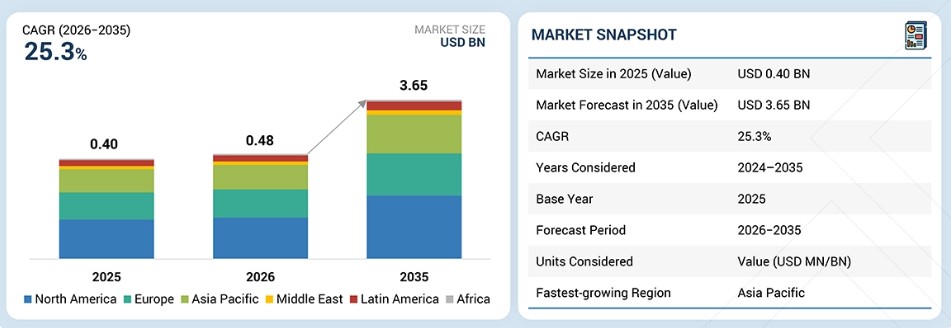
시장 개요:기준 연도 시장 규모 (2025년): 0.40억 USD현재 시장 규모 (2026년): 0.48억 USD예상 시장 규모 (2035년): 3.65억 USD연평균 성장률(CAGR, 2026–2035년): 25.3%
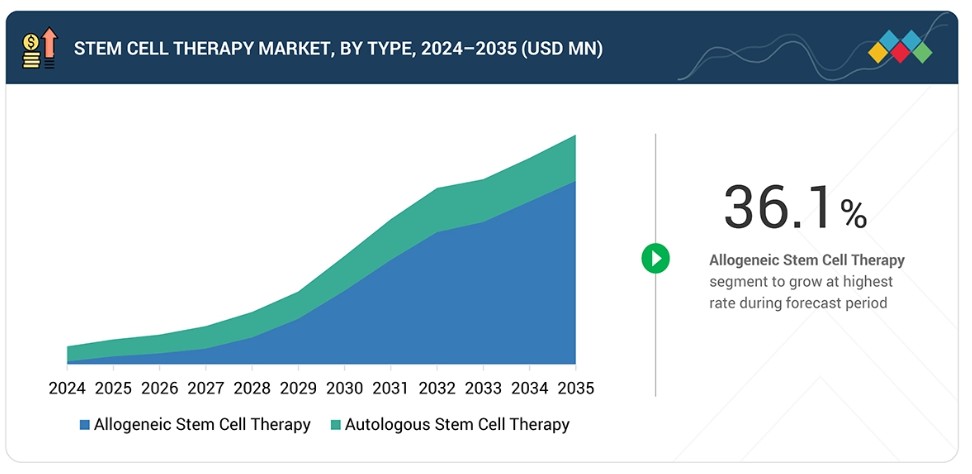
세그먼트 리더십:가장 빠르게 성장하는 지역: 유럽은 전 세계 줄기세포 치료 시장에서 48.3%의 연평균 성장률(CAGR)을 기록하며 가장 빠르게 성장하는 지역 세그먼트입니다.가장 빠르게 성장하는 세포 유형: 유도 만능 줄기세포 세그먼트는 2026년부터 2035년까지 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 치료법 부문 선두: 자가 줄기세포 치료 부문이 2025년 가장 큰 시장 점유율을 차지했습니다. 적용 분야 부문 선두: 근골격계 질환 부문이 2025년 치료 적용 분야별 시장에서 가장 큰 점유율을 차지했습니다. 최종 사용자 부문 선두: 병원이 2025년 전 세계 줄기세포 치료 시장을 주도했습니다.
시장 전망 및 경쟁 구도: Vericel Corporation, Mesoblast Ltd., MEDIPOST, 그리고 JCR Pharmaceuticals Co., Ltd는 강력한 시장 점유율과 제품 포트폴리오를 바탕으로 글로벌 줄기세포 치료 시장의 주요 기업으로 꼽혔습니다. Longeveron과 Nature Cell은 전문적인 틈새 분야에서 확고한 입지를 확보함으로써 신생 기업 및 중소기업 중에서 두각을 나타내고 있으며, 이는 이들이 신흥 시장 리더로서 가진 잠재력을 잘 보여준다.
줄기세포 치료 시장이 확대되고 있는 데에는 여러 가지 이유가 있습니다. 여기에는 만성, 퇴행성, 염증성, 자가면역 및 유전성 질환의 부담 증가; 재생의학의 임상적 적용 확대; 줄기세포 기반 및 줄기세포 유래 치료법의 승인 증가; 그리고 병원, 전문 클리닉 및 이식 센터 전반에 걸친 동종 및 자가 세포 치료 플랫폼의 사용 증가 등이 포함됩니다. 또한 줄기세포 분리, 세포 증식, 분화, 동결 보존, 효능 검사, GMP 준수 제조 분야의 발전이 제품의 일관성, 확장성 및 임상적 신뢰성을 향상시키며 시장을 뒷받침하고 있다. 아울러 중간엽 줄기세포(MSC) 치료법, 조혈 줄기/전구세포 치료법, iPSC 유래 제품 및 조직 공학 기반 세포 치료법에 대한 투자 증가가 개발 파이프라인을 강화하고 있다. 무균성, 기증자 선별, 세포 특성 분석, 배치 간 일관성, 추적성 및 장기 안전성 모니터링에 대한 규제 기준이 더욱 엄격해짐에 따라, 기업들은 검증되고 표준화된 제조 워크플로우를 도입하도록 장려받고 있으며, 이는 근골격계 질환, 상처 및 수술, 염증성 및 자가면역 질환, 심혈관 질환, 신경계 질환 및 기타 치료 분야에 걸친 줄기세포 치료제의 상용화를 뒷받침하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
줄기세포 치료 시장은 소규모, 시술 기반, 연구 주도형 응용 분야에서 규제 대상이며 GMP 기준에 따라 제조되고, 임상적으로 검증되었으며, 상업적으로 확장 가능한 치료법으로 크게 전환되고 있습니다. 수익 창출은 세포 확보, 분리, 증식, 분화, 동결 보존, 품질 검사, 물류 및 임상 전달을 결합한 고부가가치 솔루션으로 점점 더 이동하고 있습니다. 병원, 이식 센터, 전문 클리닉 및 바이오제약 기업들은 환자 치료 결과 개선과 규제 준수를 위해 더욱 표준화되고 재현 가능하며 안전한 줄기세포 치료 워크플로우를 요구하고 있습니다. 이는 폐쇄형 시스템 제조, 자동화된 세포 처리, 첨단 효능 검사, 디지털 신원 추적 시스템 및 검증된 품질 관리 플랫폼의 도입을 촉진하고 있습니다. 그 결과, 기업들은 독립형 세포 처리 서비스에서 개발사, CDMO, 세포 은행, 검사 제공업체, 물류 파트너 및 보험사가 참여하는 통합 치료 생태계로 전환하고 있습니다. 이러한 변화는 중간엽 줄기세포(MSC) 치료, 혈액 조혈 줄기세포(HSPC) 치료, iPSC 유래 제품 및 조직 공학 기반 재생 세포 치료 전반에 걸친 상용화를 강화하고 있습니다. 전반적으로 기술 및 규제 분야의 발전은 줄기세포 치료의 확장성, 안전성, 일관성, 보험 적용 준비도 및 장기적인 시장 수용을 개선하고 있습니다.
시장 생태계
줄기세포 치료제 시장은 제품 제조사, 줄기세포 시약 및 소모품 공급업체, 장비 공급업체, 유통업체는 물론, 제약 및 생명공학 기업, 줄기세포 처리 실험실, 학술 및 연구 기관, 병원, CRO, CDMO, 정부/규제 기관 실험실과 같은 최종 사용자를 포함한 다양한 이해관계자로 구성된 생태계를 포괄합니다. 제조업체는 세포 배양 배지, 성장 인자, 스캐폴드, 바이오리액터, 냉동 보존 시스템, 품질 관리 시약부터 자동화된 세포 처리 및 증식 플랫폼에 이르기까지, 줄기세포 기반 치료 제품 및 지원 솔루션을 개발, 생산, 공급합니다. 이러한 제품과 서비스는 재생 의학, 종양학, 정형외과, 심혈관 복원, 신경학, 대사성 질환, 면역학, 유전자 변형 줄기세포 치료와 같은 다양한 분야에서 널리 사용되고 있습니다. 이 생태계에서 활동하는 기업들은 제품의 안전성, 효능, 일관성 및 임상적 신뢰성을 보장하기 위해 엄격한 규제 요건과 품질 기준을 준수해야 합니다. 규제 및 품질 감독은 기증자 조직 확보, 세포 분리, 증식, 특성 분석부터 최종 제조, 유통, 임상 투여, 치료 후 모니터링에 이르기까지 임상, 연구 및 상업적 워크플로우 전반에 걸쳐 줄기세포 치료 공급망의 무결성을 유지하는 데 매우 중요합니다.
지역
예측 기간 동안 유럽이 시장에서 가장 빠르게 성장하는 지역이 될 전망
유럽은 첨단 치료 의약품(ATMP)에 대한 강력한 규제 체계, 이식 및 세포 치료 인프라의 확대, 활발한 임상 시험 활동, 그리고 확장 가능한 ATMP 제조에 대한 투자 증가로 인해 줄기세포 치료제 시장에서 가장 빠르게 성장하는 지역이 될 것으로 전망됩니다. 유럽의약품청(EMA)은 상당한 수준의 조작을 거치거나 비동종 줄기세포 제품을 ATMP로 분류하며, 첨단 치료 전담 위원회를 운영하여 줄기세포 기반 제품의 평가, 과학적 자문 및 시장 허가를 위한 명확한 절차를 마련하고 있습니다. 또한 유럽은 조혈세포 치료 분야의 기반이 탄탄합니다. EBMT에 따르면 2023년 유럽 내 696개 센터에서 43,902명의 환자를 대상으로 47,731건의 조혈세포 이식이 이루어졌으며, 이는 줄기세포 및 전구세포 치료에 대한 치료 센터들의 준비 태세가 매우 탄탄함을 보여줍니다.
줄기세포 치료 시장: 기업 평가 매트릭스
베리셀 코퍼레이션(Vericel Corporation)은 광범위한 줄기세포 치료 및 재생의학 생태계에서 확고한 입지를 구축한 기업으로, 정형외과 및 중증 화상 치료 분야에 적용되는 자가 세포 기반 및 재생 회복 제품으로 구성된 강력한 포트폴리오를 보유하고 있습니다. 이 회사는 모든 세포 출처를 아우르는 광범위한 다중 플랫폼 줄기세포 치료제 개발사는 아니지만, 상용화된 재생 의학 제품, 특히 연골 복구를 위한 MACI를 통해 병원, 전문 외과 의사, 화상 센터 및 정형외과 의료 서비스 제공자에게 서비스를 제공하는 중요한 기업으로 자리매김하고 있습니다. 이 회사의 제품은 조직 복구, 연골 재생 및 고급 상처 치유를 지원하여, 진화하는 재생 의학 분야에서 매우 중요한 역할을 하고 있습니다. 한편, 버텍스 파마슈티컬스(Vertex Pharmaceuticals)는 제1형 당뇨병을 위한 줄기세포 유래 프로그램에 집중함으로써 줄기세포 치료 시장에서 강력한 주자로 부상하고 있으며, 세포 대체 치료 분야에서의 장기적인 입지를 공고히 하고 있다. 줄기세포 치료가 임상적으로 검증되고, 고부가가치가 있으며, 상업적으로 확장 가능한 치료 방향으로 계속 전환됨에 따라, 베리셀(Vericel)의 재생의학 사업부와 버텍스(Vertex)의 첨단 줄기세포 기반 파이프라인은 시장에서 그 중요성이 더욱 커질 것으로 예상된다.
주요 시장 참여 기업
- 베리셀 코퍼레이션(Vericel Corporation, 미국)
- 메소블라스트(Mesoblast, 호주)
- 메디포스트(MEDIPOST, 한국)
- JCR 제약 주식회사(JCR Pharmaceuticals Co., Ltd., 일본)
- 다케다 제약 주식회사(Takeda Pharmaceutical Company Limited, 일본)
- 안테로젠(Anterogen Co., Ltd., 한국)
- 코어스템케몬(CorestemChemon Inc.) / 코어스템(Corestem, Inc., 한국)
- 버텍스 파마슈티컬스(Vertex Pharmaceuticals, 미국)
- 파미셀(Pharmicell Co., Ltd., 한국)
- 홀로스템 테라피 아반자테(Holostem Terapie Avanzate Srl, 이탈리아)
- 스템피우틱스 리서치(Stempeutics Research Pvt. Ltd., 인도)
- 시플라(Cipla Limited, 인도)
- 바이엘(Bayer AG, 독일)
- 아스펜 뉴로사이언스(Aspen Neuroscience, 미국)
- 롱게베론(Longeveron Inc., (미국)
- Smith+Nephew (영국)
최근 동향
2026년 4월 : 메소블라스트(Mesoblast)는 자사의 중간엽 기질 세포 치료제의 표적 특이성과 면역 조절 능력을 잠재적으로 향상시키기 위해 메이요 클리닉(Mayo Clinic)으로부터 전 세계 독점 CAR(키메라 항원 수용체) 기술 라이선스를 취득했습니다.
2026년 2월 : 메디포스트(MEDIPOST Inc.)는 무릎 골관절염 치료를 위한 제대혈 유래 동종 MSC 요법의 3상 임상시험 개시를 지원하기 위해 미국 식품의약국(FDA)에 신약 임상시험 신청(IND) 수정안을 제출했다. 환자 모집은 2026년 상반기에 시작될 예정이다.
2025년 4월 : 젤스마트(XellSmart)는 ALS, 파킨슨병, 척수 손상 등 신경퇴행성 질환을 표적으로 하는 동종 iPSC 유래 치료제에 대해 미국 FDA와 중국 국가약품감독관리국(NMPA)으로부터 4회 연속 IND 승인을 획득했다.
1 서론 30
1.1 연구 목적 30
1.2 시장 정의 30
1.3 연구 범위 31
1.3.1 시장 세분화 및 지역 범위 31
1.4 포함 및 제외 사항 32
1.4.1 분석 대상 연도 32
1.4.2 분석 대상 통화 33
1.5 이해관계자 33
1.6 변경 사항 요약 33
2 집행 요약 35
2.1 주요 통찰 및 시장 하이라이트 35
2.2 주요 시장 참여자: 시장 점유율 통찰 및 전략적 발전 37
2.3 시장을 형성하는 파괴적 트렌드 38
2.4 고성장 부문 및 신흥 시장 39
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 40
3 심층 분석 41
3.1 줄기세포 치료 시장 참여 기업을 위한 매력적인 기회 41
3.2 유형 및 지역별 줄기세포 치료 시장 42
3.3 국가별 줄기세포 치료 시장 42
3.4 유형별 줄기세포 치료 시장 점유율: 2026년 대 2035년 43
4 시장 개요 44
4.1 서론 44
4.2 시장 동향 44
4.2.1 성장 동인 45
4.2.1.1 줄기세포 치료법의 유효성을 입증하는 규제 당국의 승인 증가 45
4.2.1.2 희귀 및 만성 질환에 대한 미충족 수요가 치료적 요법에 대한 수요를 견인 46
4.2.1.3 자가 치료법에 비해 확장성을 개선하는 동종 이식 및 기성 치료법 46
4.2.2 제약 요인 46
4.2.2.1 높은 치료 비용과 불확실한 보험 적용으로 인한 채택 제한 46
4.2.2.1 높은 치료 비용과 불확실한 보험 급여로 인한 도입 제한 46
4.2.2.2 복잡한 제조 공정과 높은 원가
로 인한 확장성 및 마진 제한 47
4.2.2.3 일관성 없는 임상 증거로 인한 보험사 및 의사의 신뢰도 저하 47
4.2.2.4 국가 간 규제 불일치로 인한
글로벌 상용화 난항 48
4.2.3 기회 48
4.2.3.1 iPSC 유래 치료법은
확장 가능한 세포 대체를 위한 장기적인 기회를 제공 48
4.2.3.2 동종 MSC 및 전구세포 플랫폼은 맞춤형 치료 모델을 넘어선 확장을 지원할 수 있음 48
4.2.3.3 신경계, 심혈관 및 대사성 질환 분야로의 확장 49
4.2.4 과제 49
4.2.4.1 효능 시험 및 제품 특성 분석의 과제 49
4.2.4.2 이질적인 재생 의학 적응증에서 명확한 임상 효능을 입증하기 어려움 49
4.2.4.3 공정 변경에 따른 제조 동등성 문제로 인해 규모 확대 및 규제 승인이 지연될 수 있음 49
4.3 미충족 의료 수요 및 미개척 분야 50
4.4 상호 연계된 시장 및 부문 간 기회 50
4.5 1/2/3위 기업들의 전략적 움직임 51
5 산업 동향 52
5.1 포터의 5가지 경쟁 요인 분석 52
5.1.1 신규 진입자의 위협 53
5.1.2 대체재의 위협 53
5.1.3 구매자의 협상력 53
5.1.4 공급자의 협상력 53
5.1.5 경쟁 강도 54
5.2 거시경제 전망 54
5.2.1 서론 54
5.2.2 GDP 동향 및 전망 55
5.2.3 글로벌 줄기세포 치료 시장 동향 55
5.2.4 글로벌 줄기세포 치료 시장의 동향 55
5.3 가치 사슬 분석 56
5.4 생태계 분석 58
5.5 가격 분석 59
5.5.1 주요 업체별 제품별 예상 판매 가격 59
5.5.2 지역별 예상 판매 가격 60
5.6 주요 컨퍼런스 및 행사 61
5.7 고객의 비즈니스에 영향을 미치는 동향/변혁 62
5.8 투자/자금 조달 활동 62
5.9 사례 연구 분석 63
5.10 2025년 미국 관세의 영향 – 줄기세포 치료 시장 64
5.10.1 서론 64
5.10.2 주요 관세율 64
5.10.3 가격 영향 분석 65
5.10.4 국가/지역별 영향 66
5.10.4.1 북미 66
5.10.4.2 유럽 66
5.10.4.3 아시아 태평양 67
5.10.5 최종 사용 산업에 미치는 영향 67
5.10.5.1 병원 67
5.10.5.2 전문/줄기세포 클리닉 68
5.10.5.3 기타 최종 사용자 68
5.11 공급망 분석 68
5.12 주요 줄기세포 치료제 생산 능력 증설 70
5.12.1 주요 CDMO 생산 능력 증설 70
5.12.2 주요 후원사 생산 능력 증설 70
5.12.3 전 세계 주요 줄기세포 치료제 매출 72
6 기술 발전, AI가 주도하는 영향,
혁신 및 향후 응용 분야 73
6.1 기술 분석 73
6.1.1 주요 기술 73
6.1.1.1 바이오리액터 시스템 73
6.1.1.2 세포 증식 및 분화 플랫폼 73
6.1.2 관련 기술 73
6.1.2.1 재프로그래밍 및 유전자 공학 도구 73
6.1.2.2 다운스트림 처리 기술 73
6.1.3 보완 기술 74
6.1.3.1 첨단 세포 배양 소모품 74
6.1.3.2 자동화 및 로봇 공학 74
6.2 기술/제품 로드맵 74
6.3 파이프라인 분석 74
6.4 미래 응용 분야 77
6.5 AI/생성형 AI가 줄기세포 치료 시장에 미치는 영향 77
6.5.1 주요 활용 사례 및 시장 잠재력 78
6.5.2 줄기세포 치료 시장에서 AI 도입 사례 연구 78
6.5.3 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 78
6.5.4 줄기세포 치료 시장에서 생성형 AI를 도입할 고객의 준비 상태
79
6.6 성공 사례 및 실제 적용 사례 80
7 지속 가능성 및 규제 환경 81
7.1 지역별 규제 및 규정 준수 81
7.1.1 규제 기관, 정부 기관 및
기타 조직 81
7.1.2 규제 체계 84
7.1.3 산업 표준 84
7.2 지속 가능성의 영향 및 규제 정책 이니셔티브 85
7.3 인증, 라벨링 및 친환경 표준 85
8 고객 환경 및 구매자 행동 88
8.1 의사결정 과정 88
8.2 구매자 이해관계자 및 구매 평가 기준 89
8.2.1 구매 과정의 주요 이해관계자 89
8.2.2 최종 사용자별 주요 구매 기준 89
8.3 도입 장벽 및 내부 과제 91
8.4 다양한 최종 사용 산업 분야의 미충족 요구 91
8.5 시장 수익성 92
9 세포 출처별 줄기세포 치료 시장 93
9.1 서론 94
9.2 지방 조직 유래 중간엽 줄기세포(MSCs) 94
9.2.1 재건 수술 및 미용 의학 분야에서 지방 유래 중간엽 줄기세포(MSC) 치료법의 채택 증가가 시장을 주도 94
9.3 골수 유래 중간엽 줄기세포(MSC) 97
9.3.1 골수 유래 중간엽 줄기세포(MSC) 치료에 대한 규제 관련 이정표의 가속화와 적응증 확대가 시장 성장을 주도 97
9.4 태반/제대혈 유래 중간엽 줄기세포 100
9.4.1 제대혈 은행 인프라 확충 및 동종 이식 제품 개발이 부문 성장을 견인 100
9.5 유도 만능 줄기세포(iPSC) 102
9.5.1 iPSC를 혁신적인 세포 공급원으로 자리매김하게 하는 획기적인 임상 프로그램 및 차세대 제조 플랫폼 102
9.6 배아 줄기세포(ESC) 105
9.6.1 성장을 촉진하는
배아줄기세포 유래 섬세포 치료법에 대한 획기적인 규제 승인 및 임상 검증 105
9.7 조직 특이적 줄기세포 108
9.7.1 시장 성장을 견인하는 확립된 상용 제품 및 확대되는 임상 적용 분야 108
9.8 기타 세포 공급원 110
10 유형별 줄기세포 치료 시장 113
10.1 서론 114
10.2 동종 조혈모세포 치료 114
10.2.1 확장 가능한 기성 제품 제조 및 확대되는 임상 파이프라인이 급속한 성장을 주도 114
10.3 자가 조혈모세포 치료 117
10.3.1 꾸준한 성장을 뒷받침하는 기존 상용 제품 및 환자 맞춤형 면역학적 이점 117
11 치료 용도별 줄기세포 치료 시장 120
11.1 서론 121
11.2 근골격계 질환 121
11.2.1 전 세계적으로 증가하는 골관절염 유병률과 세포 기반 연골 재생 치료법의 채택 확대가 부문 성장을 주도 121
11.3 상처 및 수술 124
11.3.1 상처 치유, 화상 치료 및 수술적 재건 분야에서 줄기세포 치료법의 적용 범위 확대가 해당 부문 성장을 뒷받침하고 있음 124
11.4 염증 및 자가면역 질환 127
11.4.1 MSC의 면역 조절 특성에 대한 임상적 검증 확대 및 GVHD 치료제 ‘RYONCIL’의 FDA 승인이 성장을 주도 127
11.5 심혈관 질환 129
11.5.1 후기 단계 임상 프로그램의 진전과 MSC 매개 심장 재생에 대한 증거 확대로 인한 시장 성장 지원 129
11.6 신경계 질환 132
11.6.1 획기적인 iPSC 유래 신경 세포 치료법 및 신경퇴행성 질환을 위한 임상 프로그램의 확장이 부문 성장을 주도 132
11.7 당뇨병 및 대사성 질환 135
11.7.1 제1형 당뇨병을 위한 배아줄기세포(ESC) 유래 췌도 세포 치료법의 혁신적 잠재력이 시장 급성장을 주도 135
11.8 기타 치료적 응용 분야 137
12 최종 사용자별 줄기세포 치료 시장 140
12.1 서론 141
12.2 병원 141
12.2.1 첨단 이식 인프라 및 규제 당국 승인 줄기세포 치료 투여의 집중화
성장을 주도 141
12.3 전문/줄기세포 클리닉 144
12.3.1 전담 재생의학 센터의 수 증가
및 자가 MSC 치료 서비스 확대로 인한 부문별 성장 견인 144
12.4 기타 최종 사용자 146
12.4.1 외래 수술 센터, 학술 연구 기관,
및 세포 은행이 줄기세포 치료 제공 생태계를 확장하고 있음 146
13 지역별 줄기세포 치료 시장 150
13.1 서론 151
13.2 북미 151
13.2.1 미국 154
13.2.2 캐나다 155
13.3 유럽 157
13.3.1 독일 160
13.3.2 영국 161
13.3.3 프랑스 163
13.3.4 이탈리아 164
13.3.5 스페인 166
13.3.6 기타 유럽 국가 167
13.4 아시아 태평양 169
13.4.1 중국 171
13.4.2 일본 172
13.4.3 인도 174
13.4.4 대한민국 175
13.4.5 호주 177
13.4.6 기타 아시아 태평양 지역 178
13.5 라틴 아메리카 180
13.5.1 브라질 182
13.5.2 멕시코 183
13.5.3 기타 라틴 아메리카 185
13.6 중동 186
13.6.1 GCC 국가 188
13.6.1.1 사우디아라비아 190
13.6.1.2 아랍에미리트(UAE) 191
13.6.1.3 기타 GCC 국가 193
13.6.2 중동 기타 지역 194
13.7 아프리카 196
14 경쟁 구도 198
14.1 서론 198
14.2 주요 기업들의 전략/승리 요인 198
14.3 매출 분석, 2023–2025 199
14.4 시장 점유율 분석, 2025 201
14.5 기업 평가 매트릭스: 주요 기업, 2025년 203
14.5.1 스타 기업 203
14.5.2 신흥 리더 기업 203
14.5.3 보편적 기업 203
14.5.4 참여 기업 203
14.5.5 기업 사업 범위: 주요 기업, 2025년 205
14.5.5.1 기업 사업 범위 205
14.5.5.2 지역별 사업 범위 206
14.5.5.3 세포 공급원별 시장 점유율 207
14.5.5.4 유형별 시장 점유율 208
14.5.5.5 치료 분야별 시장 점유율 209
14.6 기업 평가 매트릭스: 스타트업/중소기업, 2025 210
14.6.1 진취적인 기업 210
14.6.2 대응력이 뛰어난 기업 210
14.6.3 역동적인 기업 210
14.6.4 출발선 210
14.6.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 212
14.6.5.1 주요 스타트업/중소기업 목록 212
14.6.5.2 주요 스타트업/중소기업의 경쟁력 벤치마킹 213
14.7 기업 가치 평가 및 재무 지표 213
14.7.1 재무 지표 214
14.7.2 기업 가치 평가 214
14.8 브랜드/제품 비교 215
14.8.1 브랜드/제품 비교 분석 215
14.9 경쟁 구도 216
14.9.1 제품 출시 216
14.9.2 거래 217
15 기업 프로필 218
15.1 주요 기업 218
15.1.1 베리셀 코퍼레이션 218
15.1.1.1 사업 개요 218
15.1.1.2 제공 제품 219
15.1.1.3 최근 동향 220
15.1.1.3.1 제품 승인 220
15.1.1.4 MnM의 견해 220
15.1.1.4.1 주요 강점 220
15.1.1.4.2 전략적 선택 220
15.1.1.4.3 약점 및 경쟁 위협 220
15.1.2 MESOBLAST 221
15.1.2.1 사업 개요 221
15.1.2.2 제공 제품 222
15.1.2.3 최근 동향 223
15.1.2.3.1 제품 승인 223
15.1.2.4 MnM의 견해 223
15.1.2.4.1 주요 강점 223
15.1.2.4.2 전략적 선택 223
15.1.2.4.3 약점 및 경쟁 위협 224
15.1.3 JCR PHARMACEUTICALS CO., LTD. 225
15.1.3.1 사업 개요 225
15.1.3.2 제공 제품 226
15.1.3.3 제품 파이프라인 227
15.1.3.4 MnM의 관점 227
15.1.3.4.1 주요 강점 227
15.1.3.4.2 전략적 선택 227
15.1.3.4.3 약점 및 경쟁 위협 227
15.1.4 메디포스트 228
15.1.4.1 사업 개요 228
15.1.4.2 제공 제품 229
15.1.4.3 최근 동향 229
15.1.4.3.1 거래 229
15.1.4.3.2 기타 동향 230
15.1.4.4 MnM의 견해 230
15.1.4.4.1 주요 강점 230
15.1.4.4.2 전략적 선택 230
15.1.4.4.3 약점 및 경쟁 위협 231
15.1.5 CO.DON GMBH 232
15.1.5.1 사업 개요 232
15.1.5.2 제공 제품 232
15.1.5.3 MnM 관점 233
15.1.5.3.1 주요 강점 233
15.1.5.3.2 전략적 선택 233
15.1.5.3.3 약점 및 경쟁 위협 233
15.1.6 SMITH+NEPHEW 234
15.1.6.1 사업 개요 234
15.1.6.2 제공 제품 235
15.1.7 ANTEROGEN CO., LTD. 236
15.1.7.1 사업 개요 236
15.1.7.2 제공 제품 236
15.1.8 CORESTEMCHEMON INC. 237
15.1.8.1 사업 개요 237
15.1.8.2 제공 제품 238
15.1.9 VERTEX PHARMACEUTICALS INCORPORATED 239
15.1.9.1 사업 개요 239
15.1.9.2 제공 제품 240
15.1.9.2.1 기타 개발 현황 240
15.1.10 PHARMICELL CO., LTD 241
15.1.10.1 사업 개요 241
15.1.10.2 주요 제품 241
15.1.10.3 최근 동향 242
15.1.10.3.1 거래 내역 242
15.1.11 HOLOSTEM TERAPIE AVANZATE SRL 243
15.1.11.1 사업 개요 243
15.1.11.2 제공 제품 243
15.1.12 STEMPEUTICS RESEARCH PVT LTD. 244
15.1.12.1 사업 개요 244
15.1.12.2 제공 제품 244
15.1.12.3 최근 동향 245
15.1.12.3.1 거래 내역 245
15.1.13 CIPLA LIMITED 246
15.1.13.1 사업 개요 246
15.1.13.2 제공 제품 247
15.1.13.3 최근 동향 248
15.1.13.3.1 제품 출시 248
15.1.13.3.2 거래 내역 248
15.1.14 BAYER AG 249
15.1.14.1 사업 개요 249
15.1.14.2 제공 제품 250
15.1.14.2.1 기타 동향 251
15.1.15 ASPEN NEUROSCIENCE 252
15.1.15.1 사업 개요 252
15.1.15.2 제공 제품 252
15.1.15.2.1 기타 동향 252
15.1.16 롱에버론 253
15.1.16.1 사업 개요 253
15.1.16.2 제공 제품 254
15.1.16.2.1 기타 개발 사항 254
15.2 기타 업체 255
15.2.1 ATHERSYS, INC. 255
15.2.2 BIORESTORATIVE THERAPIES, INC. 255
15.2.3 KANGSTEM BIOTECH CO., LTD. 256
15.2.4 HOPE BIOSCIENCES 256
15.2.5 CELLULAR BIOMEDICINE GROUP 257
15.2.6 PERSONALIZED STEM CELLS 257
15.2.7 CHIESI FARMACEUTICI S.P.A. 258
15.2.8 CELL TECH PHARMED 258
15.2.9 SUMITOMO PHARMA 259
15.2.10 시나타 테라퓨틱스 260
16 연구 방법론 261
16.1 연구 데이터 261
16.1.1 2차 데이터 262
16.1.2 1차 데이터 262
16.2 시장 추정 방법론 264
16.2.1 시장 규모 추정 264
16.2.2 주요 전문가들의 통찰 266
16.2.3 탑다운 접근법 267
16.3 시장 성장률 전망 268
16.4 시장 세분화 및 데이터 삼각측량 270
16.5 연구 가정 271
16.6 연구의 한계 271
16.7 위험 평가 272
17 부록 273
17.1 토론 가이드 273
17.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 277
17.3 맞춤 설정 옵션 279
17.4 관련 보고서 279
17.5 저자 정보 280
|