| ■ 영문 제목 : Artificial Ventilation And Anesthesia Masks Market Size, Share & Trends Analysis Report By Product Type (Disposable, Reusable), By Application (Operating Rooms, ICU, Emergency Rooms, Homecare), By Region, And Segment Forecasts, 2026 - 2033 | |
 | ■ 상품코드 : 978-1-68038-709-4 ■ 조사/발행회사 : Grand View Research ■ 발행일 : 2026년 6월 ■ 페이지수 : 190 ■ 작성언어 : 영어 ■ 보고서 형태 : PDF ■ 납품 방식 : E메일 (주문 후 4-5영업일) ■ 조사대상 지역 : 세계 ■ 산업 분야 : 의료&바이오 |
| Single User (1인 열람용) | 견적의뢰/주문/질문 | |
| Multi User (5인 열람용) | 견적의뢰/주문/질문 | |
| Global/corporate License (기업 열람용) | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
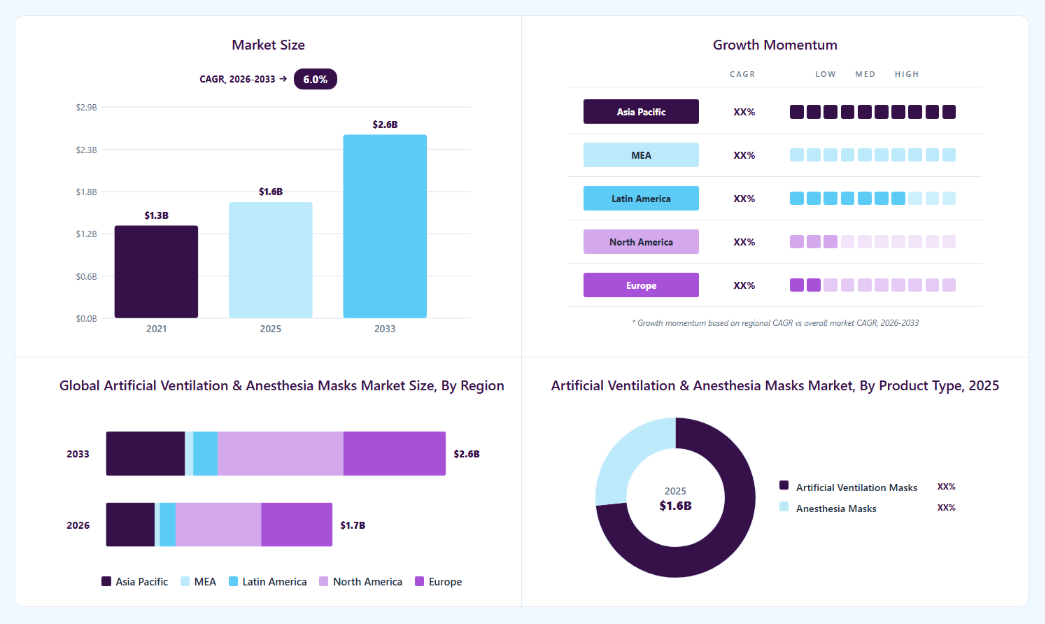
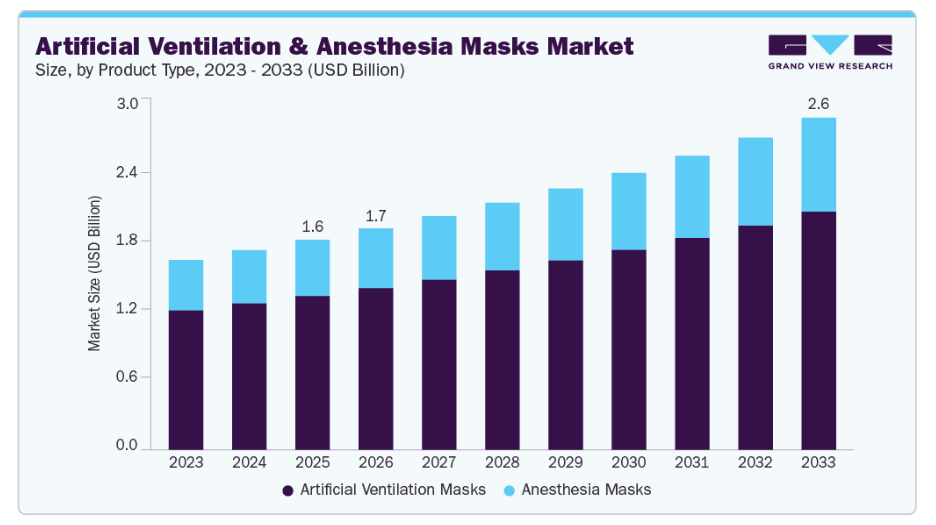
2025년 전 세계 인공호흡 및 마취 마스크 시장 규모는 16억 달러로 집계되었으며, 2026년 17억 달러에서 2033년까지 26억 달러로 성장할 것으로 전망되며, 2026년부터 2033년까지 연평균 성장률(CAGR)은 6.0%를 기록할 것으로 예상됩니다. 2025년 북미 시장은 37.9%의 매출 점유율을 기록하며 시장을 주도했다. 이 시장의 성장은 주로 호흡기 질환 발병률 증가, 호흡기 치료 기기의 지속적인 기술 발전, 수술 건수 증가, 그리고 만성 호흡기 질환에 더 취약한 고령 인구 증가에 의해 주도되고 있다.
■ 보고서 목차
주요 시장 동향 및 통찰
지역별 주요 사항
시장 규모 및 전망
시장 동향성장 동인: 만성 호흡기 질환 유병률 증가호흡기 질환을 앓고 있는 환자들은 질병 악화 시나 수술 전후 과정에서 비침습적 인공호흡 지원, 산소 요법 및 호흡 보조가 필요한 경우가 많습니다. 특히 노인 및 중증 환자 집단에서 심각한 호흡기 질환은 중환자실 입원 및 기계적 인공호흡 필요로 이어질 수 있습니다. 그 결과, 의료 기관들은 효과적인 산소 공급과 인공호흡 관리를 지원하기 위해 밀폐성, 착용감 및 호흡 효율이 개선된 첨단 인공호흡 마스크를 점점 더 많이 도입하고 있습니다. 또한, 흡연, 대기 오염, 직업적 노출 및 호흡기 감염과 관련된 호흡기 질환의 부담이 증가함에 따라 전 세계적으로 마취 및 인공 환기에 대한 수요가 더욱 가속화되고 있습니다 . 마취 및 인공 환기 마스크 분야의 기술 발전은 환자의 편안함, 호흡 효율 및 임상 결과를 개선함으로써 시장 성장에 크게 기여하고 있습니다. 제조업체들은 마취 시행 및 비침습적 인공호흡 중 밀착력을 높이고 공기 누출을 최소화하기 위해 밀폐 성능이 강화된 마스크, 인체공학적 디자인, 부드러운 쿠션 소재, 조절 가능한 헤드기어 시스템, 누출 방지 기술 개발에 점점 더 주력하고 있습니다. 이러한 혁신은 의료진이 더 효과적인 호흡 지원을 제공할 수 있도록 돕는 동시에 장시간 사용 시 환자의 내성을 향상시키고 있습니다. 또한, 주요 시장 참여자들은 제품 성능과 환자 순응도를 강화하기 위해 혁신적인 소재와 첨단 마스크 기술에 대한 투자를 확대하고 있으며, 이는 시장 확장을 뒷받침하고 있습니다. 시장 집중도 및 특성인공 환기 및 마취 마스크 산업의 혁신 수준은 환자 편의성, 밀폐 효율, 환기 성능, 감염 예방 및 지속 가능성 분야의 발전에 힘입어 중등도에서 높은 수준에 이릅니다. 제조사들은 임상 결과를 개선하고 감염 관리를 지원하기 위해 해부학적으로 설계된, 부드러운 쿠션이 적용된, 투명한, 라텍스 무함유 마스크는 물론 일회용 및 PVC 무함유 디자인을 출시하고 있습니다. 또한, 기도 관리 및 비침습적 인공호흡(NIV) 효율을 높이기 위해 신생아, 소아, 성인 및 노인 환자를 위한 특수 마스크가 개발되고 있습니다. 인공호흡 및 마취 마스크 시장의 인수합병(M&A) 수준은 호흡기 치료 제품 포트폴리오 강화, 글로벌 유통망 확장, 비침습적 인공호흡(NIV) 역량 제고를 위한 노력에 힘입어 중간에서 높은 수준입니다. 예를 들어, 2024년 10월 HMC 그룹은 NIV 시장에서의 입지를 공고히 하고, 호흡기 치료 기기 분야의 혁신을 가속화하며, 국제 시장 입지를 확대하기 위해 DIMAR S.p.A.를 HMC Premedical에 편입한다고 발표했다. 인공호흡 및 마취 마스크 시장에서는 규제 당국의 영향이 중간 수준입니다. 제조업체들은 미국 식품의약국(FDA) 및 유럽의약품청(EMA)과 같은 규제 당국이 정한 엄격한 품질, 생체적합성, 멸균 및 환자 안전 기준을 준수해야 하기 때문입니다. 규제 준수는 특히 일회용 및 비침습적 인공호흡 마스크의 경우, 제품 승인, 제조 공정, 소재 선정 및 상용화 일정에 상당한 영향을 미칩니다. 주요 시장 참여자들은 전 세계 신흥 의료 시장에서 입지를 강화하기 위해 지역적 확장 전략에 주력하고 있습니다. 해당 지역의 병원, 수술 센터 및 중환자 치료 시설 수가 증가함에 따라 마취 및 호흡기 치료 제품에 대한 상당한 수요가 발생하고 있습니다. 기업들은 증가하는 의료비 지출과 수술 건수를 활용하기 위해 제조 시설, 유통 파트너십 및 현지 판매 네트워크를 확대하고 있습니다. 제품 유형별 분석제품 유형별로는 2025년 인공 환기 마스크 부문이 68.3%의 가장 높은 시장 점유율로 시장을 주도했다. 이러한 성장은 주로 시술에 의존하는 마취 마스크에 비해 중환자실, 응급 호흡 지원, 비침습적 환기(NIV), 장기 호흡 치료 분야에서 환기 마스크의 사용 빈도가 더 높기 때문이다. 인공 환기 마스크는 지속적인 호흡 지원이 필요한 환자를 관리하기 위한 CPAP, BiPAP 및 기계적 환기 응용 분야에서, 특히 만성 호흡기 치료 및 중환자 치료 환경에서 광범위하게 사용됩니다 마취 마스크 부문은 2026년부터 2033년까지의 예측 기간 동안 상당한 성장을 보일 것으로 예상됩니다. 이러한 성장은 전 세계적으로 증가하는 수술 건수, 수술적 개입이 필요한 만성 질환의 유병률 상승, 그리고 입원 및 외래 환자 환경 모두에서 전신 마취의 사용 확대에 의해 주도되고 있습니다. 기도 관리 시 환자 안전에 대한 관심이 높아지고 수술실의 감염 관리 프로토콜이 더욱 엄격해짐에 따라, 고품질 일회용 마취용 마스크에 대한 수요가 가속화되고 있습니다 응용 분야 분석중환자실(ICU) 부문은 2025년 매출 점유율에서 시장을 주도할 것으로 예상되며, 이는 집중 모니터링과 인공호흡 지원이 필요한 중증 환자의 지속적인 호흡 지원, 응급 기도 관리, 수술 전후 관리를 위해 중환자 치료 환경에서 인공호흡 및 마취용 마스크가 광범위하게 활용되기 때문입니다. 또한 제조사들은 환자의 내성을 개선하고, 공기 누출을 최소화하며, 장기간 인공호흡을 지원하기 위해 의료용 실리콘, PVC, TPU 및 젤 쿠션 밀봉 기술을 활용한 중환자실 전용 인공호흡 마스크를 점점 더 많이 개발하고 있다 . 그러나 2026년부터 2033년까지의 예측 기간 동안 응급실 부문이 가장 빠른 연평균 성장률(CAGR)을 기록할 것으로 예상된다. 이러한 성장은 급성 치료 상황에서 신속한 기도 안정화, 산소 공급 및 단기 인공호흡 지원에 대한 시급한 필요성에 기인합니다. 응급실에서는 외상 관리, 심장 응급 상황, 호흡 곤란, 소생술 및 삽관 전 인공호흡 과정에서 마취 및 인공호흡 마스크가 널리 사용되어, 최종 기도 개입 전에 즉각적인 호흡 지원을 보장합니다. 지역별 분석북미 인공 환기 및 마취 마스크 시장 동향북미 지역은 해당 지역 전반에 걸쳐 수행되는 수술 건수가 많다는 점에 힘입어 마취 및 인공 환기 마스크 시장에서 상당한 점유율을 차지했습니다. 예를 들어, 2024년 4월 미국 국립보건원(NIH)이 발표한 기사에 따르면, 미국 가구에 거주하는 사람 9명 중 1명꼴로 지난 1년 동안 적어도 한 번의 수술을 받았다고 보고했습니다. 증가하는 수술 부담에 더해 만성 질환 유병률 증가, 입원율 상승, 그리고 탄탄한 의료 인프라가 맞물리면서 북미 지역의 병원, 외래 수술 센터 및 응급 치료 현장에서 마취 및 인공호흡 마스크에 대한 수요가 뒷받침되고 있습니다. 미국 인공호흡 및 마취 마스크 시장 동향미국 전역에서 외래 수술 센터(ASC)가 증가함에 따라 마취 및 인공호흡 마스크 수요에 크게 기여하고 있습니다. ASCs에서는 효과적인 마취 투여 및 호흡 지원 시스템이 필요한 다양한 최소 침습 및 외래 수술 시술이 점점 더 많이 수행되고 있습니다. 외래 수술 센터 협회(Ambulatory Surgery Center Association)에 따르면, 미국 내에는 6,500개 이상의 메디케어 인증 ASC가 운영되고 있습니다. 비용 절감, 입원 기간 단축, 환자의 빠른 회복 등으로 인해 외래 수술에 대한 선호도가 높아짐에 따라, 이러한 시설 전반에 걸쳐 일회용 및 첨단 마취 마스크의 도입이 확대되고 있습니다. 유럽 인공호흡 및 마취 마스크 시장 동향유럽은 만성 호흡기 질환의 부담 증가와 지역 전반에 걸친 호흡기 관련 사망률 상승에 힘입어 인공호흡 및 마취 마스크의 주요 시장으로 부상하고 있다. 만성 폐쇄성 폐질환(COPD), 천식 및 기타 만성 호흡기 질환과 같은 호흡기 질환은 입원 및 중환자실 입원 건수를 크게 증가시키고 있으며, 이로 인해 인공호흡 및 마취 마스크에 대한 수요가 증가하고 있다. 독일의 인공호흡 및 마취 마스크 시장은 급속한 인구 고령화와 만성 호흡기 질환의 부담 증가에 힘입어 성장하고 있습니다. 고령자는 호흡기 질환, 수면 관련 호흡 합병증, 그리고 마취 및 인공호흡 지원이 필요한 수술에 더 취약합니다. 유엔 인구기금(UNFPA)에 따르면, 2025년 독일 전체 인구 중 65세 이상 인구가 약 24%를 차지했습니다. 노인 인구의 증가는 독일 전역의 병원, 장기 요양 시설 및 재택 의료 환경에서 호흡기 치료, 중환자 치료 서비스 및 기도 관리 제품에 대한 수요를 증가시킬 것으로 예상됩니다. 영국의 인공호흡기 및 마취 마스크 시장은 호흡기 질환 유병률 증가와 전국적인 호흡기 치료 서비스 수요 증가로 인해 꾸준한 성장세를 보이고 있습니다. 천식, 만성 호흡기 질환, 호흡 관련 합병증과 같은 질환들은 병원 입원 및 인공호흡 지원 제품에 대한 수요 증가에 크게 기여하고 있습니다. 2025년 8월 영국 정부가 발표한 기사에 따르면, 영국 내 약 720만 명이 천식으로 고통받고 있습니다. 호흡기 질환을 앓고 있는 방대한 환자 인구는 의료 환경 전반에 걸쳐 인공호흡 마스크, 산소 공급 제품 및 관련 호흡 지원 기기의 사용량을 증가시키고 있습니다. 아시아 태평양 인공호흡 및 마취 마스크 시장 동향아시아 태평양 지역의 인공호흡 및 마취 마스크 산업은 2026년부터 2033년까지의 예측 기간 동안 가장 빠른 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 이러한 성장은 해당 지역 전반에 걸친 호흡기 질환 부담의 증가와 수술 건수의 증가에 의해 주도되고 있습니다. 여러 국가에서 진행 중인 급속한 도시화, 대기 오염, 높은 흡연율은 만성 폐쇄성 폐질환(COPD), 천식 및 기타 호흡기 질환의 발병률 증가에 기여하고 있으며, 이에 따라 의료 시술 중 호흡 지원 및 마취 투여에 대한 필요성이 높아지고 있습니다 중국은 만성 호흡기 질환의 부담이 크고 지속적으로 증가하고 있어 인공호흡 및 마취 마스크 시장에서 가장 중요한 시장 중 하나입니다. 만성 호흡기 질환은 중국 내 주요 사망 원인 중 하나이며, 특히 만성 폐쇄성 폐질환(COPD)의 유병률이 높습니다. 세계보건기구(WHO)에 따르면, 2023년 11월 기준 중국에는 약 1억 명의 COPD 환자가 있으며, 이는 전 세계 COPD 환자 수의 거의 25%를 차지한다. 이러한 방대한 환자층은 병원 및 중환자 치료 현장에서 호흡 지원, 인공호흡 치료 및 마취 관련 시술에 대한 수요 증가를 주도하고 있다. 2025년 아시아 태평양 지역에서는 일본의 인공호흡 및 마취 마스크 시장이 주도적인 위치를 차지할 것으로 전망됩니다. 의료 교육의 발전, 환자 안전에 대한 강조 증가, 임상 훈련 기회 부족, 의료비 지출 증가 등은 예측 기간 동안 일본의 마취 마스크 시장을 견인할 것으로 예상됩니다. 또한, 의료 과오를 줄이고 환자 예후를 개선하기 위해 의료 전문가의 학습 및 훈련 시뮬레이션에 혁신적인 애플리케이션, 3D 프린팅, 의료 IT, 가상 현실(VR)을 도입하는 추세가 일본 시장을 주도하고 있습니다. 라틴 아메리카 인공호흡 및 마취 마스크 시장 동향라틴 아메리카의 마취 및 인공호흡 마스크 시장은 브라질, 아르헨티나 등 여러 국가에서 만성 호흡기 질환의 부담 증가, 수술 건수 증가, 중환자 치료 인프라 확충에 힘입어 성장하고 있다. 예를 들어, 2022년 7월에 발표된 BMC Pulmonary Medicine의 체계적 문헌고찰에 따르면, 라틴 아메리카 및 카리브해 지역의 35세 이상 성인 중 만성 폐쇄성 폐질환(COPD) 유병률은 8.9%였으며, 흡연자와 금연자의 경우 24.3%에 달하는 것으로 나타났는데, 이는 병원 및 응급 치료 현장에서 마취 및 인공호흡 지원 기기에 대한 상당하고 지속적인 수요가 있음을 시사합니다. 중동 및 아프리카 인공호흡 및 마취 마스크 시장 동향중동 및 아프리카의 인공호흡 및 마취 마스크 산업은 호흡기 질환 부담 증가, 감염성 호흡기 질환 발생률 증가, 그리고 첨단 중환자 치료 서비스에 대한 수요 증가에 힘입어 꾸준한 성장을 보이고 있습니다. 또한 이 지역에서는 호흡 지원 및 수술 전후 관리가 필요한 입원 환자 수가 증가하고 있으며, 이는 의료 시술 중 인공호흡 지원 및 마취 투여의 활용 증가로 이어지고 있습니다. 주요 인공호흡 및 마취 마스크 기업 분석인공호흡 및 마취 마스크 시장의 주요 기업으로는 Drägerwerk AG & Co. KGaA, BD, Air Liquide Medical Systems, Koninklijke Philips N.V. 등이 있습니다. 주요 시장 참여 기업들은 제품 품질, 혁신 및 고객 서비스를 통해 경쟁 우위를 확보하고 있습니다. 전략적 협력, 합병 및 인수가 성장을 주도하는 한편, 신흥 경제권에서 진입하는 신규 기업들로 인해 경쟁이 더욱 치열해지고 있습니다. 주요 인공호흡 및 마취 마스크 기업:본 연구에서는 인공호흡 및 마취 마스크 시장에 대해 다음과 같은 주요 기업들을 분석했습니다.
글로벌 인공호흡 및 마취 마스크 시장 보고서 세분화본 보고서는 매출 성장을 예측하고, 2021년부터 2033년까지 각 하위 부문의 최신 동향에 대한 분석을 글로벌, 지역 및 국가 수준에서 제공합니다. Grand View Research는 본 보고서에서 제품 유형, 용도 및 지역을 기준으로 글로벌 인공호흡 및 마취 마스크 시장을 다음과 같이 세분화했습니다:
목차 제1장. 방법론 및 범위 1.1. 시장 세분화 및 범위 1.1.1. 유형별 세분화 1.1.2. 용도별 세분화 1.1.3. 지역별 범위 1.1.4. 추정 및 예측 기간 1.2. 연구 방법론 1.3. 정보 또는 데이터 분석 1.3.1. 데이터 분석 모델 1.4. 시장 모델 수립 및 검증 1.5. 모델 세부 사항 1.5.1. 상품 흐름 분석 (모델 1) 1.5.1.1. 접근법 1: 상품 흐름 접근법 1.5.2. 물량-가격 분석 (모델 2) 1.5.2.1. 접근법 2: 물량-가격 분석 1.6. 2차 자료 목록 1.7. 1차 자료 목록 1.8. 목표 1.8.1. 목표 1 1.8.2. 목표 2 1.8.3. 목표 3 제2장. 요약 2.1. 시장 전망 2.2. 세그먼트 전망 2.2.1. 유형별 전망 2.2.2. 응용 분야별 전망 2.2.3. 지역별 전망 2.3. 경쟁 분석 제3장. 인공 환기 및 마취 마스크 시장의 변수, 동향 및 범위 3.1. 시장 계보 전망 3.1.1. 모시장 전망 3.1.2. 관련/부수 시장 전망 3.2. 산업 가치 사슬 분석 3.2.1. 보험 급여 체계 3.3. 시장 역학 3.3.1. 시장 동인 분석 3.3.1.1. 전 세계적으로 증가하는 수술 건수 3.3.1.2. 만성 호흡기 질환 유병률 증가 3.3.1.3. 마취 및 인공 호흡 마스크 분야의 기술 발전 가속화 3.3.2. 시장 제약 요인 분석 3.3.2.1. 장시간 마스크 사용으로 인한 환자의 불편감 및 피부 손상 3.3.2.2. 기존 마취 마스크 설계의 한계 3.3.3. 시장 기회 분석 3.3.3.1. 비침습적 인공호흡 및 중환자 호흡 지원의 채택 증가 3.3.3.2. 일회용 및 감염 관리 중심 마스크에 대한 수요 증가 3.3.3.3. 맞춤형 호흡용 마스크 설계를 위한 3D 프린팅의 새로운 잠재력 3.3.4. 업계 과제 3.4. 마취 마스크 시장 분석 도구 3.4.1. 업계 분석 – 포터의 3.4.1.1. 공급자 영향력 3.4.1.2. 구매자 영향력 3.4.1.3. 대체재 위협 3.4.1.4. 신규 진입자 위협 3.4.1.5. 경쟁 구도 3.4.2. PESTEL 분석 3.4.2.1. 정치적 환경 3.4.2.2. 기술적 환경 3.4.2.3. 사회적 환경 3.4.2.4. 경제적 환경 3.4.2.5. 법적 환경 제4장. 인공호흡 및 마취 마스크 시장: 제품 유형별 추정 및 동향 분석 4.1. 제품 유형별 시장 점유율, 2025년 및 2033년 4.2. 세그먼트 대시보드 4.3. 제품 유형별 글로벌 인공호흡 및 마취 마스크 시장 전망 4.4. 인공호흡 마스크 4.4.1. 2021년부터 2033년까지의 시장 추정 및 전망 (백만 달러) (천 단위) 4.4.2. 일회용 4.4.2.1. 2021년부터 2033년까지의 시장 추정 및 전망 (백만 USD) (천 단위) 4.4.2.2. 전면 마스크 4.4.2.2.1. 2021년부터 2033년까지의 시장 추정 및 전망 (백만 USD) (천 단위) 4.4.2.3. 코 마스크 4.4.2.3.1. 2021년부터 2033년까지의 시장 추정 및 전망 (백만 달러) (천 단위) 4.4.2.4. 전면 마스크 4.4.2.4.1. 2021년부터 2033년까지의 시장 추정 및 전망 (백만 달러) (천 단위) 4.4.2.5. 헬멧 4.4.2.5.1. 2021년부터 2033년까지의 시장 추정 및 전망 (백만 달러) (천 단위) 4.4.3. 재사용형 4.4.3.1. 2021년부터 2033년까지의 시장 추정 및 전망 (백만 달러) (천 단위) 4.4.3.2. 전면 마스크 4.4.3.2.1. 2021년부터 2033년까지의 시장 추정 및 전망 (백만 달러) (천 단위) 4.4.3.3. 비강 마스크 4.4.3.3.1. 2021년부터 2033년까지의 시장 추정 및 전망 (백만 달러) (천 단위) 4.4.3.4. 전면 마스크 4.4.3.4.1. 2021년부터 2033년까지의 시장 추정 및 전망 (백만 달러) (천 단위) 4.4.3.5. 헬멧 4.4.3.5.1. 2021년부터 2033년까지의 시장 추정 및 전망 (백만 달러) (천 단위) 4.5. 마취용 마스크 4.5.1. 2021~2033년 시장 추정 및 전망 (백만 USD) (천 단위) 4.5.2. 일회용 4.5.2.1. 2021~2033년 시장 추정 및 전망 (백만 USD) (천 단위) 4.5.3. 재사용형 4.5.3.1. 2021~2033년 시장 추정 및 전망 (백만 달러) (천 단위) 제5장. 인공호흡 및 마취 마스크 시장: 응용 분야별 추정 및 동향 분석 5.1. 응용 분야별 시장 점유율, 2025년 및 2033년 5.2. 세그먼트 대시보드 5.3. 용도별 글로벌 인공호흡 및 마취 마스크 시장 전망 5.3.1. 수술실 5.3.1.1. 2021~2033년 시장 추정 및 전망, (백만 달러) (천 단위) 5.3.2. 중환자실 5.3.2.1. 2021~2033년 시장 규모 추정 및 전망, (백만 달러) 5.3.3. 응급실 5.3.3.1. 2021~2033년 시장 규모 추정 및 전망, (백만 달러) (천 단위) 5.3.4. 재택 간호 5.3.4.1. 2021~2033년 시장 추정 및 전망, (백만 달러) (천 단위) 5.3.5. ASC 5.3.5.1. 2021~2033년 시장 추정 및 전망, (백만 달러) (000′ 단위) 제6장. 인공호흡 및 마취 마스크 시장: 지역별 추정 및 동향 분석 6.1. 지역별 시장 점유율 분석, 2025년 및 2033년 6.2. 지역별 시장 대시보드 6.3. 지역별 시장 개요 6.4. 시장 규모, 전망 및 동향 분석, 2021~2033년: 6.5. 북미 6.5.1. 미국 6.5.1.1. 주요 국가 동향 6.5.1.2. 규제 체계 6.5.1.3. 경쟁 현황 6.5.1.4. 시장 추정 및 전망, 2021–2033년 (백만 USD) (000′ 단위) 6.5.2. 캐나다 6.5.2.1. 주요 국가 동향 6.5.2.2. 규제 체계 6.5.2.3. 경쟁 시나리오 6.5.2.4. 2021~2033년 시장 추정 및 전망 (백만 USD) (000′ 단위) 6.5.3. 멕시코 6.5.3.1. 주요 국가 동향 6.5.3.2. 규제 체계 6.5.3.3. 경쟁 시나리오 6.5.3.4. 2021–2033년 시장 추정 및 전망 (백만 USD) (천 단위) 6.6. 유럽 6.6.1. 영국 6.6.1.1. 주요 국가 동향 6.6.1.2. 규제 체계 6.6.1.3. 경쟁 시나리오 6.6.1.4. 시장 추정 및 전망, 2021–2033년 (백만 USD) (천 단위) 6.6.2. 독일 6.6.2.1. 주요 국가 동향 6.6.2.2. 규제 체계 6.6.2.3. 경쟁 시나리오 6.6.2.4. 2021~2033년 시장 추정 및 전망 (백만 달러) (천 단위) 6.6.3. 프랑스 6.6.3.1. 주요 국가 동향 6.6.3.2. 규제 체계 6.6.3.3. 경쟁 시나리오 6.6.3.4. 2021~2033년 시장 추정 및 전망 (백만 USD) (000′ 단위) 6.6.4. 이탈리아 6.6.4.1. 주요 국가 동향 6.6.4.2. 규제 체계 6.6.4.3. 경쟁 시나리오 6.6.4.4. 2021~2033년 시장 추정 및 전망 (백만 달러) (천 단위) 6.6.5. 스페인 6.6.5.1. 주요 국가 동향 6.6.5.2. 규제 체계 6.6.5.3. 경쟁 시나리오 6.6.5.4. 2021~2033년 시장 추정 및 전망 (백만 달러) (000′ 단위) 6.6.6. 스웨덴 6.6.6.1. 주요 국가 동향 6.6.6.2. 규제 체계 6.6.6.3. 경쟁 시나리오 6.6.6.4. 시장 추정 및 전망, 2021–2033년 (백만 달러) (천 단위) 6.6.7. 덴마크 6.6.7.1. 주요 국가 동향 6.6.7.2. 규제 체계 6.6.7.3. 경쟁 시나리오 6.6.7.4. 2021~2033년 시장 추정 및 전망 (백만 달러) (천 단위) 6.6.8. 노르웨이 6.6.8.1. 주요 국가 동향 6.6.8.2. 규제 체계 6.6.8.3. 경쟁 시나리오 6.6.8.4. 2021~2033년 시장 추정 및 전망 (백만 달러) (천 단위) 6.7. 아시아 태평양 6.7.1. 일본 6.7.1.1. 주요 국가 동향 6.7.1.2. 규제 체계 6.7.1.3. 경쟁 현황 6.7.1.4. 시장 추정 및 전망, 2021–2033년 (백만 USD) (천 단위) 6.7.2. 중국 6.7.2.1. 주요 국가 동향 6.7.2.2. 규제 체계 6.7.2.3. 경쟁 현황 6.7.2.4. 시장 추정 및 전망, 2021–2033년 (백만 USD) (천 단위) 6.7.3. 인도 6.7.3.1. 주요 국가 동향 6.7.3.2. 규제 체계 6.7.3.3. 경쟁 현황 6.7.3.4. 시장 추정 및 전망, 2021–2033년 (백만 USD) (천 단위) 6.7.4. 한국 6.7.4.1. 주요 국가 동향 6.7.4.2. 규제 체계 6.7.4.3. 경쟁 구도 6.7.4.4. 시장 추정 및 전망, 2021–2033년 (백만 USD) (000′ 단위) 6.7.5. 태국 6.7.5.1. 주요 국가 동향 6.7.5.2. 규제 체계 6.7.5.3. 경쟁 시나리오 6.7.5.4. 시장 추정 및 전망, 2021–2033년 (백만 USD) (000′ 단위) 6.7.6. 호주 6.7.6.1. 주요 국가 동향 6.7.6.2. 규제 체계 6.7.6.3. 경쟁 시나리오 6.7.6.4. 시장 추정 및 전망, 2021–2033년 (백만 USD) (천 단위) 6.8. 라틴 아메리카 6.8.1. 브라질 6.8.1.1. 주요 국가 동향 6.8.1.2. 규제 체계 6.8.1.3. 경쟁 현황 6.8.1.4. 시장 추정 및 전망, 2021–2033년 (백만 USD) (천 단위) 6.8.2. 아르헨티나 6.8.2.1. 주요 국가 동향 6.8.2.2. 규제 체계 6.8.2.3. 경쟁 현황 6.8.2.4. 시장 추정 및 전망, 2021–2033년 (백만 USD) (천 단위) 6.9. 중동 및 아프리카(MEA) 6.9.1. 남아프리카 공화국 6.9.1.1. 주요 국가 동향 6.9.1.2. 규제 체계 6.9.1.3. 경쟁 현황 6.9.1.4. 시장 추정 및 전망, 2021–2033년 (백만 USD) (000′ 단위) 6.9.2. 사우디아라비아 6.9.2.1. 주요 국가 동향 6.9.2.2. 규제 체계 6.9.2.3. 경쟁 현황 6.9.2.4. 시장 추정 및 전망, 2021–2033년 (백만 USD) (천 단위) 6.9.3. 아랍에미리트(UAE) 6.9.3.1. 주요 국가 동향 6.9.3.2. 규제 체계 6.9.3.3. 경쟁 구도 6.9.3.4. 2021–2033년 시장 추정 및 전망 (백만 USD) (000′ 단위) 6.9.4. 쿠웨이트 6.9.4.1. 주요 국가 동향 6.9.4.2. 규제 체계 6.9.4.3. 경쟁 시나리오 6.9.4.4. 2021~2033년 시장 추정 및 전망 (백만 USD) (000′ 단위) 제7장. 경쟁 구도 7.1. 주요 시장 참여자별 최근 동향 및 영향 분석 7.2. 기업/경쟁 분류 7.3. 2025년 주요 기업 시장 점유율 분석 7.4. 2025년 글로벌 기업 시장 점유율 분석 (%) 7.4.1. 2025년 지역별 기업 시장 점유율 분석 (%) 7.4.2. 2025년 기업 시장 매출 분석 (백만 USD) 7.4.3. 2025년 기업 시장 판매량 분석 (천 단위) 7.5. 기업별 평균 판매 가격(ASP), 판매량 및 지역별 동향 분석 (2025년) 7.6. 2025년 인공 호흡 마스크의 기업별 및 지역별 단가/평균 판매 가격(ASP) 7.7. 2025년 마취 마스크의 기업별 및 지역별 단가/평균 판매 가격(ASP) 7.8. 기업 프로필 7.8.1. Koninklijke Philips N.V. 7.8.1.1. 기업 개요 7.8.1.2. 재무 실적 7.8.1.3. 제품 벤치마킹 7.8.1.4. 전략적 이니셔티브 7.8.2. Nihon Kohden Corporation 7.8.2.1. 기업 개요 7.8.2.2. 재무 실적 7.8.2.3. 제품 벤치마킹 7.8.2.4. 전략적 이니셔티브 7.8.3. 카디널 헬스 7.8.3.1. 기업 개요 7.8.3.2. 재무 실적 7.8.3.3. 제품 벤치마킹 7.8.3.4. 전략적 이니셔티브 7.8.4. 메드트로닉 7.8.4.1. 기업 개요 7.8.4.2. 재무 실적 7.8.4.3. 제품 벤치마킹 7.8.4.4. 전략적 이니셔티브 7.8.5. Ambu A/S 7.8.5.1. 회사 개요 7.8.5.2. 재무 실적 7.8.5.3. 제품 벤치마킹 7.8.5.4. 전략적 이니셔티브 7.8.6. Drägerwerk AG & Co. KGaA 7.8.6.1. 회사 개요 7.8.6.2. 재무 실적 7.8.6.3. 제품 벤치마킹 7.8.6.4. 전략적 이니셔티브 7.8.7. Fisher & Paykel Healthcare Limited 7.8.7.1. 회사 개요 7.8.7.2. 재무 실적 7.8.7.3. 제품 벤치마킹 7.8.7.4. 전략적 이니셔티브 7.8.8. ResMed Inc. 7.8.8.1. 회사 개요 7.8.8.2. 재무 실적 7.8.8.3. 제품 벤치마킹 7.8.8.4. 전략적 이니셔티브 7.8.9. HMC Premedical S.p.A 7.8.9.1. 회사 개요 7.8.9.2. 재무 실적 7.8.9.3. 제품 벤치마킹 7.8.9.4. 전략적 이니셔티브 7.8.10. Intersurgical Ltd 7.8.10.1. 회사 개요 7.8.10.2. 재무 실적 7.8.10.3. 제품 벤치마킹 7.8.10.4. 전략적 이니셔티브 7.8.11. 해밀턴 메디컬 7.8.11.1. 기업 개요 7.8.11.2. 재무 실적 7.8.11.3. 제품 벤치마킹 7.8.11.4. 전략적 이니셔티브 7.8.12. 에어 리퀴드 메디컬 시스템즈 7.8.12.1. 회사 개요 7.8.12.2. 재무 실적 7.8.12.3. 제품 벤치마킹 7.8.12.4. 전략적 이니셔티브
|
| ※본 조사보고서 [글로벌 인공호흡기 및 마취 마스크 시장 (2026년~2033년) : 수술실, 중환자실, 응급실, 재택간호] (코드 : 978-1-68038-709-4) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [글로벌 인공호흡기 및 마취 마스크 시장 (2026년~2033년) : 수술실, 중환자실, 응급실, 재택간호] 에 대해서 E메일 문의는 여기를 클릭하세요. |