| ■ 영문 제목 : Healthcare EDI Market by offering (Clearinghouse, Claims, Eligibility & Verification, Referral Management), Connectivity (VAN, Point-to-point, Web Portal, API-enabled), Deployment, End user (Hospitals, ASC, Payers, Pharmacies) - Global Forecast to 2031 | |
 | ■ 상품코드 : HIT 2464 ■ 조사/발행회사 : MarketsandMarkets ■ 발행일 : 2026년 6월 ■ 페이지수 : 353 ■ 작성언어 : 영문 ■ 보고서 형태 : PDF ■ 납품 방식 : Email (주문후 24시간내 납품) ■ 조사대상 지역 : 글로벌 ■ 산업 분야 : 의료/바이오 |
| Single User | 견적의뢰/주문/질문 | |
| Multi User (Five User) | 견적의뢰/주문/질문 | |
| Corporate License | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
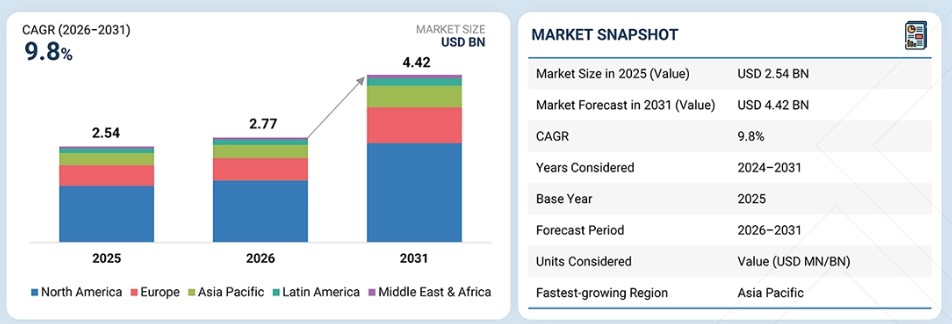
전 세계 의료 EDI 시장은 예측 기간 동안 연평균 성장률(CAGR) 9.8%를 기록하며, 2026년 27억 7천만 달러에서 2031년 44억 2천만 달러로 성장할 것으로 전망됩니다. 2025년 이 시장의 규모는 25억 4천만 달러였습니다. 의료 EDI 시장의 성장은 의료 서비스 제공자와 보험사 간의 청구서 제출, 자격 및 혜택 확인, 사전 승인, 전자 송금, 지급 내역 등록을 자동화해야 할 필요성이 증가함에 따라 주도되고 있습니다. 의료 기관들은 수작업으로 처리되는 서류 업무를 줄이고, 청구 오류를 감소시키며, 환급 절차를 가속화하고, 수익 주기 효율성을 개선하기 위해 EDI를 도입하고 있습니다.
■ 보고서 목차
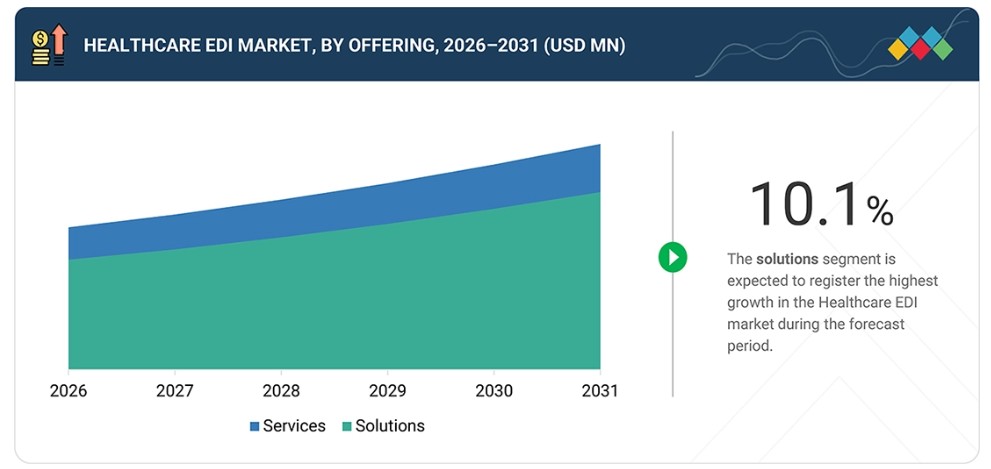
주요 내용시장 개요:기준 연도 시장 규모 (2025년): 25억 4천만 달러현재 시장 규모 (2026년): 27억 7천만 달러예상 시장 규모 (2031년): 44억 2천만 달러연평균 성장률(CAGR, 2026–2031년): 9.8% 부문별 선도 현황:지역별 선도: 북미는 2025년 59.0%의 점유율로 시장을 주도했습니다.가장 빠르게 성장하는 솔루션: 솔루션 부문은 예측 기간 동안 10.1%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.도입 부문 선도: VAN/클리어링하우스 기반 EDI 부문은 2025년 가장 큰 시장 점유율을 차지했습니다. 가장 빠르게 성장하는 제공 방식: 클라우드 기반 부문은 예측 기간 동안 10.0%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 최종 사용자 부문 선두: 의료 서비스 제공자는 2025년 최종 사용자 시장에서 가장 큰 점유율을 차지했습니다. 시장 전망 및 경쟁 구도: Optum, Inc., Availity, LLC, Experian Information Solutions, Inc.는 강력한 시장 점유율과 제품 포트폴리오를 바탕으로 의료 EDI 시장의 주요 기업으로 꼽혔습니다. Stedi, Inc., Candid Health, Inc., Rialtic, Inc. 등은 전문 틈새 분야에서 확고한 입지를 확보함으로써 신생 기업 및 중소기업 중에서 두각을 나타내고 있으며, 이는 신흥 시장 리더로서의 잠재력을 입증하고 있습니다. 효율적인 데이터 전송과 행정 비용 절감 등에 대한 강조로 인해 의료 부문에서 EDI에 대한 수요가 증가하고 있습니다. 이는 의료 제공자, 보험사, 청산소, 약국, 청구 팀을 포함한 다양한 의료 이해관계자 간의 거래 교환을 일관된 전자 형식을 통해 용이하게 하는 기술의 활용을 수반합니다. EDI는 청구 제출, 자격 확인, 사전 승인, 청구 상태 조회, 전자 송금, 지급 처리, 거래 등록 등의 기능에 적용됩니다. 고객의 고객에게 영향을 미치는 트렌드 및 혁신지급자와 의료 제공자 간의 신속한 의사소통, 행정 비용 절감, 거래 정확도 향상에 대한 요구가 증가하는 것이 시장의 주요 트렌드 중 일부입니다. 의료 제공자, 지급자, 청산소, 약국 및 청구 서비스 제공업체는 청구 제출, 자격 확인, 사전 승인, 청구 상태 조회, 전자 송금 및 지급 내역 등록을 자동화하기 위해 EDI 기술을 도입하고 있습니다. 클라우드 기반 EDI 시스템, 관리형 EDI 서비스, API 기반 데이터 교환, 인공지능 기반 청구 자동화의 도입이 증가함에 따라 의료 기관들이 행정 프로세스를 관리하는 방식이 변화했습니다. 이러한 추세는 수익 주기 전반에 걸쳐 효율성 향상, 인력 투입 감소, 오류 방지, 더 빠른 지급 처리, 투명성 제고에 기여하고 있습니다. Optum, Inc., Availity, LLC, Waystar Holding Corp., Cognizant Technology Solutions Corporation, Experian Information Solutions, Inc., Inovalon Holdings, Inc., athenahealth Group, Inc., Veradigm Inc., The SSI Group, LLC, Quadax, Inc. 등 이 시장의 주요 기업들은 이러한 추세의 발전에 기여해 왔습니다. 시장 생태계의료 분야의 EDI 생태계는 EDI 솔루션 제공업체, 청산소, 의료 정보 기술 솔루션 제공업체, 시스템 통합 기업, 관리형 서비스 제공업체, EDI 규정 준수 지원 기업으로 구성됩니다. 솔루션 제공업체는 청구 전송, 자격 및 혜택 조회, 사전 승인, 청구 상태 조회, 송금 안내 거래, 지급 기록, 거래 등록 및 EDI 보고를 위한 플랫폼을 제공합니다. 청산소는 의료 제공자, 보험사, 약국, 약제 혜택 관리자(PBM) 및 의료 산업의 기타 관련 기관 간에 거래가 안전하게 전송되도록 지원합니다. 관리형 서비스 제공업체는 구현, 보험사와의 연결, 거래 매핑, 파트너 온보딩, 모니터링 및 규정 준수 업데이트를 지원합니다. EDI 솔루션의 최종 사용자로는 병원, 외래 수술 센터, 진단 센터, 보험사, 약국, PBM, 청산소, 청구 서비스 제공업체 및 수익 주기 관리 업체 등이 있습니다. 지역예측 기간 동안 아시아 태평양 지역이 의료 EDI 시장에서 가장 빠른 성장세를 보일 전망아시아 태평양 시장은 의료 EDI 시장에서 가장 빠른 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 이러한 성장은 의료 분야의 디지털화 확대, 보험 보급률 증가, 병원 네트워크 확장, 그리고 청구 및 지급 처리 워크플로우 자동화에 대한 수요 증가에 기인합니다. 전자 청구 소프트웨어, 병원 정보 시스템, 클라우드 기반 EDI 시스템 및 보험사 네트워크 솔루션을 도입하고 있는 국가로는 중국, 인도, 일본, 한국, 호주 등이 있습니다. 병원, 클리닉, 진단 센터, 보험사, 약국 및 PBM이 청구 처리, 자격 심사, 사전 승인, 송금 통지 및 지급 처리를 위해 의료 EDI에 대한 수요가 증가함에 따라 시장 성장이 가속화될 것으로 예상됩니다. 의료 EDI 시장: 기업 평가 매트릭스의료 EDI 시장 매트릭스에서 Optum, Inc. (스타)는 보험사-의료기관 간 연결, 청산소 운영, 청구 관리, 자격 확인, 송금 안내 및 지급 워크플로우 분야에서 강력한 입지를 바탕으로 선두를 달리고 있습니다. 방대한 거래 네트워크, 광범위한 보험사와의 관계, 그리고 수익 주기 및 행정 워크플로우와의 통합은 이 회사의 시장 지위를 공고히 하고 있습니다. Waystar Holding Corp. (신흥 리더)는 클라우드 기반 수익 주기 플랫폼, 청구 자동화, 자격 확인, 사전 승인, 청구 거절 관리 및 결제 솔루션을 통해 입지를 넓혀가고 있습니다. 의료 제공자의 청구 워크플로우를 간소화하고 환급 가시성을 개선하는 데 있어 강점을 바탕으로, 의료 EDI 시장에서 점점 더 중요한 역할을 수행하고 있습니다. 주요 시장 참여 기업
최근 동향2026년 5월 : 미국 메디케어·메디케이드 서비스 센터(CMS)는 전자 사전 승인 준비를 앞당기며, 특정 CMS 규제 대상 건강 보험 플랜이 2027년 1월 1일부터 사전 승인 API를 구현하고 유지해야 한다고 밝혔습니다. 이는 API 기반 EDI 및 FHIR 기반 지불자-의료 제공자 거래 워크플로우에 대한 수요를 뒷받침할 것으로 예상됩니다. 2025년 7월 : 헬스엣지 소프트웨어(HealthEdge Software, Inc.)(미국)와 코독소(Codoxo, Inc.)(미국)는 생성형 AI를 활용한 지급 무결성에 중점을 둔 전략적 파트너십을 발표했습니다. 이번 협력은 의료 거래 워크플로우와 관련된 청구 심사, 지급 정확도 및 행정 업무 자동화를 개선함으로써 보험사 운영을 지원합니다. 2025년 2월 : Edifecs, Inc. (미국)는 EDI, FHIR 및 스마트 트레이딩 기능을 결합한 ‘Healthcare Interoperability Cloud’를 출시하여, 지불 기관 및 의료 기관이 상호운용성과 CMS 사전 승인 규정 준수 요구 사항을 관리할 수 있도록 지원했습니다. 이 플랫폼은 지불 기관-의료 제공자 간 데이터 교환, EDI 게이트웨이 워크플로우 및 FHIR 기반 연결성을 지원합니다. 2026년 2월 : HealthEdge Software, Inc.(미국)와 ECHO Health, Inc.(미국)는 HealthEdge HealthRules Payer를 ECHO 결제 플랫폼과 통합하여 의료 결제 프로세스를 간소화하기 위해 파트너십을 체결했습니다. 이 파트너십은 건강 보험사 및 의료 제공자 네트워크를 위한 전자 결제 및 송금 워크플로우를 지원합니다.
1 서론 33
1.1 연구 목적 33
1.2 시장 정의 33
1.3 시장 범위 34
1.3.1 시장 세분화 및 지역 범위 34
1.3.2 포함 및 제외 항목 35
1.3.3 분석 기간 36
1.4 분석 통화 36
1.5 한계점 37
1.6 이해관계자 37
1.7 변경 사항 요약 38
2 집행 요약 39
2.1 주요 통찰 및 시장 하이라이트 39
2.2 주요 시장 참여자: 시장 점유율 통찰 및 전략적 발전 41
2.3 시장을 형성하는 파괴적 트렌드 42
2.4 고성장 부문 및 신흥 시장 43
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 44
3 심층 분석 45
3.1 의료 EDI 시장 개요 45
3.2 제품 및 지역별 의료 EDI 시장 46
3.3 의료 EDI 시장: 지역별 개요 46
4 시장 개요 47
4.1 서론 47
4.2 시장 동향 47
4.2.1 성장 동인 48
4.2.1.1 거래 프로세스를 뒷받침하는 규제 48
4.2.1.2 의료비 절감에 대한 요구 증가 49
4.2.1.3 의료 EDI 소프트웨어와 관련된 비용 절감 및 운영 효율성 향상 50
4.2.1.4 간소화된 청구 관리에 대한 수요 증가 51
4.2.1.5 청구 관리를 가속화하는 API 통합 52
4.2.2 제약 요인 53
4.2.2.1 데이터 보안과 관련된 우려 53
4.2.2.2 높은 소프트웨어 도입 비용 54
4.2.3 기회 55
4.2.3.1 EDI 서비스 아웃소싱 증가 추세 55
4.2.3.2 ICD-11 지침 채택 55
4.2.3.3 실시간 데이터 교환 활용 56
4.2.3.4 원격의료 및 원격 모니터링 기능의 확대 57
4.2.4 과제 57
4.2.4.1 의료 IT 솔루션의 통합 57
4.2.4.2 최종 사용자의 한계 및 요구 사항 58
4.2.4.3 레거시 시스템의 상호운용성 문제 59
4.2.4.4 거래와 관련된 복잡성 59
4.3 미충족 수요 및 미개척 분야 59
4.4 상호 연결된 시장 및 부문 간 기회 60
4.5 1/2/3위 기업들의 전략적 움직임 61
5 산업 동향 63
5.1 포터의 5가지 힘 분석 63
5.1.1 공급자의 협상력 64
5.1.2 구매자의 협상력 64
5.1.3 대체재의 위협 64
5.1.4 신규 진입자의 위협 64
5.1.5 경쟁 강도 65
5.2 거시경제 지표 65
5.2.1 서론 65
5.2.2 GDP 동향 및 전망 65
5.2.3 글로벌 헬스케어 IT 산업의 동향 65
5.3 가치 사슬 분석 66
5.3.1 연구 및 제품 개발 67
5.3.2 기술 투입 및 인프라 67
5.3.3 플랫폼 개발 및 통합 67
5.3.4 유통 68
5.3.5 마케팅 및 영업 68
5.3.6 사후 서비스 68
5.4 생태계 분석 68
5.5 가격 분석 70
5.5.1 제품군별 의료 EDI 솔루션 예상 가격 (2025년) 71
5.5.2 지역별 의료 EDI 솔루션 예상 가격 (2025년) 71
5.6 주요 컨퍼런스 및 행사, 2026–2027년 72
5.7 고객 비즈니스에 영향을 미치는 동향/변혁 73
5.8 투자 및 자금 조달 시나리오 74
5.9 사례 연구 분석 75
5.10 2025년 미국 관세 조치의 영향 – 의료 EDI 시장 77
5.10.1 서론 77
5.10.2 주요 관세율 78
5.10.3 가격 영향 분석 79
5.10.4 국가/지역별 영향 79
5.10.4.1 미국 79
5.10.4.2 유럽 79
5.10.4.3 아시아 태평양 79
5.10.5 최종 사용 산업에 미치는 영향 80
5.10.5.1 의료 서비스 제공자 80
5.10.5.2 의료비 지급 기관 80
5.10.5.3 의료 정보 중계 기관 80
5.10.5.4 약국 및 PBM 80
5.10.5.5 기타 최종 사용자 81
6 기술, 특허,
디지털 및 AI 도입을 통한 전략적 혁신 82
6.1 주요 신기술 82
6.1.1 FHIR 기반 API/API 지원 EDI 82
6.1.2 EDI 자동화를 위한 AI/기계 학습 82
6.1.3 전자 청구 첨부 파일/디지털 문서 교환 82
6.2 보완 기술 83
6.2.1 전자건강기록(EHR)/진료 관리 시스템 통합 83
6.2.2 수익 주기 관리 플랫폼 83
6.3 관련 기술 84
6.3.1 의료 상호운용성 플랫폼/건강 정보 교환 84
6.3.2 의료 결제 및 전자 자금 이체(EFT) 플랫폼 84
6.4 기술/제품 로드맵 84
6.5 특허 분석 85
6.5.1 의료 EDI 시장의 특허 출원 동향 85
6.5.2 통찰: 관할권 및 주요 출원인 분석 86
6.6 향후 응용 분야 89
6.6.1 AI 기반 청구 처리 및 의사결정 자동화 89
6.6.2 실시간 상호운용성 및 API 기반 데이터 교환 89
6.6.3 지능형 수익 주기 및 지급 관리 89
6.7 AI/일반 AI가 의료 EDI 시장에 미치는 영향 90
6.7.1 서론 90
6.7.2 의료 EDI 시장에서 AI/일반 AI의 시장 잠재력 91
6.7.3 AI/일반 AI 도입 관련 사례 연구 92
6.7.3.1 센타라 헬스(Sentara Health)의 AI 기반 청구 관리 및 수익 주기 최적화 92
6.7.4 AI/일반 AI가 상호 연결된 생태계 및 인접 생태계에 미치는 영향 93
6.7.4.1 수익 주기 관리 시장 93
6.7.4.2 의료 상호운용성 시장 93
6.7.4.3 의료 청구 관리 시장 94
6.7.5 사용자 준비도 및 영향 평가 94
6.7.5.1 사용자 준비도 94
6.7.5.1.1 의료 서비스 제공자 94
6.7.5.1.2 의료 보험자 94
6.7.5.2 영향 평가 94
6.7.5.2.1 사용자 A: 의료 서비스 제공자 94
6.7.5.2.1.1 구현 94
6.7.5.2.1.2 영향 95
6.7.5.2.2 사용자 B: 의료비 지급 기관 95
6.7.5.2.2.1 구현 95
6.7.5.2.2.2 영향 95
7 규제 환경 96
7.1 지역별 규정 및 규정 준수 96
7.1.1 규제 기관, 정부 기관 및 기타 조직 97
7.1.2 규제 프레임워크 99
7.1.2.1 북미 99
7.1.2.2 유럽 100
7.1.2.3 아시아 태평양 100
7.1.2.4 라틴 아메리카 101
7.1.2.5 중동 및 아프리카 101
7.1.3 산업 표준 102
8 고객 환경 및 구매자 행동 103
8.1 서론 103
8.2 의사결정 과정 103
8.3 구매자 이해관계자 및 구매 평가 기준 104
8.3.1 구매 과정의 주요 이해관계자 104
8.3.2 구매 기준 105
8.4 도입 장벽 및 내부 과제 106
8.5 다양한 최종 사용 산업 분야의 미충족 요구 사항 106
8.5.1 미충족 요구 사항 107
8.5.2 최종 사용자의 기대 108
8.6 시장 수익성 108
9 제품/서비스 유형별 의료 EDI 시장 109
9.1 서론 110
9.2 솔루션 110
9.2.1 EDI 청산소 솔루션 112
9.2.1.1 지불자 네트워크 규모, 혼란 이후의 회복력, FHIR의 진화가 네트워크 기반 플랫폼 수요를 지탱 112
9.2.2 청구 관리 솔루션 113
9.2.2.1 AI 기반 청구 거절 방지 기술은 1차 심사 정확도를 측정 가능한 재무 성과 지표로 전환 113
9.2.3 자격 및 혜택 검증 솔루션 114
9.2.3.1 프런트엔드 보장 범위 정확도는 다운스트림 청구 거절의 대부분을 유발하는 업스트림 오류를 방지합니다 114
9.2.4 사전 승인 및 의뢰 관리 솔루션 115
9.2.4.1 연방 API 의무화로 인해 대부분의 수동 의료 워크플로가 전자적 의무 프로세스로 전환됩니다 115
9.2.5 전자 송금 및 지급 전표 처리 솔루션 116
9.2.5.1 수조 달러 규모의 전자 결제 처리량과 사기 위험으로 인해 자동화된 전표 처리로의 전략적 전환이 정당화됩니다 116
9.2.6 기타 솔루션 117
9.2.6.1 전자 청구 첨부 파일 및 워크플로우 분석은 EDI 가치 사슬을 핵심 거래를 넘어 확장합니다 117
9.3 서비스 118
9.3.1 규제 준수 기한, 디지털 전환 누적 과제 및 인력 부족이 서비스 수요를 창출합니다 118
9.3.2 구현 및 통합 서비스 119
9.3.2.1 EHR 플랫폼 전환 및 FHIR API 구축으로 인해 수년에 걸친 통합 프로젝트 백로그가 동시에 발생 119
9.3.3 관리형 EDI 서비스 120
9.3.3.1 운영 리스크 및 수익 주기 인력 부족으로 인해 거래 관리 아웃소싱이 가속화됨 120
9.3.4 지원 및 유지보수 서비스 121
9.3.4.1 지속적인 지불자 규정 변화와 연례 코드 세트 업데이트로 인해 EDI 유지보수는 선택 사항이 아닌 필수 사항이 됨 121
9.3.5 컨설팅 및 규정 준수 서비스 122
9.3.5.1 연이어 다가오는 연방 상호운용성 마감 기한으로 인해 즉각적이고 수년에 걸친 규정 준수 자문 업무가 발생 122
9.3.6 기타 서비스 123
9.3.6.1 조직의 다각화 및 현대화에 따라 네트워크 온보딩, 플랫폼 마이그레이션 및 맞춤형 매핑이 가속화되고 있습니다 123
10 연결 방식별 의료 EDI 시장 125
10.1 서론 126
10.2 VAN/클리어링하우스 기반 EDI 126
10.2.1 단일 연결 지급 기관 및 혼란 이후의 회복탄력성 투자가 네트워크 매개 거래량의 지배적 비중을 유지 126
10.3 포인트-투-포인트 EDI 127
10.3.1 기업 거래량 경제성과 통합 플랫폼 구축이 직접적인 양자 간 연결성을 유지 127
10.4 웹 포털 기반 EDI 128
10.4.1 브라우저 기반 액세스는 처리량이 적은 제공업체에 적합하며 자동화로 전환하는 경로 역할을 합니다 128
10.5 API 기반 EDI 129
10.5.1 FHIR API 의무화로 인해 실시간 프로그래매틱 교환이 가장 빠르게 성장하고 전략적으로 가장 시급한 모드가 됨 129
10.6 기타 연결 모드 130
10.6.1 안전한 대량 파일 교환 및 하이브리드 아키텍처는 수년에 걸친 현대화 과정에서 대규모 배치 워크로드를 처리합니다 130
11 구축 모델별 의료 EDI 시장 132
11.1 서론 133
11.2 클라우드 기반 133
11.2.1 확장성, AI 제공 및 장애 후 복원력에 대한 투자를 통해 클라우드가 시장의 주류 배포 모델로 자리매김 133
11.3 온프레미스 134
11.3.1 데이터 주권, 보안 규정, 레거시 시스템과의 심도 있는 통합이 기업 보험사에서의 온프레미스 배포를 지속시키고 있다 134
11.4 하이브리드 135
11.4.1 단계적 현대화를 통해 미션 크리티컬한 레거시 배치 인프라를 중단시키지 않고 FHIR API 준수를 달성 135
12 최종 사용자별 의료 EDI 시장 137
12.1 서론 138
12.2 의료 서비스 제공자 138
12.2.1 병원 및 클리닉 140
12.2.1.1 기관별 청구 처리의 복잡성과 기업 수익 규모로 인해 청구 라이프사이클 전반에 걸친 심층적인 EDI 투자가 정당화됨 140
12.2.2 외래 수술 센터 141
12.2.2.1 고가 시술과 의무적인 사전 승인으로 인해 자동화는 외래 수술 센터(ASC)의 재무 성과에 핵심적인 역할을 한다 141
12.2.3 진단 센터 및 검사실 142
12.2.3.1 마진이 얇은 상황에서 청구 건수가 매우 많기 때문에, 거래당 자동화의 경제성이 검사실의 수익성에 결정적인 요인이 됩니다 142
12.2.4 기타 의료 서비스 제공자 143
12.2.4.1 보장 균등성 시행, 치과 진료 확대 및 급성기 후 치료 분야의 성장은 EDI를 역사적으로 디지털화가 미흡했던 의료 환경으로까지 확대시키고 있습니다 143
12.3 의료 보험자 144
12.3.1 연방 API 준수 의무와 지급 정확성 요구 사항으로 인해 보험자 측의 포괄적인 EDI 현대화가 불가피해짐 144
12.3.2 민간 보험사 145
12.3.2.1 경쟁적 효율성과 의료 제공자 경험의 질이 상업 보험사의 EDI 현대화 투자를 주도한다 145
12.3.3 공공 보험사 146
12.3.3.1 연방 정부의 의무 규정과 현대화 자금이 정부 보건 프로그램 전반에 걸친 전자 데이터 교환을 촉진한다 146
12.4 의료 정보 중개 기관 147
12.4.1 보안 투자와 FHIR의 진화는 중개 기관의 비즈니스 모델을 방어하고 동시에 혁신한다 147
12.5 약국 및 PBMS 148
12.5.1 실시간 처방전 거래 및 전자 사전 승인이 약국 부문의 초고속 EDI를 지탱하고 있다 148
12.6 기타 최종 사용자 149
12.6.1 RCM 아웃소싱 업체, 디지털 헬스케어 기업 및 공급망 조직이 EDI 거래 기반을 확대 149
13 지역별 의료 EDI 시장 151
13.1 서론 152
13.2 북미 152
13.2.1 북미의 거시경제 전망 156
13.2.2 미국 157
13.2.2.1 규제 준수 및 행정 업무 자동화가 의료 EDI 도입을 주도 157
13.2.3 캐나다 160
13.2.3.1 상호 운용성 이니셔티브 및 디지털 헬스 전환이 의료 EDI 성장을 뒷받침 160
13.3 유럽 164
13.3.1 유럽의 거시경제 전망 168
13.3.2 독일 169
13.3.2.1 의료 데이터법 및 디지털 헬스 인프라가 의료 EDI 도입을 주도 169
13.3.3 프랑스 172
13.3.3.1 국가 디지털 헬스 전략 및 건강 데이터 교환 이니셔티브가 의료 EDI 도입을 주도 172
13.3.4 영국 176
13.3.4.1 NHS 디지털 전환 및 상호운용성 이니셔티브가 의료 EDI 도입을 가속화 176
13.3.5 이탈리아 180
13.3.5.1 의료 데이터 교환을 변화시키는 디지털 헬스 인프라 투자 및 FSE 확대 180
13.3.6 스페인 183
13.3.6.1 시장 활성화를 위한 국가 디지털 헬스 전략 및 상호운용성 인프라 현대화 183
13.3.7 기타 유럽 국가 187
13.4 아시아 태평양 190
13.4.1 아시아 태평양 지역의 거시경제 전망 195
13.4.2 중국 195
13.4.2.1 의료보험 확대 및 디지털 헬스 인프라 현대화 195
13.4.3 일본 199
13.4.3.1 의료 상호운용성을 주도하는 의료 DX 이니셔티브 및 국민건강보험 디지털화 199
13.4.4 인도 202
13.4.4.1 Ayushman Bharat Digital Mission (ABDM) 및 National Health Claims Exchange (NHCX)가 의료 상호운용성을 발전시키고 있음 202
13.4.5 호주 206
13.4.5.1 국가 디지털 헬스 전략 및 상호운용성 이니셔티브가 의료 데이터 교환을 강화하고 있음 206
13.4.6 대한민국 210
13.4.6.1 의료 데이터 교환을 가속화하는 디지털 헬스 정책 및 국가 상호운용성 이니셔티브 210
13.4.7 기타 아시아 태평양 지역 213
13.5 라틴 아메리카 217
13.5.1 라틴 아메리카의 거시경제 전망 220
13.5.2 브라질 221
13.5.2.1 의료 상호운용성 강화를 위한 국가 보건 데이터 네트워크(RNDS) 및 디지털 헬스 전환 221
13.5.3 멕시코 224
13.5.3.1 시장 성장을 촉진하기 위한 의료 상호운용성 이니셔티브 및 전자 건강 기록 현대화 224
13.5.4 기타 라틴 아메리카 국가 228
13.6 중동 및 아프리카 231
13.6.1 중동 및 아프리카의 거시경제 전망 232
13.6.2 GCC 국가 236
13.6.2.1 사우디아라비아 239
13.6.2.1.1 국가 보건 정보 교환(NPHIES) 및 ‘비전 2030’이 의료 상호운용성을 가속화 239
13.6.2.2 아랍에미리트(UAE) 243
13.6.2.2.1 의료 상호운용성을 촉진하는 국가 보건 정보 교환 이니셔티브 및 디지털 헬스 전략 243
13.6.2.3 기타 GCC 국가 247
13.6.2.3.1 의료 데이터 교환을 강화하는 국가 디지털 헬스 전략 및 상호운용성 이니셔티브 247
13.6.3 남아프리카 공화국 251
13.6.3.1 시장을 주도하는 국가 건강 보험 개혁 및 의료 디지털화 251
13.6.4 중동 및 아프리카 기타 지역 254
14 경쟁 구도 258
14.1 소개 258
14.2 주요 기업 전략/승리 요인 258
14.2.1 의료 EDI 시장 참여 기업들의 전략 개요 259
14.3 매출 점유율 분석, 2021–2025 260
14.4 시장 점유율 분석, 2025 261
14.5 기업 평가 매트릭스: 주요 기업, 2025 264
14.5.1 스타 기업 264
14.5.2 보편적 기업 264
14.5.3 신흥 선도 기업 264
14.5.4 참여 기업 264
14.5.5 기업 사업 범위: 주요 기업, 2025 266
14.5.5.1 기업 사업 범위 266
14.5.5.2 지역별 사업 범위 267
14.5.5.3 제품·서비스 제공 범위 268
14.5.5.4 연결 방식별 사업 범위 269
14.5.5.5 최종 사용자 진출 현황 271
14.6 기업 평가 매트릭스: 스타트업/중소기업, 2025 272
14.6.1 진취적인 기업 272
14.6.2 역동적인 기업 272
14.6.3 출발점 272
14.6.4 대응력 있는 기업 272
14.6.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 274
14.7 기업 가치 평가 및 재무 지표 276
14.7.1 재무 지표 276
14.7.2 기업 가치 평가 276
14.8 브랜드/소프트웨어 비교 분석 277
14.9 경쟁 시나리오 278
14.9.1 제품 출시 및 개발 278
14.9.2 거래 279
15 기업 프로필 281
15.1 주요 기업 281
15.1.1 OPTUM INC. 281
15.1.1.1 사업 개요 281
15.1.1.2 제공 제품 282
15.1.1.3 최근 동향 283
15.1.1.3.1 거래 283
15.1.1.3.2 기타 동향 283
15.1.2
AVAILABILITY, LLC 284
15.1.2.1 사업 개요 284
15.1.2.2 제공 제품 284
15.1.2.3 최근 동향 285
15.1.2.3.1 거래 285
15.1.3 WAYSTAR HOLDING CORP. 286
15.1.3.1 사업 개요 286
15.1.3.2 제공 제품 287
15.1.3.3 최근 동향 288
15.1.3.3.1 제품 출시 및 승인 288
15.1.3.3.2 거래 내역 288
15.1.4 코그니전트 289
15.1.4.1 사업 개요 289
15.1.4.2 제공 제품 290
15.1.4.3 최근 동향 291
15.1.4.3.1 제품 출시 및 승인 291
15.1.4.3.2 거래 291
15.1.4.3.3 기타 동향 292
15.1.5 MCKESSON CORPORATION 293
15.1.5.1 사업 개요 293
15.1.5.2 제공 제품 294
15.1.5.3 최근 동향 294
15.1.5.3.1 기타 동향 294
15.1.6 EXPERIAN INFORMATION SOLUTIONS, INC. 295
15.1.6.1 사업 개요 295
15.1.6.2 제공 제품 296
15.1.6.3 최근 동향 297
15.1.6.3.1 제품 출시 및 승인 297
15.1.6.3.2 기타 동향 297
15.1.7 INOVALON HOLDINGS, INC. 298
15.1.7.1 사업 개요 298
15.1.7.2 제공 제품 298
15.1.7.3 최근 동향 299
15.1.7.3.1 제품 출시 및 승인 299
15.1.7.3.2 거래 299
15.1.8 ATHENAHEALTH GROUP, INC. 300
15.1.8.1 사업 개요 300
15.1.8.2 제공 제품 300
15.1.8.3 최근 동향 301
15.1.8.3.1 제품 출시 및 승인 301
15.1.9 VERADIGM INC. 302
15.1.9.1 사업 개요 302
15.1.9.2 제공 제품 302
15.1.9.3 최근 동향 303
15.1.9.3.1 제품 출시 및 승인 303
15.1.10 THE SSI GROUP, LLC 304
15.1.10.1 사업 개요 304
15.1.10.2 제공 제품 304
15.1.11 IBM 305
15.1.11.1 사업 개요 305
15.1.11.2 제공 제품 306
15.1.11.3 최근 동향 307
15.1.11.3.1
제품 출시 및 승인 307
15.1.11.3.2 거래 307
15.1.12 ORACLE 308
15.1.12.1 사업 개요 308
15.1.12.2 제공 제품 309
15.1.12.3 최근 동향 310
15.1.12.3.1 제품 출시 및 승인 310
15.1.13 NTT DATA GROUP CORPORATION 311
15.1.13.1 사업 개요 311
15.1.13.2 제공 제품 312
15.1.14 COMARCH S.A. 313
15.1.14.1 사업 개요 313
15.1.14.2 제공 제품 313
15.1.15 AXWAY 314
15.1.15.1 사업 개요 314
15.1.15.2 제공 제품 315
15.1.15.3 최근 동향 316
15.1.15.3.1 거래 내역 316
15.1.16 BOOMI, LP 317
15.1.16.1 사업 개요 317
15.1.16.2 제공 제품 317
15.1.16.3 최근 동향 318
15.1.16.3.1 제품 출시 및 승인 318
15.1.17 TRUECOMMERCE, INC. 319
15.1.17.1 사업 개요 319
15.1.17.2 제공 제품 319
15.1.17.3 최근 동향 320
15.1.17.3.1 제품 출시 및 승인 320
15.1.18 PLEXIS HEALTHCARE SYSTEMS, INC. 321
15.1.18.1 사업 개요 321
15.1.18.2 제공 제품 321
15.1.19 EPICOR SOFTWARE CORPORATION 322
15.1.19.1 사업 개요 322
15.1.19.2 제공 제품 322
15.1.20 CLEO COMMUNICATIONS LLC 323
15.1.20.1 사업 개요 323
15.1.20.2 제공 제품 323
15.2 기타 업체 324
15.2.1 STEDI, INC. 324
15.2.2 CANDID HEALTH, INC. 325
15.2.3 AKASA, INC. 326
15.2.4 RIALTIC, INC. 327
15.2.5 PLEDGE HEALTH, INC. 328
16 연구 방법론 329
16.1 연구 접근 방식 329
16.1.1 2차 연구 330
16.1.1.1 2차 자료의 주요 데이터 331
16.1.2 1차 조사 331
16.1.2.1 1차 자료 332
16.1.2.2 1차 자료의 주요 데이터 333
16.1.2.3 1차 자료의 세부 분류 333
16.1.2.4 1차 전문가들의 통찰 334
16.2 연구 방법론 설계 334
16.3 시장 규모 추정 336
16.4 시장 세분화 데이터 삼각검증 341
16.5 시장 점유율 추정 342
16.6 연구 가정 342
16.7 연구의 한계 343
16.7.1 방법론 관련 한계 343
16.8 위험 평가 343
17 부록 344
17.1 토론 가이드 344
17.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 349
17.3 맞춤 설정 옵션 351
17.4 관련 보고서 351
17.5 저자 정보 352
|
| ※본 조사보고서 [세계의 의료 EDI 시장 (~2031년) : 청산소, 청구, 자격 및 검증, 의뢰 관리] (코드 : HIT 2464) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [세계의 의료 EDI 시장 (~2031년) : 청산소, 청구, 자격 및 검증, 의뢰 관리] 에 대해서 E메일 문의는 여기를 클릭하세요. |