주요 내용
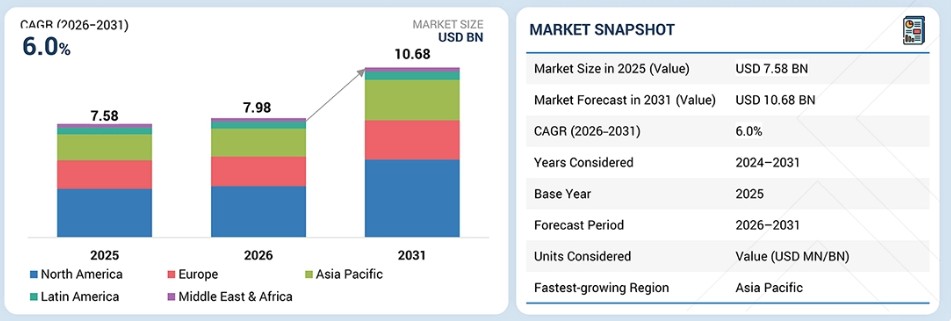
시장 개요:기준 연도 시장 규모 (2025년): 75억 8천만 달러현재 시장 규모 (2026년): 79억 8천만 달러예상 시장 규모 (2031년): 106억 8천만 달러연평균 성장률(CAGR, 2026–2031년): 6.0%
부문별 선도 동향:지역별 전망: 아시아 태평양 지역은 예측 기간 동안 7.1%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.제품 부문 선도: 시스템 부문은 2025년 55.5%의 가장 큰 시장 점유율을 차지했습니다.기술 부문 선도: 외부 조사 방사선 치료 부문은 예측 기간 동안 5.7%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 응용 분야 리더: EBRT 응용 분야 부문은 2025년 96.0%의 점유율로 시장을 주도했습니다. 시술 분야 리더: 외부 조사 방사선 치료 시술 부문은 2025년 96.0%의 가장 큰 시장 점유율을 차지했습니다. 최종 사용자 리더: 병원 부문은 2026년부터 2031년까지 5.7%의 가장 빠른 성장률을 보일 것으로 전망됩니다.
시장 전망 및 경쟁 구도: 지멘스 헬시니어스 AG(Varian Medical Systems, Inc.) (독일), 엘렉타(Elekta, 스웨덴), 애큐레이(Accuray Incorporated, 미국), IBA 월드와이드(IBA Worldwide, 벨기에), 그리고 뷰레이(ViewRay, Inc., 미국)는 강력한 글로벌 시장 입지, 광범위한 제품 포트폴리오, 첨단 R&D 역량, 그리고 선진국 및 신흥 지역을 아우르는 탄탄한 유통망을 바탕으로 방사선 치료 시장의 주요 기업으로 꼽힌다. 브레인랩 AG(독일)와 BEBIG 메디컬(독일)은 전문적인 방사선 치료 솔루션을 제공하며 틈새 시장에서 입지를 공고히 하고 있는 성공적인 스타트업 및 중소기업에 속합니다.
방사선 치료 시장의 성장은 전 세계 암 발병률 증가, 의료비 지출 확대, 정밀 암 치료에 대한 수요 증가 등 여러 요인에 의해 주도되고 있습니다. 양성자 빔 치료, 적응형 방사선 치료, 정위 방사선 수술, 인공지능 기반 치료 계획 수립과 같은 첨단 기술의 신속한 도입은 종양 치료의 정확도를 높이는 동시에 주변 조직에 대한 손상을 최소화하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
여러 기술 발전과 트렌드가 방사선 치료 시장에 상당한 영향을 미칠 것으로 보입니다. 주요 발전 사항으로는 선형 가속기(LINAC), 양성자 치료 시스템, MRI 유도 방사선 치료 시스템, 정위 방사선 치료 시스템과 같은 첨단 기술이 포함됩니다. 또한, 인공지능 기반 치료 계획 솔루션, 워크플로우 최적화 도구, 실시간 종양 추적 시스템과 같은 혁신 기술들이 시장의 미래를 주도할 것으로 예상됩니다. 이러한 기술 발전의 주된 목표는 방사선 치료 절차의 효능을 높이는 것입니다. 최근에는 저분할 방사선 치료와 영상 유도 치료 절차가 점점 더 널리 보급되고 있습니다.
시장 생태계
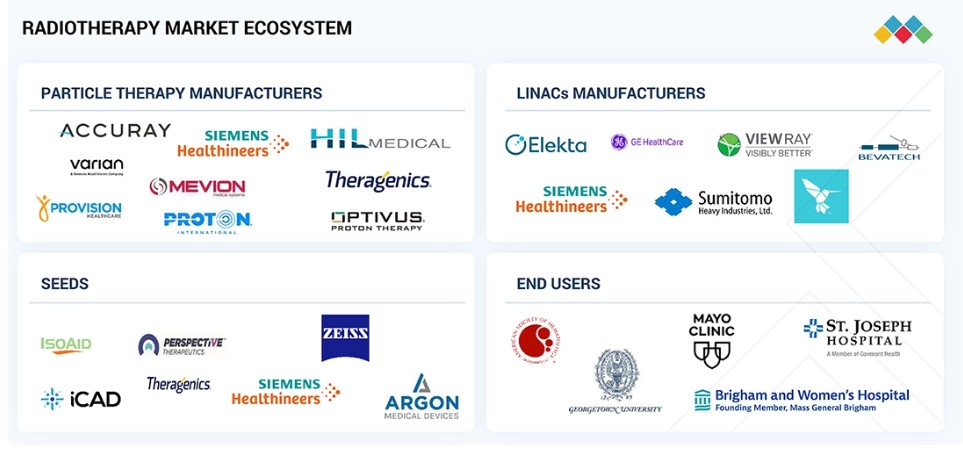
방사선 치료 시장의 이해관계자에는 방사선 치료 시스템 제조업체, 소프트웨어 및 치료 계획 솔루션 제공업체, 부품 공급업체, 유통업체, 병원, 독립 방사선 치료 센터, 규제 당국이 포함됩니다. 이 시장의 기업들은 치료 정밀도를 높이고 임상 결과를 개선하기 위해 선형 가속기(LINAC), MRI 유도 방사선 치료 시스템, 입자 치료 시스템, 근접 치료 솔루션, AI 기반 치료 계획 플랫폼과 같은 첨단 방사선 치료 시스템 개발에 주력하고 있습니다. 공급업체와 서비스 제공업체는 소모품 공급, 소프트웨어 통합, 설치, 유지보수 및 워크플로우 최적화 서비스를 제공함으로써 시장에 기여하고 있습니다. 첨단 암 치료 절차에 대한 수요가 증가함에 따라 병원과 독립 방사선 치료 센터가 주요 최종 사용자입니다. 미국 식품의약국(FDA) 및 유럽의약품청(EMA)과 같은 규제 기관은 혁신적인 방사선 치료 기술의 안전성, 유효성 및 승인을 보장합니다. 방사선 치료 생태계 내에서 활동하는 주요 기업으로는 지멘스 헬시니어스 AG(독일), 엘렉타(스웨덴), 애큐레이 인코퍼레이티드(미국), IBA 월드와이드(벨기에), 브레인랩 AG(독일), 베빅 메디컬(독일) 등이 있습니다.
지역
예측 기간 동안 아시아 태평양 지역이 글로벌 방사선 치료 시장에서 가장 빠르게 성장할 전망
아시아 태평양 지역은 예측 기간 동안 방사선 치료 시장에서 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 아시아 태평양 지역은 중국, 인도, 한국, 호주, 일본 및 기타 아시아 태평양 국가들로 구성됩니다. 이러한 성장은 암 유병률 증가, 인구 고령화, 종양학 인프라 확충, 그리고 선형 가속기, 영상 유도 방사선 치료, 양성자 치료와 같은 첨단 방사선 치료 장비의 도입 확대에 의해 주도되고 있습니다. 시장을 견인하는 기타 요인으로는 정부 지출 증가, 의료 관광 확대, 시장 공급업체 간의 협력 등이 있습니다.
방사선 치료 시장: 기업 평가 매트릭스
방사선 치료 시장은 ‘스타(Stars)’, ‘신흥 리더(Emerging Leaders)’, ‘보편적 참여자(Pervasive Players)’, ‘일반 참여자(Participants)’ 범주에 걸쳐 활동하는 여러 기존 및 신흥 기업들로 특징지어집니다. 지멘스 헬시니어스(Siemens Healthineers), 엘렉타(Elekta), 애큐레이(Accuray), IBA 월드와이드(IBA Worldwide), 뷰레이 테크놀로지스(ViewRay Technologies) 등 ‘스타(Stars)’로 분류된 기업들은 폭넓은 제품 포트폴리오, 첨단 방사선 치료 기술, 글로벌 입지, 그리고 정밀 종양학, 적응형 방사선 치료, 양성자 치료, AI 기반 치료 계획 수립 분야의 혁신에 대한 강력한 집중을 바탕으로 강력한 시장 지위를 확보하고 있습니다. 스미토모(Sumitomo), 칼 자이스(Carl Zeiss), 히타치(Hitachi)와 같은 ‘신흥 리더(Emerging Leaders)’ 기업들은 지속적인 기술 발전과 전문적인 방사선 치료 솔루션을 통해 시장 입지를 강화하고 있습니다. 필립스(Philips)와 메비온(Mevion)을 포함한 ‘보편적 기업(Pervasive Players)’은 특히 영상 진단 및 양성자 치료 분야에서 확립된 사업 전략과 집중된 기술 포트폴리오를 보유하고 있습니다. 한편, MIM 소프트웨어, 파나세아 메디컬 테크놀로지스, 옵티버스 양성자 치료, 퍼스펙티브 테라퓨틱스, 프로비전 헬스케어와 같은 참여 기업들은 틈새 제품, 소프트웨어 솔루션, 전문 방사선 치료 응용 분야를 통해 시장 입지를 확대하고 있습니다. 이들 기업은 현재 선도 기업들에 비해 시장 점유율이 낮지만, 혁신에 대한 관심 증대, 전략적 협력, 신흥 응용 분야로의 진출을 통해 글로벌 방사선 치료 시장에서의 경쟁력을 강화할 것으로 예상됩니다.
주요 시장 참여 기업
- 지멘스 헬시니어스 AG (독일)
- 엘렉타 (스웨덴)
- 애큐레이 인코포레이티드 (미국)
- IBA 월드와이드 (벨기에)
- 뷰레이, Inc. (미국)
- 퍼스펙티브 테라퓨틱스 (미국)
- 히타치 주식회사 (일본)
- 스미토모 중공업 주식회사 (일본)
- Carl Zeiss Meditec AG (독일)
- MIM Software Inc. (미국)
- Panacea Medical Technologies Pvt. Ltd. (인도)
- Provision Healthcare (미국)
- Mevion Medical Systems (미국)
- Koninklijke Philips N.V. (네덜란드)
최근 동향
2025년 2월 : IBA Worldwide는 아시아 위장병학 연구소(AIG)와 협약을 체결하여, 해당 기관의 종양학 센터 연구를 지원하기 위해 ProteusONE 소형 치료 시스템을 제공하기로 했습니다.
2025년 1월 : Accuray Incorporated(미국)는 정밀하고 최소 침습적인 방사선 치료를 제공하는 Radixact SynC 시스템과 CyberKnife S7 시스템에 대해 중국 국가약품감독관리국(NMPA)의 승인을 받았습니다.
2024년 8월 : Accuray는 새로운 Helical Radiation Delivery System에 대해 CE 마크를 획득했습니다.
2024년 5월 : Elekta는 표준 IGRT 치료를 개선할 뿐만 아니라 오프라인 및 온라인 적응형 방사선 치료를 모두 제공할 수 있는 AI 기반 적응형 CT-Linac인 Evo를 출시했습니다.
1 서론 29
1.1 연구 목적 29
1.2 시장 정의 29
1.3 시장 범위 30
1.3.1 시장 세분화 및 지역 범위 30
1.3.2 포함 및 제외 항목 31
1.3.3 분석 기간 32
1.3.4 분석 통화 32
1.4 이해관계자 32
1.5 변경 사항 요약 33
2 집행 요약 34
2.1 시장 하이라이트 및 주요 통찰력 34
2.2 주요 시장 참여자: 전략적 발전 현황 분석 35
2.3 방사선 치료 시장의 파괴적 트렌드 36
2.4 고성장 부문 37
2.5 지역별 현황: 시장 규모, 성장률 및 전망 38
3 심층 분석 39
3.1 방사선 치료 시장 개요 39
3.2 지역별 방사선 치료 시장 40
3.3 북미: 기술 및 국가별 방사선 치료 시장 40
3.4 방사선 치료 시장의 지리적 현황 41
4 시장 개요 42
4.1 서론 42
4.2 시장 동향 42
4.2.1 성장 동인 43
4.2.1.1 방사선 치료의 발전 43
4.2.1.2 치료 계획 수립에서의 AI 및 자동화 45
4.2.1.3 암 치료를 위한 정부 투자 및 인식 제고 활동 증가 46
4.2.2 제약 요인 46
4.2.2.1 양성자 치료 및 첨단 선형 가속기와 같은 방사선 치료 시스템에 따른 높은 비용 46
4.2.2.2 저소득 및 중소득 국가에서 첨단 방사선 치료 인프라 및 숙련된 인력에 대한 접근성 제한 47
4.2.2.3 숙련된 방사선 종양 전문의, 의료 물리학자 및 훈련된 기술자의 부족 47
4.2.3 기회 47
4.2.3.1 신흥 시장이 방사선 치료 기술에 상당한 성장 잠재력을 제공함 47
4.2.3.2 방사선 치료와 면역요법 및 전신 요법의 통합 48
4.2.3.3 외래 방사선 치료 및 저분할 치료 요법의 채택 증가 49
4.2.4 과제 50
4.2.4.1 디지털 방사선 치료 생태계에서 증가하는 사이버 보안 및 데이터 보호 과제 50
4.2.4.2 환자 안전 문제 및 방사선 피폭 위험 50
4.3 미충족 수요 51
4.4 1/2/3위 기업들의 전략적 움직임 52
5 산업 동향 54
5.1 포터의 5가지 힘 분석 54
5.1.1 경쟁 강도 55
5.1.2 공급자의 협상력 55
5.1.3 구매자의 협상력 56
5.1.4 대체재의 위협 56
5.1.5 신규 진입자의 위협 56
5.2 거시경제 전망 56
5.2.1 GDP 동향 및 전망 56
5.2.2 글로벌 방사선 치료 산업의 동향 57
5.3 가치 사슬 분석 57
5.3.1 연구 개발 58
5.3.2 조달 및 제조 58
5.3.3 마케팅, 영업 및 유통 58
5.4 생태계 분석 59
5.5 가격 분석 59
5.5.1 지역별 평균 판매 가격 동향 60
5.6 무역 분석 62
5.6.1 수입 데이터 (HS 코드 902214) 62
5.6.2 수출 데이터 (HS 코드 902214) 63
5.7 주요 컨퍼런스 및 행사, 2026–2027 64
5.8 고객 비즈니스에 영향을 미치는 동향/변화 64
5.9 투자 및 자금 조달 시나리오 65
5.10 사례 연구 분석 67
5.10.1 고령 환자의 방사선 위험 최소화에 있어 SBRT의 역할 67
5.10.2 유전성 코프로포르피린증 환자를 대상으로 한 유방암 방사선 치료 67
5.10.3 요도 말단부 이행세포암에 대한 방사선 치료 68
5.11 2025년 미국 관세 조치의 영향 – 방사선 치료 시장 68
5.11.1 주요 관세율 69
5.11.2 가격 영향 분석 69
5.11.3 국가/지역별 영향 70
5.11.4 최종 사용 산업에 미치는 영향 71
6 기술 발전, AI 기반 영향, 특허, 혁신 및 향후 응용 분야 72
6.1 주요 기술 72
6.1.1 MR 유도 적응형 방사선 치료 72
6.1.2 인공지능 기반 치료 계획 72
6.1.3 양성자 및 입자 치료 73
6.2 보완 기술 73
6.2.1 첨단 치료 계획 시스템 및 AI 기반
의사 결정 지원 73
6.2.2 클라우드 기반 및 원격 방사선 치료 플랫폼 74
6.3 특허 분석 74
6.3.1 혁신 및 특허 등록 76
6.4 향후 응용 분야 77
6.5 AI/GEN AI가 방사선 치료 시장에 미치는 영향 77
6.5.1 주요 활용 사례 및 시장 잠재력 79
6.5.2 제조업체들이 따르는 모범 사례
방사선 치료 시장 80
6.5.3 방사선 치료 시장 내 AI 도입 관련 사례 연구 80
6.5.4 상호 연결된 생태계 및 시장 참여자에 미치는 영향 81
6.5.5 방사선 치료 시장에서 생성형 AI 도입에 대한 고객의 준비도 82
6.6 성공 사례 및 실제 적용 사례 82
7 규제 환경 84
7.1 지역별 규제 및 규정 준수 84
7.1.1 규제 기관, 정부 기관 및 기타 조직 84
7.1.2 산업 표준 86
7.1.2.1 북미 86
7.1.2.1.1 미국 86
7.1.2.1.2 캐나다 87
7.1.2.2 유럽 88
7.1.2.3 아시아 태평양 88
7.1.2.3.1 중국 88
7.1.2.3.2 일본 89
7.1.2.3.3 인도 90
8 고객 환경 및 구매자 행동 91
8.1 의사결정 과정 91
8.2 구매 과정에 관여하는 주요 이해관계자 및 그들의 평가 기준 92
8.2.1 구매 과정의 주요 이해관계자 92
8.2.2 구매 기준 92
8.3 도입 장벽 및 내부 과제 93
8.4 최종 사용자의 미충족 요구 94
9 방사선 치료 시장: 시스템 및 소프트웨어·서비스별 95
9.1 서론 96
9.2 시스템 96
9.2.1 성장을 견인하는 AI 기반 및 영상 유도 방사선 치료 시스템의 도입 증가 96
9.3 소프트웨어 및 서비스 97
9.3.1 시장 성장을 뒷받침하는 통합 종양학 소프트웨어 플랫폼의 도입 증가 97
10 응용 분야별 방사선 치료 시장 99
10.1 서론 100
10.2 체외 방사선 치료 100
10.2.1 전립선암 101
10.2.1.1 전립선암 치료에서 높은 발병률과 EBRT의 효율성이 시장 성장을 뒷받침 101
10.2.2 유방암 102
10.2.2.1 시장을 견인할 EBRT의 치료적 이점 102
10.2.3 폐암 103
10.2.3.1 시장을 견인할 폐암의 높은 유병률과 EBRT의 효율성 103
10.2.4 두경부암 104
10.2.4.1 두경부암에 대한 비침습적 치료 선호도 증가가 시장 성장 견인 104
10.2.5 대장직장암 105
10.2.5.1 대장직장암의 높은 발병률이 시장 성장 뒷받침 105
10.2.6 기타 EBRT 적용 분야 106
10.3 내부 방사선 치료/근접 치료 107
10.3.1 전립선암 108
10.3.1.1 근접 치료의 정밀도가 시장 성장을 견인할 전망 108
10.3.2 부인암 109
10.3.2.1 대안 치료법의 존재가 근접방사선치료 도입을 저해 109
10.3.3 유방암 110
10.3.3.1 가속 부분 유방 방사선 치료의 도입 증가가 유방 근접방사선치료 활용을 주도 110
10.3.4 자궁경부암 111
10.3.4.1 MRI 유도 적응형 근접치료 및 AI 기반 치료 계획이 자궁경부암 치료의 발전을 주도 111
10.3.5 음경암 112
10.3.5.1 장기 보존 전략에 대한 인식 제고가 시장을 견인할 전망 112
10.3.6 기타 IBRT 적용 분야 113
11 시술별 방사선 치료 시장 114
11.1 서론 115
11.2 체외 방사선 치료 115
11.2.1 영상 유도 방사선 치료 117
11.2.1.1 시장 성장을 뒷받침하는 실시간 영상 및 적응형 워크플로우의 채택 증가 117
11.2.2 강도조절 방사선 치료 118
11.2.2.1 시장 성장을 견인하는 저분할 요법 및 적응형 치료 계획의 채택 증가 118
11.2.3 입자 치료 119
11.2.3.1 치료 계획 시스템의 발전과 양성자 치료 시설 확충이 도입을 주도 119
11.2.4 3차원 정형 방사선 치료 120
11.2.4.1 자원 제약 환경에서 지속적인 활용이 3D-CRT 도입을 뒷받침 120
11.2.5 정위 방사선 치료 121
11.2.5.1 도입을 촉진하기 위한 임상 적용 범위 확대 및 저분할 치료 접근법 121
11.2.6 기타 EBRT 시술 122
11.3 내부 방사선 치료/근접 치료 123
11.3.1 LDR 근접 치료 124
11.3.1.1 주변 조직에 대한 방사선 노출 위험이 낮아 도입이 촉진될 전망 124
11.3.2 HDR 근접치료 125
11.3.2.1 영상 유도 계획 및 선량 최적화의 발전이 성장을 견인할 전망 125
11.3.3 PDR 근접치료 126
11.3.3.1 향상된 방사선 안전성, 용이한 전향적 계획 수립 및 정밀한 선량 형성으로 도입 확대 126
12 기술별 방사선 치료 시장 127
12.1 서론 128
12.2 체외 방사선 치료 128
12.2.1 LINAC 129
12.2.1.1 기존 LINAC 131
12.2.1.1.1 치료 시간이 길어 도입이 제한됨 131
12.2.1.2 정위적 첨단 전자선/코발트-60 LINAC 131
12.2.1.2.1 사이버나이프 132
12.2.1.2.1.1 로봇 보정 기능을 통한 정밀한 방사선 투여가 시장 성장을 주도 132
12.2.1.2.2 감마나이프 134
12.2.1.2.2.1 정밀 두개내 방사선 수술의 발전이 도입을 주도할 전망 134
12.2.1.2.3 토모테라피 135
12.2.1.2.3.1 종양에 대한 정확한 표적화와 주변 정상 조직에 대한 노출 최소화가 도입을 주도할 전망 135
12.2.1.3 MRI LINAC 136
12.2.1.3.1 실시간 영상화의 장점이 성장을 견인 136
12.2.2 입자 치료 137
12.2.2.1 사이클로트론 138
12.2.2.1.1 치료 결과 개선 및 기타 장점이 도입을 촉진 138
12.2.2.2 싱크로트론 139
12.2.2.2.1 시장 성장을 견인하는 싱크로트론 시설에 대한 투자 증가 139
12.2.2.3 싱크로사이클로트론 140
12.2.2.3.1 인프라 문제에도 불구하고 소형 싱크로사이클로트론의 혁신이 도입을 뒷받침 140
12.2.3 기존 코발트-60 원격 방사선 치료 141
12.2.3.1 복잡한 선량 투여 계획 및 방사선 노출로 인한 시장 도입 제한 141
12.3 내부 빔 방사선 치료/근접 치료 142
12.3.1 시드 143
12.3.1.1 근접치료 시드와 관련된 부작용이 도입을 제한 143
12.3.2 애프터로더 144
12.3.2.1 현대식 애프터로더의 정확한 위치 지정 및 동위원소 제어 능력 향상으로 수요 촉진 144
12.3.3 IORT 시스템 145
12.3.3.1 장기적 효능을 뒷받침하는 임상적 근거가 늘어나면서 도입이 촉진될 전망 145
12.3.4 적용기 146
12.3.4.1 수동 적용기의 높은 방사선 노출 위험으로 인해 성장세가 제한될 전망 146
13 최종 사용자별 방사선 치료 시장 148
13.1 서론 149
13.2 병원 149
13.2.1 AI 기반 및 정밀 방사선 치료 솔루션의 도입 증가가 시장을 견인할 전망 149
13.3 독립 방사선 치료 센터 150
13.3.1 방사선 치료 인프라 및 지역 사회 기반 암 치료의 확장이 시장을 견인할 전망 150
14 지역별 방사선 치료 시장 152
14.1 서론 153
14.2 북미 153
14.2.1 미국 159
14.2.1.1 성장을 견인할 유리한 보험 급여 환경 159
14.2.2 캐나다 161
14.2.2.1 시장 활성화를 위한 정부 및 민간 기관의 유리한 정책 161
14.3 유럽 164
14.3.1 독일 169
14.3.1.1 시장을 견인할 신개념 방사선 치료 제품의 출시 169
14.3.2 프랑스 171
14.3.2.1 성장을 가속화할 첨단 의료 시스템의 구축 171
14.3.3 영국 173
14.3.3.1 첨단 방사선 치료 기술의 도입 확대와 암 환자 수 증가가 시장 성장 견인 173
14.3.4 스페인 176
14.3.4.1 첨단 방사선 치료 기술의 도입이 시장 성장 견인 176
14.3.5 이탈리아 178
14.3.5.1 첨단 방사선 치료 기술의 채택 증가와 강력한 연구 생태계가 시장 성장을 뒷받침 178
14.3.6 기타 유럽 국가 180
14.4 아시아 태평양 181
14.4.1 일본 187
14.4.1.1 유리한 보험 환급 정책이 시장을 견인 187
14.4.2 중국 189
14.4.2.1 시장을 견인할 정밀 종양학 투자 189
14.4.3 인도 192
14.4.3.1 시장을 견인할 암 부담 증가, 인프라 투자 및 첨단 기술 도입 192
14.4.4 대한민국 194
14.4.4.1 중이온 치료 인프라에 대한 투자 증가가 시장을 견인할 전망 194
14.4.5 호주 196
14.4.5.1 증가하는 암 환자 수가 시장을 견인할 전망 196
14.4.6 기타 아시아 태평양 지역 198
14.5 라틴 아메리카 199
14.5.1 브라질 205
14.5.1.1 암 유병률 증가가 시장 성장 견인 205
14.5.2 멕시코 207
14.5.2.1 종양학 인프라 확충 및 정밀 방사선 치료 도입 확대가 성장 견인 207
14.5.3 라틴 아메리카 기타 지역 209
14.6 중동 및 아프리카 211
14.6.1 GCC 국가 216
14.6.1.1 첨단 종양학 인프라에 대한 투자 증가
가 시장을 견인할 전망 216
14.6.2 중동 및 아프리카 기타 지역 218
15 경쟁 구도 220
15.1 소개 220
15.2 주요 업체의 전략/승리 요인 220
15.2.1 방사선 치료 시장의 주요 기업 경쟁 전략,
2022년 1월–2026년 5월 220
15.3 매출 분석, 2021–2025 224
15.4 2025년 시장 점유율 분석 225
15.5 기업 평가 매트릭스: 주요 기업, 2025년 227
15.5.1 스타 기업 227
15.5.2 신흥 리더 227
15.5.3 보편적 기업 227
15.5.4 참여 기업 227
15.5.5 기업 사업 범위: 주요 기업, 2025 229
15.5.5.1 기업 사업 범위 229
15.5.5.2 지역별 입지 230
15.5.5.3 기술별 입지 230
15.5.5.4 응용 분야별 입지 231
15.5.5.5 최종 사용자별 입지 232
15.6 기업 평가 매트릭스: 스타트업/중소기업, 2025 232
15.6.1 진취적인 기업 232
15.6.2 대응력 있는 기업 232
15.6.3 역동적인 기업 233
15.6.4 출발 단계에 있는 기업 233
15.6.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 234
15.6.5.1 주요 스타트업/중소기업 상세 목록, 2025 234
15.6.5.2 주요 스타트업/중소기업의 경쟁력 벤치마킹, 2025 235
15.7 기업 가치 평가 및 재무 지표 236
15.8 브랜드 비교 237
15.9 경쟁 시나리오 238
15.9.1 제품 출시 및 승인 238
15.9.2 거래 240
15.9.3 사업 확장 241
16 기업 프로필 242
16.1 주요 기업 242
16.1.1 SIEMENS HEALTHINEERS AG 242
16.1.1.1 사업 개요 242
16.1.1.2 제공 제품/솔루션/서비스 244
16.1.1.3 최근 동향 245
16.1.1.3.1 제품 승인 245
16.1.1.3.2 거래 246
16.1.1.4 MnM의 관점 247
16.1.1.4.1 주요 강점 247
16.1.1.4.2 전략적 선택 248
16.1.1.4.3 약점 및 경쟁 위협 248
16.1.2 ELEKTA 249
16.1.2.1 사업 개요 249
16.1.2.2 제공 제품/솔루션/서비스 250
16.1.2.3 최근 동향 251
16.1.2.3.1 제품 출시 및 승인 251
16.1.2.3.2 거래 252
16.1.2.3.3 사업 확장 254
16.1.2.4 MnM의 견해 254
16.1.2.4.1 주요 강점 254
16.1.2.4.2 전략적 선택 254
16.1.2.4.3 약점 및 경쟁 위협 254
16.1.3 ACCURAY INCORPORATED 255
16.1.3.1 사업 개요 255
16.1.3.2 제공 제품/솔루션/서비스 256
16.1.3.3 최근 동향 257
16.1.3.3.1 제품 출시 및 승인 257
16.1.3.3.2 거래 258
16.1.3.3.3 사업 확장 259
16.1.3.4 MnM의 견해 259
16.1.3.4.1 주요 강점 259
16.1.3.4.2 전략적 선택 259
16.1.3.4.3 약점 및 경쟁 위협 259
16.1.4 IBA WORLDWIDE 260
16.1.4.1 사업 개요 260
16.1.4.2 제공하는 제품/솔루션/서비스 261
16.1.4.3 최근 동향 262
16.1.4.3.1 신제품 출시 262
16.1.4.3.2 거래 내역 263
16.1.4.4 MnM 관점 264
16.1.4.4.1 주요 강점 264
16.1.4.4.2 전략적 선택 264
16.1.4.4.3 약점 및 경쟁 위협 265
16.1.5 VIEWRAY SYSTEMS, INC. 266
16.1.5.1 사업 개요 266
16.1.5.2 제공하는 제품/솔루션/서비스 266
16.1.5.3 최근 동향 267
16.1.5.3.1 제품 승인 267
16.1.5.3.2 거래 267
16.1.6 GT MEDICAL TECHNOLOGIES, INC. 269
16.1.6.1 사업 개요 269
16.1.6.2 제공하는 제품/솔루션/서비스 269
16.1.7 HITACHI HIGH-TECH CORPORATION 270
16.1.7.1 사업 개요 270
16.1.7.2 제공하는 제품/솔루션/서비스 272
16.1.7.3 최근 동향 272
16.1.7.3.1 거래 내역 272
16.1.8 스미토모 중공업 주식회사 273
16.1.8.1 사업 개요 273
16.1.8.2 제공하는 제품/솔루션/서비스 274
16.1.9 ZEISS 그룹 275
16.1.9.1 사업 개요 275
16.1.9.2 제공하는 제품/솔루션/서비스 277
16.1.9.3 최근 동향 277
16.1.9.3.1 신제품 출시 277
16.1.10 MIM SOFTWARE INC. 278
16.1.10.1 사업 개요 278
16.1.10.2 제공하는 제품/솔루션/서비스 278
16.1.10.3 최근 동향 279
16.1.10.3.1 제품 출시 및 승인 279
16.1.10.3.2 계약 279
16.1.11 PANACEA MEDICAL TECHNOLOGIES PVT. LTD. 280
16.1.11.1 사업 개요 280
16.1.11.2 제공하는 제품/솔루션/서비스 280
16.1.11.3 최근 동향 281
16.1.11.3.1 제품 출시 281
16.1.11.3.2 거래 281
16.1.12 PROVISION HEALTHCARE 282
16.1.12.1 사업 개요 282
16.1.12.2 제공하는 제품/솔루션/서비스 282
16.1.13 MEVION MEDICAL SYSTEMS 283
16.1.13.1 사업 개요 283
16.1.13.2 제공하는 제품/솔루션/서비스 283
16.1.13.3 최근 동향 284
16.1.13.3.1 제품 출시 및 승인 284
16.1.13.3.2 거래 284
16.1.14 KONINKLIJKE PHILIPS N.V. 286
16.1.14.1 사업 개요 286
16.1.14.2 제공하는 제품/솔루션/서비스 287
16.1.14.3 최근 동향 288
16.1.14.3.1 제품 출시 288
16.2 기타 업체 289
16.2.1 SHINVA MEDICAL INSTRUMENT CO., LTD. 289
16.2.2 BRAINLAB AG 290
16.2.3 레이서치 래버러토리즈 291
16.2.4 인트라옵 메디컬(INTRAOP MEDICAL, INC.) 292
16.2.5 옵티버스 프로톤 테라피(OPTIVUS PROTON THERAPY, INC.) 293
16.2.6 베빅 메디컬(BEBIG MEDICAL) 294
16.2.7 P-CURE 295
16.2.8 THERAGENICS CORPORATION 296
16.2.9 PROTOM INTERNATIONAL 297
16.2.10 DOSISOFT SA 298
16.2.11 ISOAID, LLC 299
16.2.12 MAGNETTX ONCOLOGY SOLUTIONS LTD. 300
17 연구 방법론 301
17.1 연구 데이터 301
17.1.1 2차 데이터 302
17.1.1.1 2차 연구의 목적 302
17.1.1.2 2차 자료 목록 303
17.1.2 1차 데이터 303
17.1.2.1 1차 자료의 주요 데이터 304
17.1.2.2 주요 산업 통찰력 305
17.2 시장 추정 방법론 306
17.2.1 바텀업 접근법 307
17.2.2 매출 매핑 기반 시장 추정 307
17.2.3 사용량 기반 시장 추정 309
17.2.4 1차 조사 검증 310
17.2.5 탑다운 접근법 311
17.3 데이터 삼각측량 및 시장 세분화 312
17.4 시장 점유율 평가 313
17.5 연구 가정 314
17.6 연구의 한계 314
17.7 위험 평가 315
17.7.1 위험 평가 분석 315
18 부록 316
18.1 토론 가이드 316
18.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 323
18.3 맞춤 설정 옵션 325
18.4 관련 보고서 325
18.5 저자 정보 326
|