주요 내용
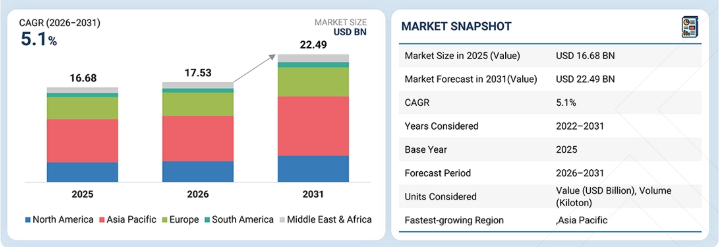
2025년 아시아 태평양 지역의 폴리올 시장은 45.3%의 점유율을 기록하며 시장을 주도할 것으로 전망됩니다.
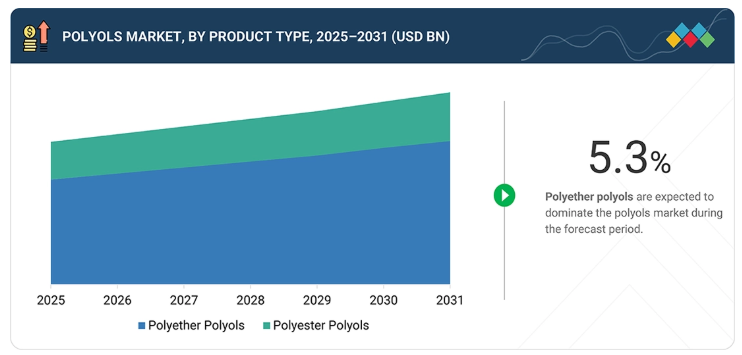
유형별로는 폴리에테르 폴리올 부문이 2025년 기준 매출액 기준 73.8%의 점유율로 시장을 선도할 것으로 예상됩니다.
용도별로는 연질 폴리우레탄 폼이 매출액 기준 최대 부문이 될 것으로 전망됩니다.
최종 용도 산업별로는 건축·건설 부문이 2025년 기준 매출액 기준 28.7%의 점유율로 시장을 주도할 것으로 전망됩니다.
DOW, Covestro AG, BASF SE, Huntsman International LLC, Shell, Stepan Company 및 Wanhua Chemical Group이 폴리올 시장의 주요 기업으로 선정되었습니다. 이 기업들은 다양한 최종 사용 산업 전반에 걸쳐 증가하는 폴리올 수요를 충족시키기 위해 다수의 계약 및 파트너십을 체결함으로써 강력한 시장 지위를 유지하고 있다.
지보 데신 리안방 화학공업 유한공사, 산동 룽화 신소재 유한공사, 저장 화폰 신소재 유한공사, 샤쿤 인더스트리즈, 인터퍼 케미컬스 등은 신생 기업 및 중소기업 중에서 두각을 나타내고 있다. 이 기업들은 생산 능력을 확장하고 지속 가능한 제조 기술에 투자함으로써 입지를 넓혀가고 있다.
폴리우레탄 배합 기술의 새로운 발전으로 제품의 성능이 향상되고 적용 범위가 확대되고 있다. 신흥 경제국, 특히 아시아 태평양 지역의 급속한 산업화, 도시화, 인프라 개발로 인해 폴리올 소비는 증가 추세를 보이고 있다.
고객의 고객에게 영향을 미치는 트렌드 및 변화
바이오 기반 및 재활용 폴리올이 널리 수용되고, 건설, 자동차, 가구, 단열 부문에서의 폴리올 수요가 지속적으로 증가하며, 폴리우레탄 기술이 끊임없이 발전함에 따라 폴리올 시장은 변혁을 겪고 있습니다. 한편, 원료 가격 변동, 공급망의 불확실성, 점점 더 엄격해지는 환경 규제로 인해 시장에 혼란이 가중되고 있으며, 이로 인해 제조사들은 원자재를 다각화하고 지속 가능한 생산 공정에 투자하고 있습니다.
시장 생태계
폴리올 시장 생태계는 원자재 조달, 폴리올 생산, 유통, 그리고 다양한 산업 분야의 최종 제품에 이르는 체계적인 부가가치 사슬을 특징으로 합니다. 주요 원자재로는 프로필렌 옥사이드, 에틸렌 옥사이드, 글리세롤과 같은 석유화학 원료와 바이오 기반 폴리올을 위한 재생 가능 원료가 포함됩니다. BASF, 코베스트로(Covestro), 다우(Dow), 헌츠맨(Huntsman), 미쓰이 화학(Mitsui Chemicals)과 같은 폴리올 제조업체들은 정교한 중합 및 개질 기술을 활용하여 이러한 원료를 폴리에테르 폴리올, 폴리에스터 폴리올 및 특수 폴리올로 전환합니다. 유통 채널로는 직접 대량 배송, 제3자 유통업체, 저장 터미널 등이 있으며, 이를 통해 하류 산업에 효과적이고 시기적절한 공급이 보장됩니다. 폴리올은 연질 및 경질 폴리우레탄 폼, 코팅, 접착제, 실란트, 엘라스토머(CASE), 자동차 및 건설 분야, 가구, 침구, 포장 솔루션 등 광범위한 최종 용도로 사용됩니다.
지역
아시아 태평양은 글로벌 폴리올 시장의 선도 지역입니다
지역별로 볼 때, 특히 중국, 인도, 일본, 한국에서 건설, 자동차, 가구 및 가전 산업이 호황을 누리고 있어 아시아 태평양이 폴리올 시장의 선도 지역으로 자리 잡고 있습니다. 인도의 강력한 도시화, 인프라 개발, 가처분 소득 증가로 인해 폴리우레탄 기반 제품에 대한 수요가 크게 급증했습니다. 또한 이 지역은 탄탄한 제조 기반, 낮은 제조 비용, 풍부한 원자재 공급을 갖추고 있습니다. 산업 개발에 대한 투자 증가와 에너지 효율이 높은 건물에 대한 정부의 지원은 폴리올 소비를 더욱 촉진하고 있습니다.
폴리올 시장: 기업 평가 매트릭스
폴리올 시장 매트릭스에서 DOW(스타)는 대규모 생산 능력, 다각화된 폴리올 제품 포트폴리오, 광범위한 글로벌 유통망을 바탕으로 선두를 달리고 있습니다. Repsol S.A.(신흥 리더)는 혁신적인 폴리올 솔루션, 바이오 기반 및 특수 폴리올에 대한 집중, 기술 효율성 향상을 위한 전략적 제휴를 통해 주목받고 있습니다.
주요 시장 참여 기업
- DOW (미국)
- 코베스트로 AG (독일)
- BASF SE (독일)
- 헌츠맨 인터내셔널 LLC (미국)
- 쉘 (영국)
- 스테판 컴퍼니 (미국)
- 완화 화학 그룹 (중국)
- 렙솔 S.A. (스페인)
- PCC SE (독일)
- 란세스(독일)
- 지보 데신 리안방 화학공업 유한공사(중국)
- 산동 롱화 신소재 유한공사(중국)
- 저장 화폰 신소재 유한공사(중국)
- 샤쿤 인더스트리즈(인도)
- 인터퍼 케미컬스(스페인)
최근 동향
2025년 5월 : 코베스트로(Covestro)는 폴리소스(PolySource, 미국)와 전략적 유통 파트너십을 체결하여, 북미 전역에서 코베스트로의 폴리카보네이트 제품군을 공급할 수 있게 되었습니다. 폴리카보네이트에 중점을 두면서도, 이는 코베스트로의 폴리우레탄/폴리올 사업 부문과의 간접적인 지원 또는 교차 판매를 수반할 것입니다.
2025년 5월 : BASF는 코팅, 접착제, PU 폼 및 반응성 희석제에 이상적인 유채유, 대두유, 피마자유 유래의 저점도 100% 고형분 제품으로 구성된 Sovermol® 바이오 기반 폴리올 라인을 출시하여 전 세계적인 공급망을 확대했습니다(인도의 Sovermol 805ap 포함).
2024년 12월 : 다우(Dow)는 텍사스주 프리포트(Freeport) 공장에서 생산된 차세대 폴리에테르 폴리올인 VORANOL™ WK5750을 출시했다. 이 제품은 소프트 및 하이퍼소프트 폼에 최적화되어 있으며, 점탄성 및 고탄성 응용 분야에서 효과적인 셀 오프너 역할도 수행한다.
1 서론 28
1.1 연구 목적 28
1.2 시장 정의 28
1.3 연구 범위 29
1.3.1 조사 대상 시장 및 지역 범위 29
1.3.2 포함 및 제외 항목 29
1.3.3 분석 대상 연도 30
1.3.4 분석 대상 통화 30
1.3.5 분석 대상 단위 30
1.4 한계 31
1.5 이해관계자 31
1.6 변경 사항 요약 31
2 집행 요약 32
2.1 주요 통찰 및 시장 하이라이트 32
2.2 주요 시장 참여자: 시장 점유율 통찰 및 전략적 발전 34
2.3 시장을 형성하는 파괴적 트렌드 35
2.4 고성장 부문 및 신흥 시장 35
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 37
3 프리미엄 인사이트 38
3.1 폴리올 시장 참여 기업을 위한 매력적인 기회 38
3.2 아시아 태평양: 유형 및 국가별 폴리올 시장 39
3.3 유형별 폴리올 시장 39
3.4 용도별 폴리올 시장 40
3.5 최종 사용 산업별 폴리올 시장 40
3.6 국가별 폴리올 시장 41
4 시장 개요 42
4.1 서론 42
4.2 시장 동향 43
4.2.1 성장 동인 43
4.2.1.1 포장 산업의 확대 43
4.2.1.2 자동차 경량화 추세의 가속화 44
4.2.1.3 웨어러블 기기 및 신발 분야에서 유연성 PU 사용 증가 45
4.2.2 제약 요인 45
4.2.2.1 폴리우레탄 제품 재활용의 복잡성 45
4.2.2.2 폴리우레탄 폼과 관련된 엄격한 환경 규제 46
4.2.3 기회 46
4.2.3.1 바이오 기반 폴리올의 채택 증가 46
4.2.3.2 의료용 등급 응용 분야를 위한 고순도 폴리올의 채택 47
4.2.4 과제 48
4.2.4.1 친환경 대체재로 전환 48
4.2.4.2 CASE 폴리올과 관련된 국경 간 규정 준수 복잡성 48
4.3 미충족 수요 및 미개척 분야 49
4.3.1 폴리올 시장의 미충족 수요 49
4.3.1.1 다양한 재생 원료에서 일관된 품질을 유지하는 고성능 바이오 기반 폴리올 49
4.3.1.2 비용 증가 없이 우수한 기계적 성능을 제공하는 저탄소 폴리올 49
4.3.1.3 고부가가치 폴리우레탄 용도에 적합한 범용 재활용 폴리올 50
4.3.2 미개척 시장 기회 50
4.3.2.1 장기적인 탄소 영구 저장이 가능한 탄소 네거티브 폴리올 50
4.3.2.2 다양한 제조 조건에서 적응형 폴리우레탄 가공을 위한 자가 최적화 폴리올 51
4.4 상호 연계된 시장 및 부문 간 기회 51
4.4.1 상호 연결된 시장 51
4.4.2 업종 간 기회 52
4.4.3 1/2/3차 주요 업체들의 전략적 움직임 53
4.4.4 주요 움직임 및 전략적 초점 53
5 산업 동향 54
5.1 포터의 5가지 힘 분석 54
5.1.1 신규 진입자의 위협 55
5.1.2 대체재의 위협 55
5.1.3 공급자의 교섭력 55
5.1.4 구매자의 교섭력 55
5.1.5 경쟁의 치열도 55
5.2 거시경제 분석 56
5.2.1 서론 56
5.2.2 GDP 동향 및 전망 56
5.2.3 글로벌 건설 동향 57
5.2.4 자동차 생산 주기 58
5.3 가치 사슬 분석 59
5.4 생태계 분석 61
5.5 가격 분석 62
5.5.1 주요 업체별 폴리올 유형별 평균 판매 가격 63
5.5.2 지역별 평균 판매 가격 추이 63
5.6 무역 분석 64
5.6.1 HS 코드 390950 관련 수입 데이터 (국가별, 2021–2025년, 천 USD) 65
5.6.2 HS 코드 390950 관련 수출 데이터, 국가별, 2021–2025년 (천 USD) 66
5.7 주요 컨퍼런스 및 행사, 2026–2027년 68
5.8 고객 비즈니스에 영향을 미치는 동향/변화 68
5.9 투자 및 자금 조달 시나리오 69
5.10 사례 연구 분석 70
5.10.1 코베스트로(COVESTRO), CO₂ 기반 폴리올을 활용한 해양 산업용 지속 가능한 주조 엘라스토머 솔루션 개발 70
5.10.2 헌츠맨, 테롤 폴리에스터 폴리올을 통해 플라스틱 폐기물을 에너지 절약형 단열재로 변환 70
5.10.3 바스프, 저배출 루프라놀 폴리에테르 폴리올로 자동차 실내 배출가스 저감 71
5.11 2025년 미국 관세가 폴리올 시장에 미치는 영향 71
5.11.1 서론 71
5.11.2 주요 관세율 71
5.11.3 가격 영향 분석 72
5.11.4 각 지역별 주요 영향 72
5.11.4.1 미국 72
5.11.4.2 유럽 72
5.11.4.3 아시아 태평양 73
5.11.5 최종 사용 산업에 미치는 영향 73
5.12 기술 발전 73
5.12.1 주요 기술 73
5.12.1.1 폴리에스터 에스테르화 74
5.12.1.2 고리 개방 중합(ROP) 74
5.12.2 보완 기술 75
5.12.2.1 발포제 기술 75
5.12.2.2 재활용 및 회수 기술 75
5.12.3 관련 기술 76
5.12.3.1 CO₂ 기반 폴리올 76
5.12.3.2 스마트 폼 및 복합재 76
5.13 기술/제품 로드맵 77
5.13.1 단기 (2025–2027) | 공정 최적화 및 순환형 원료 통합 단계 77
5.13.2 중기 (2027–2030) | 첨단 순환 제조 및 저탄소 생산 단계 78
5.13.3 장기 (2030–2035+): 탄소 중립 및 차세대 폴리올 생산 단계 78
5.14 특허 분석 79
5.15 향후 응용 분야 81
5.15.1 배터리 구조용 복합재용 폴리올 82
5.15.2 적응형 온도 조절 건축 외피용 폴리올 82
5.15.3 생체 흡수성 4D 프린팅 의료용 임플란트용 폴리올 83
5.15.4 양자 컴퓨팅 캡슐화 소재용 폴리올 83
5.15.5 신경모방 생체전자 인터페이스용 폴리올 83
5.16 AI/생성형 AI가 폴리올 시장에 미치는 영향
84
5.16.1 주요 활용 사례 및 시장 잠재력 85
5.16.2 AI 도입을 위한 모범 사례 85
5.16.3 폴리올 시장에서 AI 도입 사례 연구 86
5.16.4 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 86
5.16.5 폴리올 시장에서 생성형 AI 도입에 대한 고객의 준비도 87
6 지속 가능성 및 규제 환경 88
6.1 지역별 규제 및 규정 준수 88
6.1.1 규제 기관, 정부 기관 및 기타 조직 88
6.1.2 산업 표준 90
6.2 지속 가능성 이니셔티브 92
6.2.1 폴리올의 탄소 영향 및 친환경 응용 분야 92
6.2.1.1 탄소 영향 감소 92
6.2.1.2 친환경 응용 분야 93
6.3 지속 가능성의 영향 및 규제 정책 이니셔티브 93
6.4 인증, 라벨링 및 친환경 표준 95
7 고객 환경 및 구매자 행동 97
7.1 의사결정 과정 97
7.2 구매자 이해관계자 및 구매 평가 기준 99
7.2.1 구매 과정의 주요 이해관계자 99
7.2.2 구매 기준 100
7.3 도입 장벽 및 내부 과제 100
7.4 다양한 최종 사용 산업 분야의 미충족 수요 102
7.5 시장 수익성 103
7.5.1 매출 잠재력 103
7.5.2 비용 동향 103
7.5.3 최종 용도 산업별 마진 기회 104
8 유형별 폴리올 시장 105
8.1 서론 106
8.2 폴리에테르 폴리올 108
8.2.1 높은 반응성, 다목적 분자 설계 및 다양한 이소시아네이트와의 호환성이 수요를 견인 108
8.3 폴리에스터 폴리올 109
8.3.1 코팅, 엘라스토머 및 폼에서 폴리우레탄 강도 향상으로 시장 주도 109
9 용도별 폴리올 시장 110
9.1 서론 111
9.2 연질 폴리우레탄 폼 112
9.2.1
쿠션 및 쾌적성 응용 분야에서의 사용 증가 112
9.3 경질 폴리우레탄 폼 113
9.3.1 고성능 단열 시스템에서의 사용 113
9.4 코팅, 접착제, 실란트 및 엘라스토머 (CASE) 114
9.4.1 높은 기계적 성능, 내화학성 및 환경 내구성 114
10 최종 용도 산업별 폴리올 시장 115
10.1 서론 116
10.2 건축 및 건설 118
10.2.1 현대 건축 및 건설 분야에서의 고성능 단열 시스템 채택 118
10.3 자동차 118
10.3.1 자동차 응용 분야에서 경량, 내구성 및 저배출 솔루션을 지원할 수 있는 능력 118
10.4 가구 119
10.4.1 현대 가구 응용 분야에서 향상된 편안함, 내구성 및 지속 가능성 119
10.5 포장 119
10.5.1 시장을 주도하기 위한 첨단 포장 응용 분야에서 고성능, 단열 및 지속 가능한 솔루션을 제공할 수 있는 능력 119
10.6 전자 120
10.6.1 첨단 전자 부품에 필수적인 보호 및 절연 기능을 제공하기 위한 채택 120
10.7 기타 최종 용도 산업 120
11 지역별 폴리올 시장 121
11.1 서론 122
11.2 아시아 태평양 124
11.2.1 중국 130
11.2.1.1 신에너지 차량(NEV)의 성장, 급속한 도시화 및 전자 산업의 확장이 수요를 견인 130
11.2.2 인도 132
11.2.2.1 증가하는 인프라 개발 투자, 전기차(EV) 보급 확대, 그리고 호황을 누리는 가구 산업이 수요를 견인할 전망 132
11.2.3 일본 134
11.2.3.1 성장하는 자동차 및 가구 산업이 수요를 견인할 전망 134
11.2.4 대한민국 136
11.2.4.1 확대되는 전기차 산업 및 주택 개발이 수요를 견인할 전망 136
11.2.5 태국 139
11.2.5.1 호황을 누리는 건설, 자동차 및 전자 산업이 시장을 견인할 전망 139
11.2.6 인도네시아 141
11.2.6.1 스마트 시티 개발 및 산업 확장이 수요를 견인 141
11.2.7 기타 아시아 태평양 지역 143
11.3 유럽 145
11.3.1 독일 151
11.3.1.1 호황을 누리는 자동차, 건설 및 전자 산업이 수요를 견인 151
11.3.2 영국 153
11.3.2.1 견실한 인프라 개발과 자동차 및 전자 산업의 발전이 수요를 견인할 전망 153
11.3.3 프랑스 155
11.3.3.1 가속화되는 도시화와 산업 부흥이 수요를 견인할 전망 155
11.3.4 이탈리아 157
11.3.4.1 인프라 개선, 산업 부흥 및 수출 증가가 수요를 견인할 전망 157
11.3.5 러시아 160
11.3.5.1 가속화되는 주택 공급 목표와 자동차 부문의 회복이 수요를 견인할 전망 160
11.3.6 터키 162
11.3.6.1 급증하는 주택 판매, 자동차 생산 및 가구 수출이 수요를 견인할 전망 162
11.3.7 기타 유럽 국가 164
11.4 북미 166
11.4.1 미국 171
11.4.1.1 급증하는 건설 활동, 전기차 보급 및 가구 수요가 시장을 견인할 전망 171
11.4.2 캐나다 173
11.4.2.1 호황을 누리는 건설 산업과 전기차 투자가 수요를 견인할 전망 173
11.4.3 멕시코 175
11.4.3.1 증가하는 자동차 생산 및 전자제품 무역이 수요를 견인할 전망 175
11.5 중동 및 아프리카 177
11.5.1 GCC 국가들 182
11.5.1.1 사우디아라비아 185
11.5.1.1.1 인프라 개발 및 자동차 시장의 성장이 수요를 견인할 전망 185
11.5.1.2 아랍에미리트(UAE) 187
11.5.1.2.1 확대되는 부동산 부문과 전기차(EV) 인프라 성장이 수요를 견인할 전망 187
11.5.1.3 기타 GCC 국가들 189
11.5.2 남아프리카공화국 191
11.5.2.1 확대되는 부동산 부문과 증가하는 자동차 생산이 수요를 견인할 전망 191
11.5.3 중동 및 아프리카 기타 지역 193
11.6 남미 196
11.6.1 브라질 200
11.6.1.1 수요를 견인할 건설 및 전기차 제조 투자 급증 200
11.6.2 아르헨티나 203
11.6.2.1 주택 시장 확대 및 전기차 보급 가속화로 인해 자재 수요가 증가하여 수요를 견인 203
11.6.3 남미 기타 지역 205
12 경쟁 구도 208
12.1 개요 208
12.2 주요 기업 전략/승리 요인 208
12.3 매출 분석 210
12.4 시장 점유율 분석 211
12.5 기업 가치 평가 및 재무 지표 213
12.6 브랜드/제품 비교 214
12.7 기업 평가 매트릭스: 주요 기업, 2025 215
12.7.1 스타 기업 215
12.7.2 신흥 리더 215
12.7.3 보편적 기업 216
12.7.4 참여 기업 216
12.7.5 기업 입지: 주요 기업, 2025년 217
12.7.5.1 기업 입지 217
12.7.5.2 지역별 입지 217
12.7.5.3 유형별 입지 218
12.7.5.4 응용 분야별 입지 218
12.7.5.5 최종 용도 산업별 시장 점유율 219
12.8 기업 평가 매트릭스: 스타트업/중소기업, 2025년 219
12.8.1 진보적인 기업 219
12.8.2 대응력 있는 기업 219
12.8.3 역동적인 기업 220
12.8.4 출발선 220
12.8.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025년 221
12.8.5.1 주요 스타트업/중소기업 상세 목록 221
12.8.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 222
12.9 경쟁 시나리오 224
12.9.1 제품 출시 224
12.9.2 거래 227
12.9.3 사업 확장 230
13 기업 프로필 233
13.1 주요 기업 233
13.1.1 DOW 233
13.1.1.1 사업 개요 233
13.1.1.2 제공 제품/솔루션/서비스 234
13.1.1.3 최근 동향 235
13.1.1.3.1 신제품 출시 235
13.1.1.3.2 사업 확장 236
13.1.1.3.3 기타 236
13.1.1.4 MnM의 견해 237
13.1.1.4.1 주요 강점/승리 요인 237
13.1.1.4.2 전략적 선택 237
13.1.1.4.3 약점/경쟁 위협 237
13.1.2 COVESTRO AG 238
13.1.2.1 사업 개요 238
13.1.2.2 제공하는 제품/솔루션/서비스 239
13.1.2.3 최근 동향 240
13.1.2.3.1 신제품 출시 240
13.1.2.3.2 거래 241
13.1.2.3.3 기타 241
13.1.2.4 MnM의 관점 242
13.1.2.4.1 주요 강점/승리 요인 242
13.1.2.4.2 전략적 선택 242
13.1.2.4.3 약점/경쟁 위협 242
13.1.3 BASF SE 243
13.1.3.1 사업 개요 243
13.1.3.2 제공하는 제품/솔루션/서비스 244
13.1.3.3 최근 동향 245
13.1.3.3.1 신제품 출시 245
13.1.3.3.2 거래 246
13.1.3.3.3 사업 확장 246
13.1.3.4 MnM의 견해 246
13.1.3.4.1 주요 강점/승리 요인 246
13.1.3.4.2 전략적 선택 246
13.1.3.4.3 약점/경쟁 위협 247
13.1.4 헌츠맨 인터내셔널 LLC 248
13.1.4.1 사업 개요 248
13.1.4.2 제공 제품/솔루션/서비스 249
13.1.4.3 최근 동향 250
13.1.4.3.1 거래 250
13.1.4.3.2 사업 확장 250
13.1.4.4 MnM의 관점 251
13.1.4.4.1 주요 강점/승리 요인 251
13.1.4.4.2 전략적 선택 251
13.1.4.4.3 약점/경쟁 위협 251
13.1.5 SHELL 252
13.1.5.1 사업 개요 252
13.1.5.2 제공하는 제품/솔루션/서비스 253
13.1.5.3 최근 동향 254
13.1.5.3.1 거래 254
13.1.5.3.2 확장 254
13.1.5.4 MnM 관점 255
13.1.5.4.1 주요 강점/승리할 권리 255
13.1.5.4.2 전략적 선택 255
13.1.5.4.3 약점/경쟁 위협 255
13.1.6 STEPAN COMPANY 256
13.1.6.1 사업 개요 256
13.1.6.2 제공하는 제품/솔루션/서비스 257
13.1.6.3 최근 동향 258
13.1.6.3.1 제품 출시 258
13.1.6.3.2 거래 259
13.1.6.3.3 사업 확장 259
13.1.6.4 MnM의 견해 260
13.1.7 완화 화학 그룹 261
13.1.7.1 사업 개요 261
13.1.7.2 제공 제품/솔루션/서비스 262
13.1.7.3 최근 동향 263
13.1.7.3.1 신제품 출시 263
13.1.7.3.2 거래 264
13.1.7.3.3 사업 확장 264
13.1.7.4 MnM의 견해 265
13.1.8 REPSOL S.A. 266
13.1.8.1 사업 개요 266
13.1.8.2 제공하는 제품/솔루션/서비스 267
13.1.8.3 최근 동향 268
13.1.8.3.1 신제품 출시 268
13.1.8.3.2 거래 269
13.1.8.3.3 사업 확장 269
13.1.8.4 MnM 관점 270
13.1.9 PCC SE 271
13.1.9.1 사업 개요 271
13.1.9.2 제공하는 제품/솔루션/서비스 272
13.1.9.3 최근 동향 273
13.1.9.3.1 신제품 출시 273
13.1.9.3.2 거래 273
13.1.9.3.3 사업 확장 274
13.1.9.4 MnM 관점 274
13.1.10 LANXESS 275
13.1.10.1 사업 개요 275
13.1.10.2 제공 제품/솔루션/서비스 276
13.1.10.3 최근 동향 277
13.1.10.3.1 신제품 출시 277
13.1.10.3.2 기타 277
13.1.10.4 MnM 전망 278
13.2 기타 업체 279
13.2.1 ZIBO DEXIN LIANBANG CHEMICAL INDUSTRY CO., LTD. 279
13.2.2 SHANDONG LONGHUA NEW MATERIAL CO., LTD. 280
13.2.3 ZHEJIANG HUAFON NEW MATERIALS CORP., LTD. 281
13.2.4 샤쿤 인더스트리즈 282
13.2.5 마날리 석유화학 유한회사 283
13.2.6 폴리올스 앤 폴리머스 PVT LTD. 284
13.2.7 쿠라레이 주식회사 285
13.2.8 스미토모 베이클라이트 고성능 플라스틱(SBHPP) 286
13.2.9 ERCA 어드밴스드 폴리머 솔루션 287
13.2.10 시노켐 홀딩스 주식회사 288
13.2.11 다이셀 주식회사 289
13.2.12 에머리 올레오케미칼 290
13.2.13 솔베이 291
13.2.14 퍼스토프 292
13.2.15 아람코 293
13.2.16 토소 주식회사 294
13.2.17 아르케마 295
13.2.18 플러스킴 296
13.2.19 푸리노바 SP. Z O.O. 297
13.2.20 PTT 글로벌 케미컬 퍼블릭 컴퍼니 리미티드 298
14 연구 방법론 299
14.1 연구 데이터 299
14.1.1 2차 데이터 300
14.1.1.1 2차 자료의 주요 데이터 300
14.1.1.2 2차 자료 목록 300
14.1.2 1차 데이터 301
14.1.2.1 주요 1차 참여자 301
14.2 시장 규모 추정 303
14.2.1 탑다운 접근법 303
14.2.2 바텀업 접근법 303
14.2.3 기준치 산출 304
14.2.4 공급 측면 분석 304
14.3 성장 전망 305
14.4 데이터 삼각측량 305
14.5 연구의 한계 307
14.6 위험 평가 307
15 부록 308
15.1 토론 가이드 308
15.2 노우리지스토어: 마켓스앤마켓스의 구독 포털 312
15.3 맞춤형 옵션 314
15.4 관련 보고서 314
15.5 저자 정보 315
|