주요 결론
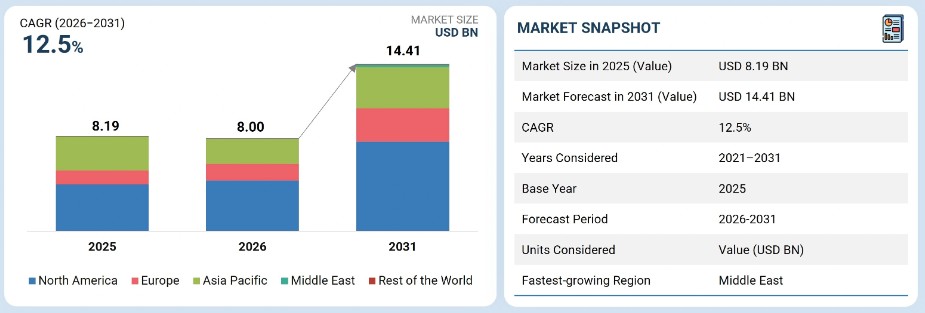
북미 우주 추진 시장은 2026년에 54.5%의 점유율을 차지할 것으로 예상됩니다.
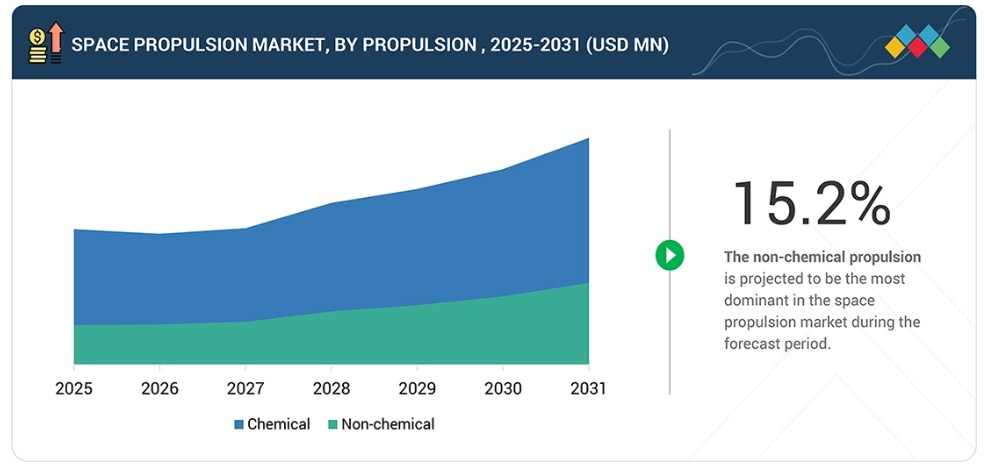
비화학적 추진 부문은 2026년부터 2031년까지 15.2%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
상업 부문은 예측 기간 동안 가장 큰 비중을 차지할 것으로 전망됩니다.
사프란(SAFRAN), IHI 코퍼레이션, 스페이스X(SpaceX)는 높은 시장 점유율과 폭넓은 제품 포트폴리오를 바탕으로 전 세계 우주 추진 시스템 시장의 주요 기업으로 꼽혔다.
우주 추진 산업이 성장하고 있는 이유는 상업 및 정부 임무가 기본적인 위성 배치 단계를 넘어 궤도 이동, 달 운송, 우주 내 정비, 심우주 임무로 확대되고 있기 때문이다. 이러한 임무에는 더 긴 운용 수명, 더 높은 기동성, 정밀한 궤도 제어, 그리고 다양한 임무 단계에 걸쳐 신뢰할 수 있는 성능을 지원할 수 있는 추진 시스템이 필요하다. 이에 따라 발사체, 우주선, 착륙선, 궤도 이동 플랫폼 전반에 걸쳐 첨단 화학적, 전기적, 하이브리드 추진 솔루션에 대한 수요가 증가하고 있다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
우주 추진 시장에서 고객의 고객에게 미치는 영향은 주로 위성, 발사체, 궤도 이동 플랫폼 및 심우주 임무 전반에 걸쳐 신뢰할 수 있는 추진 시스템에 대한 수요가 증가함에 기인합니다. 위성 발사, 저지구 궤도(LEO) 위성 군집 및 상업용 우주 임무가 확대됨에 따라, 위성 제조사, 발사 서비스 제공업체, 운영사, 정부 기관 및 국방 분야 사용자들은 효율적인 추진 시스템에 대한 의존도를 높이고 있습니다. 동시에 전기 추진, 친환경 및 무독성 추진, 통합 추진 모듈은 우주선의 설계 및 운영 방식을 변화시키고 있습니다. 이로 인해 궤도 상승, 궤도 유지, 기동, 궤도 이탈, 달 배송 및 유연한 임무 운영을 지원하는 확장 가능한 추진 솔루션에 대한 수요가 증가하고 있습니다.
시장 생태계
우주 추진 시장에는 저명한 우주 시스템 기업, 추진 기술 공급업체, 민간 기업 및 최종 사용자가 복합적으로 포함되어 있습니다. 록히드 마틴(미국), 무그(미국), L3해리스(미국), 사프란(프랑스), IHI(일본)와 같은 기업들은 추진 시스템, 추진기, 엔진, 밸브, 유체 제어 하드웨어 및 우주선 통합 역량을 통해 시장을 뒷받침하고 있습니다. 엔펄션(오스트리아), 페이즈 포(미국), 스러스트미(프랑스)와 같은 민간 및 중소기업들도 소형 위성 및 궤도 이동 임무를 위한 전기 추진, RF 추진기, 요오드 기반 시스템, 소형 추진 솔루션을 개발함으로써 중요한 역할을 수행하고 있습니다. ESA, NASA, 미국 우주군과 같은 최종 사용자들은 민간, 국방, 탐사 및 위성 인프라 프로그램을 통해 수요를 주도하고 있습니다.
지역
예측 기간 동안 중동 지역, 우주 추진 시장에서 가장 빠른 성장세 기록할 전망
중동 우주 추진 시장은 예측 기간 동안 가장 빠른 성장세를 보일 것으로 예상됩니다. 이 시장은 확대되는 국가 우주 프로그램, 통신 및 지구 관측을 위한 위성 발사 증가, 국방, 우주 감시, 주권적 위성 역량에 대한 투자 증가에 힘입어 성장하고 있습니다. 아랍에미리트(UAE)는 자국의 위성 프로그램, 탐사 임무, 그리고 지역 전반에 걸친 독립적인 우주 인프라 구축에 대한 관심 고조에 힘입어 주요 성장 국가로 자리매김할 것으로 예상됩니다.
2025~2031년 우주 추진 시장 규모, 점유율 및 동향: 기업 평가 매트릭스
우주 추진 시장 매트릭스에서 사프란(프랑스)은 강력한 시장 입지, 폭넓은 추진 기술 포트폴리오, 발사체·위성·우주선 추진 시스템 분야에서 확고한 입지를 바탕으로 ‘스타(Star)’로 평가된다. ‘신흥 리더(Emerging Leader)’로 분류된 엑소트레일(Exotrail, 프랑스)은 전기 추진 시스템, 궤도 내 이동 서비스, 그리고 위성 제조사 및 운영사들과의 협력 관계 확대를 통해 점차 입지를 다져가고 있다. 사프란(프랑스)이 규모, 오랜 전통, 폭넓은 제품 포트폴리오의 이점을 누리고 있는 반면, 엑소트레일(프랑스)은 소형 추진 시스템, 궤도 이동, 위성 기동 솔루션에 대한 수요가 증가함에 따라 선도 기업들에 한 걸음 더 다가설 수 있는 강력한 잠재력을 보여주고 있다.
주요 시장 참여 기업 – 우주 추진 기업
- 사프란(프랑스)
- IHI 코퍼레이션(일본)
- 스페이스X(미국)
- 노스롭 그루먼(미국)
- L3해리스 테크놀로지스(미국) (미국)
- 무그(Moog Inc.) (미국)
- 라파엘 어드밴스드 디펜스 시스템즈(Rafael Advanced Defense Systems Ltd.) (이스라엘)
- 록히드 마틴(Lockheed Martin Corporation) (미국)
- 탈레스(Thales) (프랑스)
- OHB SE (독일)
- 시에라 네바다 코퍼레이션(Sierra Nevada Corporation) (미국)
- 에어버스(Airbus) (네덜란드)
- VACCO 인더스트리즈(VACCO Industries) (미국)
- 블루 오리진(Blue Origin) (미국)
- 이튼(Eaton) (아일랜드)
최근 동향
2026년 2월 : 엑소트레일(Exotrail, 프랑스)은 드루바 스페이스(Dhruva Space, 인도), 픽셀(Pixxel, 인도), XDLINX 스페이스 랩스(XDLINX Space Labs, 인도)와 향후 위성 플랫폼에 홀 효과 전기 추진 시스템을 공급하는 계약을 체결했습니다. 이번 개발은 궤도 상승, 궤도 유지, 기동 및 위성군 배치에 사용되는 소형 전기 추진 시스템에 대한 증가하는 수요를 뒷받침합니다.
2026년 1월 : 탈레스 알레니아 스페이스(프랑스)는 OHB 시스템 AG(독일)와 ESA의 LISA 임무를 위한 추진 하위 시스템을 공급하는 계약을 체결했다. 이번 계약은 심우주 과학 임무, 편대 비행, 장기 우주선 제어에 사용되는 고정밀 추진 시스템에 대한 수요를 부각시킨다.
2026년 1월 : 아스트라(미국)는 새로운 로켓 및 이동식 발사 시스템 개발을 지속하는 한편, 위성 엔진 시스템의 양산을 확대했다고 발표했다. 이러한 움직임은 위성용 우주 등급 추진 하드웨어의 상용화가 확대되고 있으며, 수요에 신속히 대응하는 발사 및 반복적인 궤도 진입이 가능해지고 있음을 보여준다.
1 서론 27
1.1 연구 목적 27
1.2 시장 정의 27
1.3 연구 범위 28
1.3.1 시장 세분화 및 지역 범위 28
1.3.2 포함 및 제외 항목 28
1.3.3 분석 대상 연도 29
1.4 분석 대상 통화 30
1.5 이해관계자 30
1.6 변경 사항 요약 30
2 집행 요약 31
2.1 주요 통찰 및 시장 하이라이트 31
2.2 주요 시장 참여자: 전략적 발전 현황 분석 32
2.3 고성장 부문 33
2.4 시장을 주도하는 파괴적 트렌드 34
2.5 지역별 개요: 시장 규모, 성장률 및 전망 35
3 프리미엄 인사이트 36
3.1 우주 추진 시장 참여 기업을 위한 매력적인 기회 36
3.2 플랫폼별 우주 추진 시장 36
3.3 추진 방식별 우주 추진 시장 37
3.4 우주 추진 시장, 화학적 추진별 37
3.5 우주 추진 시장, 비화학적 추진별 38
3.6 우주 추진 시장, 구성 요소별 38
4 시장 개요 39
4.1 서론 39
4.2 시장 동향 40
4.2.1 성장 동인 40
4.2.1.1 발사 빈도 증가 40
4.2.1.2 위성 밀도 증가 및 궤도 혼잡 40
4.2.1.3 달 및 심우주 탐사 임무에 대한 투자 증가 41
4.2.2 제약 요인 41
4.2.2.1 높은 인증, 안전 시험 및 임무 보장 비용 41
4.2.2.2 우주용 추진 부품의 공급망 제약 41
4.2.3 기회 42
4.2.3.1 친환경 및 무독성 추진 시스템의 도입 42
4.2.3.2 우주 내 정비 및 궤도 이동의 부상 42
4.2.4 과제 42
4.2.4.1 플랫폼별 통합의 복잡성 42
4.2.4.2 환경 및 허가 심사 43
4.3 미충족 수요 및 미개척 분야 43
4.3.1 소형 위성을 위한 경제적이고 소형화된 추진 시스템 43
4.3.2 달 궤도 및 심우주 임무를 위한 장시간 지속 추진 시스템 44
4.3.3 표준화 및 모듈식 추진 아키텍처 44
4.3.4 우주 내 정비 및 궤도 이동을 위한 확장 가능한 추진 시스템 45
4.4 상호 연계된 시장 및 부문 간 기회 46
4.4.1 위성 제조 및 소형 위성 생태계 46
4.4.2 발사체 및 우주 운송 인프라 47
4.4.3 심우주 탐사 및 우주 내 이동 서비스 47
4.4.4 전기 추진, 첨단 전자기기 및 에너지 시스템 47
4.5 1/2/3차 주요 기업들의 전략적 움직임 48
5 산업 동향 50
5.1 생태계 분석 50
5.1.1 주요 기업 50
5.1.2 민간 및 중소기업 50
5.1.3 최종 사용자 50
5.2 가치 사슬 분석 52
5.3 무역 분석 53
5.3.1 수입 현황 (HS 코드 880260) 53
5.3.2 수출 현황 (HS 코드 880260) 55
5.4 사례 연구 분석 57
5.4.1 랜드스페이스, 메탄 연료 추진 ‘주케-2’ 로켓 발사 57
5.4.2 아스트로보틱, 회전식 폭발 로켓 엔진 시험 완료 57
5.4.3 아르카디아 스페이스, 위성용 친환경 추진 시스템 배치 57
5.5 2026년 주요 컨퍼런스 및 행사 58
5.6 투자 및 자금 조달 시나리오 58
5.7 고객 비즈니스에 영향을 미치는 동향/파괴적 혁신 60
5.8 거시경제 전망 61
5.8.1 GDP 동향 및 전망 61
5.8.2 글로벌 우주 산업의 동향 62
5.8.3 글로벌 우주 추진 산업의 동향 63
5.9 2025년 미국 관세의 영향 63
5.9.1 주요 관세율 63
5.9.2 가격 영향 분석 64
5.9.3 국가/지역별 영향 64
5.9.3.1 미국 64
5.9.3.2 유럽 65
5.9.3.3 아시아 태평양 65
5.9.4 최종 사용 산업에 미치는 영향 66
5.10 물량 데이터 66
5.11 가격 분석 66
5.11.1 지역별 평균 판매 가격 동향 67
5.11.2 발사체별 예상 가격 분석 68
5.12 비즈니스 모델 68
6 기술 발전, AI가 미치는 영향, 특허, 혁신 및 향후 응용 분야 70
6.1 핵심 기술 70
6.1.1 전기 추진 시스템 70
6.1.2 태양열 돛 70
6.1.3 이온 추진 70
6.2 보완 기술 71
6.2.1 열 관리 시스템 71
6.2.2 첨단 추진제 관리 71
6.3 관련 기술 72
6.3.1 자기 플라즈마 역학 추진기 72
6.3.2 자율 추진 72
6.4 기술 로드맵 73
6.5 AI/일반 AI의 영향 74
6.5.1 주요 활용 사례 및 시장 잠재력 75
6.5.2 AI 도입 사례 연구 76
6.5.3 상호 연결된 생태계 및 시장 참여자에 미치는 영향 76
6.5.4 AI/GEN AI 도입에 대한 고객의 준비도 77
6.6 특허 분석 78
6.7 향후 응용 분야 80
7 규제 환경 및 지속가능성 이니셔티브 82
7.1 지역별 규제 및 규정 준수 82
7.1.1 규제 기관, 정부 기관 및 기타 조직 82
7.1.2 산업 표준 85
7.2 지속 가능성 이니셔티브 86
7.2.1 친환경 추진 시스템 및 저독성 연료 개발 87
7.2.2 연료 효율을 위한 전기 추진 시스템 87
7.2.3 재사용형 발사체 개발 87
7.2.4 궤도 잔해 저감 88
7.2.5 경량화 및 고효율 엔진 제조 88
7.3 인증, 라벨링 및 친환경 표준 89
8 고객 환경 및 구매자 행동 90
8.1 의사결정 과정 90
8.2 구매 과정의 주요 이해관계자 및 그들의 평가 기준 91
8.2.1 구매 과정의 주요 이해관계자 91
8.2.2 구매 평가 기준 92
8.3 도입 장벽 및 내부 과제 93
8.4 다양한 최종 사용 산업의 미충족 수요 94
9 구성 요소별 우주 추진 시장 96
9.1 서론 97
9.2 추진기 98
9.2.1 복잡한 우주선 운용 및 증가하는 궤도 활동이 시장을 주도할 전망 98
9.2.2 화학 추진기 99
9.2.2.1 냉기 및 온기 가스 추진기 100
9.2.2.2 단일 추진제 추진기 100
9.2.2.3 이중 추진제 추진기 100
9.2.3 전기 추진기 101
9.2.3.1 이온 추진기 102
9.2.3.2 홀 효과 추진기 102
9.2.3.3 펄스 플라즈마 추진기 102
9.2.3.4 자기 플라즈마 역학 추진기 103
9.3 추진제 공급 시스템 103
9.3.1 발사 활동의 급증과 우주선 임무의 발전이 시장을 견인할 전망 103
9.3.2 추진제 탱크 103
9.3.2.1 단일 추진제 탱크 104
9.3.2.2 이원 추진제 탱크 104
9.3.2.3 산화제 탱크 104
9.3.3 압력 및 유량 조절기 105
9.3.4 밸브 105
9.3.5 터보펌프 105
9.3.6 연소실 106
9.4 로켓 엔진 106
9.4.1 시장 성장을 주도하기 위한 다양한 임무 요구 사항을 지원할 수 있는 추진 시스템의 필요성 106
9.5 노즐 106
9.5.1 시장을 주도할 재사용형 발사 시스템 및 고성능 우주선 프로그램의 확대 106
9.6 추진 열 제어 시스템 107
9.6.1 시장 성장을 견인할 심우주 임무 및 장기 궤도 운용의 부상 107
9.7 전력 처리 장치 107
9.7.1 우주선 에너지 효율 및 장기 궤도 기동성에 대한 관심이 시장 성장 견인 107
9.8 기타 구성 요소 107
10 최종 사용자별 우주 추진 시장 108
10.1 서론 109
10.2 상업용 110
10.2.1 통신 및 원격 감지 서비스를 아우르는 상업용 우주 활동의 증가가 시장을 주도할 전망 110
10.2.2 위성 운영사 및 소유사 110
10.2.3 우주 발사 서비스 제공업체 110
10.3 정부 및 국방 111
10.3.1 과학 임무 및 국방 대비를 위한 추진 기술에 대한 지속적인 자금 지원이 시장을 견인할 전망 111
10.3.2 국가 우주 기관 111
10.3.3 기타 111
11 플랫폼별 우주 추진 시장 113
11.1 서론 114
11.2 위성 115
11.2.1 시장 성장을 견인할 위성 군 배치 증가 115
11.2.2 소형 위성 (1–1,200 kg) 116
11.2.3 중형 위성 (1,201–2,000 kg) 116
11.2.4 대형 위성 (>2,000 kg) 116
11.3 캡슐 및 화물 우주선 117
11.3.1 시장 성장을 주도하기 위한 정부 우주 기관과 민간 기업 간의 협력 강화 117
11.3.2 유인 우주선 117
11.3.3 무인 우주선 118
11.4 행성간 우주선 및 탐사선 118
11.4.1 행성 연구 및 우주 관측에 중점을 둔 과학 탐사 프로그램의 확대로 시장 견인 118
11.5 착륙선 및 탐사 로봇 118
11.5.1 시장 성장을 견인할 달 및 화성 탐사 프로그램에 대한 정부의 집중 118
11.6 발사체 119
11.6.1 시장 성장을 견인할 산업 전반에 걸친 우주 접근의 중요성 증대 119
11.6.2 소형 발사체 120
11.6.3 중형~대형 발사체 120
11.6.4 재사용형 발사체 120
12 추진 방식별 우주 추진 시장 121
12.1 서론 122
12.2 화학적 추진 123
12.2.1 시장 성장을 견인할 화물 수송, 과학 임무 및 국방 프로그램의 증가 123
12.2.2 고체 추진 124
12.2.3 액체 추진 124
12.2.3.1 단일 추진제 124
12.2.3.1.1 비친환경형 125
12.2.3.1.2 친환경형 125
12.2.3.2 이중 추진제 125
12.2.3.2.1 극저온형 126
12.2.3.2.2 자가발화성 126
12.2.4 하이브리드 126
12.2.5 저온/고온 가스 127
12.3 비화학적 추진 127
12.3.1 시장 성장을 주도하기 위한 연료 효율이 개선된 우주선의 지속적 이동 필요성 127
12.3.2 전기 128
12.3.2.1 전기열 129
12.3.2.1.1 아르곤 130
12.3.2.1.2 수소 130
12.3.2.1.3 기타 130
12.3.2.2 전자기 추진 131
12.3.2.3 정전기 추진 131
12.3.2.3.1 크세논 132
12.3.2.3.2 크립톤 132
12.3.2.3.3 기타 132
12.3.3 태양 에너지 133
12.3.3.1 태양 돛 133
12.3.3.2 태양광 발전 134
12.3.3.3 태양열 추진 134
12.3.4 테더 135
12.3.5 원자력 135
13 지원 서비스별 우주 추진 시장 137
13.1 서론 137
13.2 설계, 엔지니어링, 운영 및 유지보수 137
13.3 실화 시험 및 환경 시험 수행 137
13.4 연료 주입, 발사 및 지상 지원 138
14 지역별 우주 추진 시장 139
14.1 서론 140
14.2 북미 141
14.2.1 미국 144
14.2.1.1 시장을 견인할 공공 우주 투자 및 상업용 발사 확대 144
14.2.2 캐나다 146
14.2.2.1 시장을 견인할 위성 확대 및 정부 지원 프로그램 146
14.3 유럽 147
14.3.1 러시아 150
14.3.1.1 시장 성장을 견인할 발사체 현대화 및 국내 우주 프로그램 150
14.3.2 프랑스 152
14.3.2.1 시장 성장을 견인할 발사체 혁신 및 고추력 엔진 프로그램 152
14.3.3 독일 154
14.3.3.1 시장 성장을 견인할 재사용형 우주 시스템 및 연구 주도형 항공우주 프로그램 154
14.3.4 영국 155
14.3.4.1 시장 성장을 견인할 국내 발사 역량 확대 및 우주 운송 이니셔티브 155
14.3.5 이탈리아 157
14.3.5.1 시장을 주도할 재사용형 발사체 프로그램 및 유럽 우주 파트너십 157
14.4 아시아 태평양 159
14.4.1 중국 162
14.4.1.1 시장을 주도할 발사체 및 위성 군에 대한 정부의 지속적인 투자 162
14.4.2 대한민국 164
14.4.2.1 시장 성장을 견인할 국가 발사 역량 및 민간 부문 참여 164
14.4.3 일본 165
14.4.3.1 시장 성장을 견인할 재사용형 로켓 연구 및 상업 우주 투자 165
14.4.4 호주 167
14.4.4.1 시장 성장을 견인할 국가 발사 인프라 및 하이브리드 로켓 개발 167
14.4.5 인도 169
14.4.5.1 시장 성장을 견인할 위성 배치 확대 및 발사체 현대화 169
14.5 중동 171
14.5.1 GCC 173
14.5.1.1 사우디아라비아 174
14.5.1.1.1 시장 성장을 견인할 국가 우주 투자 및 위성 파트너십 174
14.5.1.2 아랍에미리트 176
14.5.1.2.1 시장 성장을 견인할 위성 제조 확대 및 심우주 프로그램 176
14.5.2 중동 기타 지역 178
14.6 기타 지역 179
14.6.1 라틴 아메리카 182
14.6.1.1 시장 성장을 견인할 위성 프로그램 및 발사 인프라 개발 182
14.6.2 아프리카 184
14.6.2.1 시장 성장을 견인할 위성 배치 및 국가 우주 프로그램 184
15 경쟁 구도 187
15.1 서론 187
15.2 주요 기업 전략/경쟁 우위 요인, 2022–2026 187
15.3 시장 점유율 분석, 2025 188
15.4 매출 분석, 2021–2025 190
15.5 브랜드/제품 비교 191
15.6 기업 가치 평가 및 재무 지표 191
15.7 기업 평가 매트릭스: 주요 기업, 2026 192
15.7.1 스타 기업 192
15.7.2 신흥 선도 기업 193
15.7.3 보편적 기업 193
15.7.4 참여 기업 193
15.7.5 기업 사업 범위 194
15.7.5.1 기업 활동 범위 194
15.7.5.2 지역별 활동 범위 195
15.7.5.3 추진 방식별 활동 범위 195
15.7.5.4 부품 시장 점유율 196
15.7.5.5 최종 사용자 시장 점유율 197
15.8 기업 평가 매트릭스: 스타트업/중소기업, 2026년 197
15.8.1 진취적인 기업 197
15.8.2 대응력 있는 기업 198
15.8.3 역동적인 기업 198
15.8.4 출발선 198
15.8.5 경쟁력 벤치마킹 199
15.8.5.1 스타트업/중소기업 목록 199
15.8.5.2 스타트업/중소기업 경쟁 벤치마킹 200
15.9 경쟁 시나리오 201
15.9.1 거래 사례 201
15.9.2 기타 동향 202
16 기업 프로필 204
16.1 주요 기업 204
16.1.1 스페이스X 204
16.1.1.1 사업 개요 204
16.1.1.2 제공 제품 205
16.1.1.3 최근 동향 205
16.1.1.3.1 거래 205
16.1.1.3.2 기타 동향 206
16.1.1.4 MnM의 견해 206
16.1.1.4.1 주요 강점 206
16.1.1.4.2 전략적 선택 206
16.1.1.4.3 약점 및 경쟁 위협 206
16.1.2 노스롭 그루먼 207
16.1.2.1 사업 개요 207
16.1.2.2 제공 제품 208
16.1.2.3 최근 동향 210
16.1.2.3.1 기타 동향 210
16.1.2.4 MnM의 견해 210
16.1.2.4.1 주요 강점 210
16.1.2.4.2 전략적 선택 210
16.1.2.4.3 약점 및 경쟁 위협 210
16.1.3 L3HARRIS TECHNOLOGIES, INC. 211
16.1.3.1 사업 개요 211
16.1.3.2 제공 제품 212
16.1.3.3 최근 동향 214
16.1.3.3.1 거래 내역 214
16.1.3.3.2 기타 동향 214
16.1.3.4 MnM의 견해 215
16.1.3.4.1 주요 강점 215
16.1.3.4.2 전략적 선택 215
16.1.3.4.3 약점 및 경쟁 위협 215
16.1.4 ARIANEGROUP 216
16.1.4.1 사업 개요 216
16.1.4.2 제공 제품 216
16.1.4.3 최근 동향 218
16.1.4.3.1 거래 내역 218
16.1.4.3.2 기타 동향 218
16.1.4.4 MnM의 견해 218
16.1.4.4.1 주요 강점 218
16.1.4.4.2 전략적 선택 219
16.1.4.4.3 약점 및 경쟁 위협 219
16.1.5 SAFRAN 220
16.1.5.1 사업 개요 220
16.1.5.2 제공 제품 221
16.1.5.3 최근 동향 221
16.1.5.3.1 거래 221
16.1.5.3.2 기타 동향 222
16.1.5.4 MnM의 견해 222
16.1.5.4.1 주요 강점 222
16.1.5.4.2 전략적 선택 222
16.1.5.4.3 약점 및 경쟁 위협 222
16.1.6 IHI CORPORATION 223
16.1.6.1 사업 개요 223
16.1.6.2 제공 제품 224
16.1.7 록히드 마틴 코퍼레이션 225
16.1.7.1 사업 개요 225
16.1.7.2 제공 제품 226
16.1.7.3 최근 동향 227
16.1.7.3.1 거래 227
16.1.7.3.2 기타 동향 227
16.1.8 MOOG INC. 228
16.1.8.1 사업 개요 228
16.1.8.2 제공 제품 229
16.1.8.3 최근 동향 232
16.1.8.3.1 기타 동향 232
16.1.9 THALES ALENIA SPACE 233
16.1.9.1 사업 개요 233
16.1.9.2 제공 제품 233
16.1.9.3 최근 동향 234
16.1.9.3.1 거래 234
16.1.9.3.2 기타 동향 234
16.1.10 SIERRA NEVADA CORPORATION 236
16.1.10.1 사업 개요 236
16.1.10.2 제공 제품 236
16.1.10.3 최근 동향 237
16.1.10.3.1 거래 내역 237
16.1.10.3.2 기타 동향 237
16.1.11 VACCO INDUSTRIES 238
16.1.11.1 사업 개요 238
16.1.11.2 제공 제품 238
16.1.11.3 최근 동향 240
16.1.11.3.1 기타 동향 240
16.1.12 블루 오리진 241
16.1.12.1 사업 개요 241
16.1.12.2 제공 제품 241
16.1.12.3 최근 동향 242
16.1.12.3.1 거래 242
16.1.12.3.2 기타 동향 242
16.1.13 이튼(EATON) 243
16.1.13.1 사업 개요 243
16.1.13.2 제공 제품 244
16.1.13.3 최근 동향 246
16.1.13.3.1 기타 동향 246
16.1.14 RAFAEL ADVANCED DEFENSE SYSTEMS LTD. 247
16.1.14.1 사업 개요 247
16.1.14.2 제공 제품 247
16.1.15 OHB SE 250
16.1.15.1 사업 개요 250
16.1.15.2 제공 제품 251
16.1.15.3 최근 동향 252
16.1.15.3.1 거래 내역 252
16.1.15.3.2 기타 동향 253
16.1.16 AIRBUS 254
16.1.16.1 사업 개요 254
16.1.16.2 제공 제품 255
16.1.16.3 최근 동향 256
16.1.16.3.1 거래 256
16.1.16.3.2 기타 동향 256
16.1.17 AVIO 257
16.1.17.1 사업 개요 257
16.1.17.2 제공 제품 258
16.1.17.3 최근 동향 259
16.1.17.3.1 거래 내역 259
16.1.17.3.2 기타 동향 259
16.2 기타 업체 260
16.2.1 THRUSTME 260
16.2.2 URSA MAJOR 260
16.2.3 PHASEFOUR 261
16.2.4 EXOTRAIL 261
16.2.5 DAWN AEROSPACE 262
16.2.6 AST ADVANCED SPACE TECHNOLOGIES GMBH 262
16.2.7 STANFORD MU CORPORATION 263
16.2.8 MANASTU SPACE TECHNOLOGIES PRIVATE LIMITED 263
16.2.9 KREIOS SPACE 264
16.2.10 FIREFLY AEROSPACE 264
16.2.11 BUSEK CO. INC. 265
16.2.12 벨라트릭스 에어로스페이스 266
16.2.13 벤치마크 스페이스 시스템즈 267
16.2.14 남모 268
16.2.15 ENPULSION 269
17 연구 방법론 270
17.1 연구 데이터 270
17.1.1 2차 데이터 271
17.1.1.1 2차 자료의 주요 데이터 272
17.1.2 1차 데이터 272
17.1.2.1 1차 자료 출처 272
17.1.2.2 1차 자료 출처의 주요 데이터 273
17.1.2.3 1차 인터뷰 내역 273
17.2 요인 분석 274
17.2.1 수요 측면 지표 274
17.2.2 공급 측면 지표 274
17.3 시장 규모 추정 275
17.3.1 상향식 접근법 275
17.3.1.1 시장 규모 추정 방법론 (수요 측면) 275
17.3.2 탑다운 접근법 276
17.4 데이터 삼각측량 277
17.5 연구 가정 277
17.6 연구의 한계 278
17.7 위험 평가 278
18 부록 279
18.1 토론 가이드 279
18.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 281
18.3 맞춤 설정 옵션 283
18.4 관련 보고서 283
18.5 저자 정보 284
|