주요 내용
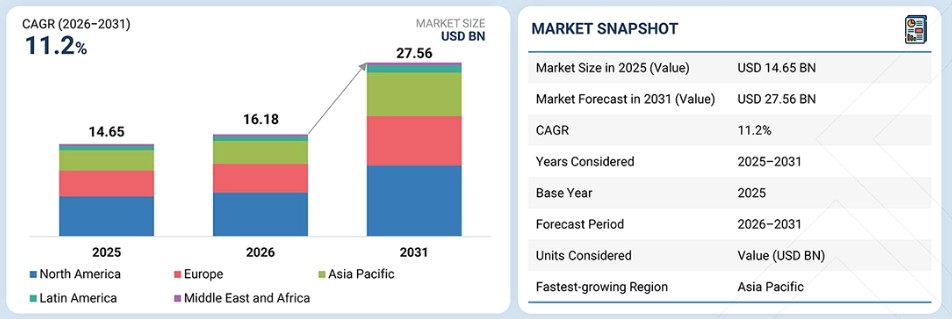
시장 개요:기준 연도 시장 규모 (2025년): 146억 5천만 달러현재 시장 규모 (2026년): 161억 8천만 달러예상 시장 규모 (2031년): 275억 6천만 달러연평균 성장률(CAGR, 2026–2031): 11.2%
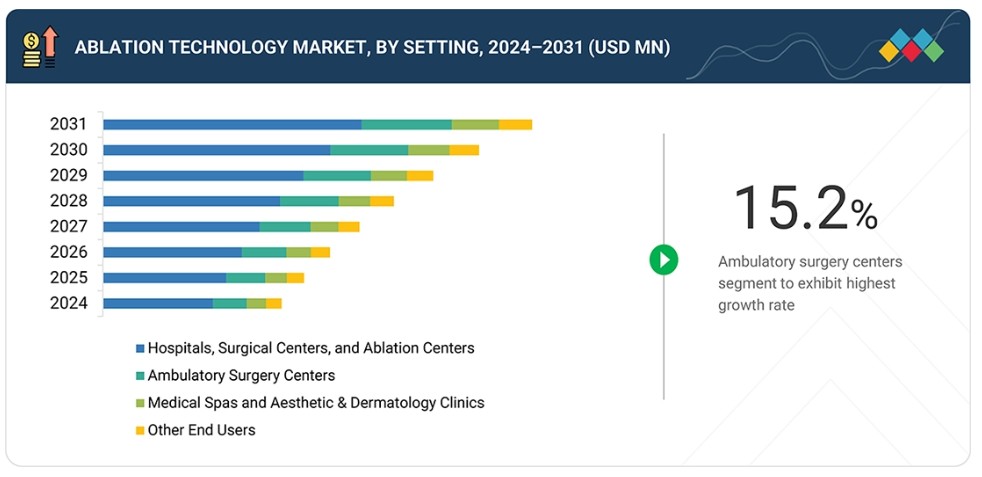
세그먼트 리더십:지역별 리더: 북미는 2025년 절제 기술 시장에서 가장 큰 점유율(43.4%)을 차지했습니다.기술별 리더: 고주파 절제 세그먼트는 2025년 절제 기술 시장의 39.9%를 차지했습니다.제품별 리더: 소모품 세그먼트는 2025년 절제 기술 시장의 80.9%를 차지했습니다. 응용 분야 리더: 심혈관 질환 치료 부문이 2025년 시장 점유율에서 가장 큰 비중을 차지했습니다. 최종 사용자 리더: 병원, 수술 센터 및 절제 센터 부문은 예측 기간 동안 가장 높은 성장률을 보일 것으로 전망됩니다.
시장 전망 및 경쟁 구도: 존슨앤드존슨과 메드트로닉은 확고하고 강력한 제품 포트폴리오를 바탕으로 주요 기업으로 인정받았습니다. 중소기업(SME) 중에서는 카디움(Kardium Inc.)이 탄탄한 제품 포트폴리오를 바탕으로 주요 기업으로 인정받고 있다.
절제술 기술 시장은 최소 침습 시술에 대한 선호도 증가, 심방세동, 암, 만성 통증과 같은 특정 질환의 높은 유병률, 그리고 절제술 기술의 발전으로 인해 성장을 거듭하고 있다. 절제술 치료는 기존 수술에 비해 비용 효율성이 높고, 감염 및 합병증이 없으며, 회복이 더 빠릅니다. 입원 기간이 짧고 통증이 없으며, 비용도 저렴합니다. 또한, 고령 인구 증가와 질병 진단 및 치료에 대한 관심 증대가 시장 성장에 기여하고 있습니다. 업계의 최신 발전 사항으로는 PFA, 고주파 절제술, 마이크로파 절제술, 냉동 절제술, AI 유도 영상 기술 등이 있습니다. 또한, 의료비 지출 증가, 긍정적인 보험 급여 체계, 외래 수술 센터(ASC)의 증가, 그리고 인도와 중국 같은 신흥 경제국에서의 절제 기술 채택 확대가 전 세계 절제 기술 시장을 견인하고 있다.
고객의 고객에게 영향을 미치는 트렌드 및 파괴적 변화
절제 기술 시장의 소비자들에게 영향을 미치는 몇 가지 중요한 트렌드와 파괴적 요인들이 나타나고 있으며, 이는 전통적인 절제 방식에서 첨단 기술 기반 솔루션으로의 전환을 보여준다. 절제 기술 시장은 이전에는 RF 절제, 냉동 절제, 마이크로파 절제, 외과적 절제와 같은 전통적인 방법에 의존해 왔습니다. 그러나 오늘날 절제 기술 시장은 펄스 필드 절제, 인공지능 기반 내비게이션 시스템 및 매핑 도구, 로봇 보조 절제 시스템, 영상 유도 절제 도구와 같은 미래 지향적인 방식으로 점차 이동하고 있습니다. 이러한 변화의 주요 원동력으로는 최소 침습적 시술 능력을 강화하고, 시술의 정밀도와 안전성을 높이며, 시술 시간과 입원 기간을 단축하고, 업무 흐름의 효율성을 제고하고자 하는 병원, 전문 클리닉, 외래 수술 센터(ASC), 종양학 센터 등이 꼽힌다. 이를 통해 의료 제공자들은 더 나은 환자 치료 결과를 달성했을 뿐만 아니라 재입원 및 합병증 사례도 줄일 수 있었다. 그 결과, 전반적인 환자 만족도가 향상되고 운영 효율성이 증대되었으며, 기관의 임상적·재무적 성과도 개선되었다.
시장 생태계
절제 기술 시장의 생태계 분석은 이 시장의 발전을 촉진하는 제조사, 최종 사용자, 규제 기관 등 밀접하게 연결된 주체들을 분석하는 것을 포함한다. 가장 성공적인 절제 기술 제품 제조사로는 스트라이커(Stryker), 메드트로닉(Medtronic), 보스턴 사이언티픽(Boston Scientific), 콘메드(CONMED), 애보트(Abbott), 올림푸스(Olympus Corporation), 존슨앤드존슨(Johnson & Johnson), 메드테크(MedTech), 앵지오다이나믹스(AngioDynamics), 아트리큐어(AtriCure) 등이 있습니다. 이들 기업은 최소 침습 수술에 적용되는 혁신적인 절제 시스템, 카테터, 제너레이터, 프로브 및 영상 장치를 포함한 첨단 절제 기술을 개발하고 있습니다. 절제 기술은 심혈관 질환, 암, 만성 통증 및 기타 다양한 질환을 앓고 있는 환자에게 절제 수술을 시행하기 위해 최종 사용자들에 의해 널리 활용되고 있습니다. 이러한 기술의 주요 최종 사용자로는 메이요 클리닉(Mayo Clinic), 마운트 시나이 헬스 시스템(Mount Sinai Health System), 아폴로 병원(Apollo Hospitals), NHS 바츠 헬스(NHS Barts Health) 등이 있습니다. FDA, EMA, MHRA 등의 규제 기관은 이러한 기술이 의료 관행에서 정한 모든 요건을 준수하도록 보장합니다.
지역
예측 기간 동안 아시아 태평양 지역이 글로벌 절제 기술 시장에서 가장 빠르게 성장할 전망
아시아 태평양 지역 내 의료 시설의 증가, 의료비 지출 확대, 심장 질환, 암, 만성 통증 등 다양한 질병의 유병률 상승으로 인해 이 시장이 주도될 것으로 보입니다. 중국, 인도, 일본, 한국과 같은 개발도상국에서 최소 침습 시술이 확산되고 있는 것은 환자의 높은 인식, 의학 분야의 첨단 기술 도입, 그리고 현대화된 치료법 덕분입니다. 상당한 규모의 고령 인구와 더불어 생활습관병의 증가도 시장 성장을 이끄는 핵심 요인입니다. 또한, 의료 관광의 성장, 입원율 증가, 의료기기 산업에 대한 외국인 투자, 의료 현대화를 위한 정부 정책 등도 이 지역의 시장 확대에 기여하고 있습니다.
절제 기술 시장: 기업 평가 매트릭스
절제 기술 시장 매트릭스에서 존슨앤드존슨(Johnson & Johnson)은 강력한 글로벌 입지, 첨단 절제 제품 포트폴리오, 광범위한 설치 기반, 의료진의 높은 채택률, 그리고 펄스 필드 절제(PFA) 및 전기생리학 솔루션과 같은 혁신 기술에 대한 지속적인 투자로 인해 ‘스타(Star)’ 기업으로 평가됩니다. 올림푸스(Olympus Corporation)는 최소 침습 및 에너지 기반 기술에 대한 집중도 증가, 비용 효율적인 솔루션, 내시경 분야의 탄탄한 전문성, 그리고 병원 및 외래 수술 센터 전반에 걸친 자사의 첨단 수술 시스템 채택 확대를 바탕으로 ‘신흥 리더(Emerging Leader)’로 분류됩니다.
주요 시장 참여 기업
- 존슨앤드존슨(미국)
- 스트라이커(미국)
- 메드트로닉(미국)
- 스미스앤네퓨(영국)
- 보스턴 사이언티픽(미국)
- 애보트 래버러토리스(미국)
- 아티큐어(미국)
- 앤지오다이나믹스(미국)
- 올림푸스(일본)
최근 동향
2026년 1월 : 메드트로닉은 발작성 심방세동(AFib) 치료를 위한 올인원 매핑 및 싱글샷 펄스 필드 절제술(PFA) 카테터인 ‘Affera Sphere-360 카테터’가 유럽에서 CE 마크 승인을 받았으며, ‘Horizon 360 IDE’ 핵심 임상시험에서 미국 내 첫 임상 사례를 성공적으로 완료했다고 발표했다.
2025년 1월 : 존슨앤드존슨은 심장 부정맥 치료용 ‘Thermocool Smarttouch SF’ 카테터에 대해 유럽 CE 마크 승인을 획득했다.
1 서론 33
1.1 연구 목적 33
1.2 시장 정의 33
1.3 연구 범위 34
1.3.1 시장 세분화 및 대상 지역 34
1.3.2 포함 및 제외 항목 35
1.3.3 분석 기간 35
1.3.4 분석 통화 36
1.3.5 분석 단위 36
1.4 이해관계자 36
1.5 변경 사항 요약 36
2 집행 요약 38
2.1 주요 통찰 및 시장 하이라이트 38
2.2 주요 시장 참여자: 통찰 및 동향 41
2.3 시장 성장을 주도하는 파괴적 트렌드 42
2.4 고성장 부문 및 신흥 시장 43
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 44
3 프리미엄 인사이트 45
3.1 절제 기술 시장 개요 45
3.2 아시아 태평양: 제품 및 국가별 절제 기술 시장 (2025) 46
3.3 절제 기술 시장: 지역별 성장 기회 (2025) 47
3.4 지역별 절제 기술 시장 (2024−2031) 48
3.5 절제 기술 시장: 선진 시장 대 신흥 경제국 48
4 시장 개요 49
4.1 서론 49
4.1.1 성장 동인 50
4.1.1.1 신규 절제 기술 등장 50
4.1.1.2 최소 침습 시술에 대한 수요 증가 50
4.1.1.3 전 세계 고령 인구 증가 51
4.1.1.4 만성 질환 유병률 증가 51
4.1.2 제약 요인 53
4.1.2.1 대체 요법의 강력한 시장 입지 53
4.1.2.2 엄격한 규제 체계 54
4.1.2.3 첨단 절제 기기 및 시술의 높은 비용 54
4.1.3 기회 55
4.1.3.1 신흥 경제국의 성장 잠재력 55
4.1.3.2 펄스 필드 절제술(PFA) 및 비열적 절제 기술에 대한 수요 증가 56
4.1.4 과제 57
4.1.4.1 특정 절제 시술의 장기적 효능 및 재발률에 대한 우려 57
4.1.4.2 절제술의 치료적 과제 및 유해 영향 57
4.2 미충족 수요 및 미개척 시장 58
4.2.1 절제 기술 시장의 미충족 수요 58
4.2.2 미개척 시장 기회 59
4.3 상호 연계된 시장 및 부문 간 기회 60
4.3.1 상호 연계된 시장 60
4.3.2 분야 간 기회 61
4.4 1/2/3위 기업들의 전략적 움직임 63
5 산업 동향 64
5.1 포터의 5가지 힘 분석 64
5.1.1 신규 진입자의 위협 65
5.1.2 대체재의 위협 65
5.1.3 공급자의 협상력 65
5.1.4 구매자의 협상력 65
5.1.5 경쟁 강도 65
5.2 거시경제 전망 66
5.2.1 서론 66
5.2.2 GDP 동향 및 전망 66
5.2.3 글로벌 전기생리학 산업의 동향 68
5.2.4 글로벌 통증 관리 기기 산업의 동향 68
5.3 공급망 분석 68
5.4 가치 사슬 분석 69
5.4.1 연구 및 제품 개발 70
5.4.2 원자재 조달 및 제조 70
5.4.3 유통, 마케팅 및 판매, 그리고 판매 후 서비스 71
5.5 생태계 분석 71
5.6 가격 분석 (2023–2025) 72
5.6.1 주요 기업별 평균 판매 가격 동향 (2025) 72
5.6.2 지역별 평균 판매 가격 동향 (2023–2025) 72
5.7 무역 분석 73
5.7.1 HS 코드 9018에 대한 수입 시나리오 73
5.7.2 HS 코드 9018에 대한 수출 시나리오 74
5.8 주요 컨퍼런스 및 행사, 2026–2027 74
5.9 고객의 비즈니스에 영향을 미치는 동향/변화 75
5.10 투자 및 자금 조달 시나리오 76
5.11 사례 연구 분석 76
5.11.1 사례 연구 1: 고주파 절제술 분석 사례 연구 76
5.11.2 사례 연구 2: 써모쿨(Thermocool) 카테터 사례 연구 77
5.11.3 사례 연구 3: 하이브리드 절제술로 좌심실 기능 정상화 및 약물 투여량 감소 77
5.12 미국 관세 조치의 영향 — 절제술 기술 시장 78
5.12.1 서론 78
5.12.2 주요 관세율 79
5.12.3 가격 영향 분석 80
5.12.4 국가/지역별 영향 80
5.12.4.1 미국 80
5.12.4.2 유럽 81
5.12.4.3 아시아 태평양 81
5.12.5 최종 사용자 산업에 미치는 영향 81
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 83
6.1 주요 신기술 83
6.1.1 열 절제 기술 83
6.1.2 비열 절제 기술 83
6.2 보완 기술 84
6.2.1 의료용 냉각 시스템 84
6.3 관련 기술 84
6.3.1 절제 계획 소프트웨어 84
6.4 기술/제품 로드맵 84
6.4.1 단기 (2025–2027) | 기반 구축 및 초기 상용화 85
6.4.2 중기 (2027–2030) | 확장 및 표준화 86
6.4.3 장기 (2030–2035+) | 대규모 상용화 및 혁신 87
6.5 특허 분석 88
6.6 절제 기술의 향후 응용 분야 89
6.7 AI/일반 AI가 절제 기술 시장에 미치는 영향 90
6.7.1 주요 활용 사례 및 시장 잠재력 91
6.7.2 절제 기술 처리 분야의 모범 사례 92
6.7.3 절제 기술 분야 AI 도입 사례 연구 93
6.7.4 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 94
6.7.5 절제 기술 시장에서 생성형 AI 도입에 대한 고객의 준비도
95
7 규제 환경 97
7.1 지역별 규제 및 규정 준수 97
7.1.1 규제 기관, 정부 기관 및 기타 조직 97
7.1.2 규제 체계 97
7.1.2.1 북미 97
7.1.2.1.1 미국 97
7.1.2.1.2 캐나다 99
7.1.2.2 유럽 101
7.1.2.3 아시아 태평양 103
7.1.2.3.1 일본 103
7.1.2.3.2 중국 104
7.1.2.3.3 인도 106
7.1.2.4 라틴 아메리카 106
7.1.2.4.1 브라질 106
7.1.3 산업 표준 106
7.2 인증, 라벨링 및 친환경 표준 107
8 고객 환경 및 구매자 행동 109
8.1 의사 결정 과정 109
8.2 주요 이해관계자 및 평가 기준 109
8.2.1 구매 과정의 주요 이해관계자 109
8.2.2 구매 기준 110
8.3 도입 장벽 및 내부 과제 111
8.4 다양한 최종 사용 산업 분야의 미충족 수요 112
8.5 시장 수익성 112
8.5.1 매출 잠재력 112
8.5.2 비용 동향 113
8.5.3 주요 응용 분야의 마진 기회 113
9 유형별 절제 기술 시장 114
9.1 서론 115
9.2 고주파 절제 115
9.2.1 비용 절감과 효능 향상으로 시장 성장 견인 115
9.3 레이저/광 절제술 117
9.3.1 조직 손상 위험 감소 및 향상된 실시간
모니터링으로 시장 성장 촉진 117
9.4 초음파 절제술 118
9.4.1 간 종양 및 암의 높은 발병률이 시장 성장을 견인 118
9.5 냉동 절제술 119
9.5.1 합병증 감소 및 시술 시간 단축이 시장 성장을 주도 119
9.6 마이크로파 절제술 120
9.6.1 더 빠른 절제 시간과 시술 시 통증 감소가 시장 성장을 촉진할 전망 120
9.7 펄스 자기장 절제술 121
9.7.1 안전성 향상, 시술 시간 단축, 합병증 감소가 시장 성장을 견인 121
9.8 수열/수력학적 절제술 122
9.8.1 부인과 질환 및 월경과다증 치료에서의 사용 증가가 시장 성장을 뒷받침 122
9.9 기타 절제 기술 123
10 제품별 절제 기술 시장 125
10.1 서론 126
10.2 시스템 126
10.2.1 고주파 절제 시스템 127
10.2.1.1 온도 제어형 고주파 절제 시스템 128
10.2.1.1.1 기술 발전과 임상 결과 개선을 통한 부문 성장 촉진 128
10.2.1.2 관류식 RF 절제 시스템 129
10.2.1.2.1 시장 성장을 뒷받침할 병변 형성 능력 강화 및 시술 효율성 향상 129
10.2.1.3 다극 RF 절제 시스템 130
10.2.1.3.1 시술 시간 단축 및 절제 정밀도 향상으로 부문 채택 가속화 130
10.2.1.4 양극성 RF 시스템 131
10.2.1.4.1 시장 성장을 주도할 우수한 에너지 전달 제어 및 정밀한 조직 표적화 131
10.2.2 레이저/광 절제 시스템 132
10.2.2.1 엑시머 레이저 절제 시스템 133
10.2.2.1.1 직접적인 조직 상호작용이 적고, 절제 영역이 정밀하며, 시술 효율이 높아 도입을 촉진 133
10.2.2.2 CO₂ 레이저 절제 시스템 134
10.2.2.2.1 고정밀 조직 기화 및 출혈 최소화로 시장 성장 지원 134
10.2.2.3 다이오드 레이저 절제 시스템 135
10.2.2.3.1 소형 설계, 에너지 효율성 및 다양한 임상 적용을 통해 부문 성장을 가속화 135
10.2.2.4 기타 레이저/광 절제 시스템 136
10.2.3 초음파 절제 시스템 137
10.2.3.1 고강도 집속 초음파 절제 시스템 138
10.2.3.1.1 시술 시간 단축 및 출혈 감소로 시스템 도입 촉진 138
10.2.3.2 자기공명영상 유도 집속 초음파 절제 시스템 139
10.2.3.2.1 임신 중 사용이 안전하지 않은 치료 절차로 인해 도입 제한 139
10.2.4 냉동 절제 시스템 140
10.2.4.1 도입을 촉진하는 기술 발전 및 새로운 냉동 프로브의 도입 140
10.2.5 펄스 자기장 절제 시스템 141
10.2.5.1 조직 선택적 절제 및 열 손상 감소로 시장 도입 가속화 141
10.2.6 마이크로파 절제 시스템 143
10.2.6.1 주변 조직에 열 흡수 효과 없이 광범위한 절제 영역을 형성하여 시장 주도 143
10.2.7 수열/수력학적 절제 시스템 144
10.2.7.1 시장 성장을 뒷받침하는 부인과 질환에 대한 최소 침습 시술 수요 증가 144
10.2.8 기타 절제 시스템 145
10.3 소모품 147
10.3.1 시장 성장을 촉진할 첨단 최소 침습 시술에 대한 선호도 증가 147
11 응용 분야별 절제 기술 시장 148
11.1 서론 149
11.2 CVD 치료 149
11.2.1 시장 성장을 견인할 대상 환자 집단의 증가 149
11.3 암 치료 150
11.3.1 높은 암 유병률과 시장 성장을 촉진할 첨단 치료 절차에 대한 필요성 150
11.3.2 간암 151
11.3.3 신장암 151
11.3.4 전립선암 151
11.3.5 폐암 151
11.3.6 골전이 152
11.3.7 유방암 152
11.4 정형외과 치료 153
11.4.1 질병 유병률 증가 및 고령 인구 증가가 시장 성장을 촉진할 전망 153
11.5 성형/미용 수술 154
11.5.1 미용 수술에 대한 수요 증가가 시장 성장을 견인할 전망 154
11.6 비뇨기과 치료 155
11.6.1 환자들 사이에서 최소 침습 시술에 대한 높은 수요가 시장을 주도할 전망 155
11.7 부인과 치료 155
11.7.1 생식 건강에 대한 우려 증가와 출산율 감소가 시장 성장을 견인 155
11.8 통증 관리 156
11.8.1 최소한의 회복 시간과 지속적인 통증 완화가 시장 성장을 뒷받침 156
11.9 안과 치료 157
11.9.1 모든 연령대에서 시력 장애 유병률 증가가 시장 성장에 기여 157
11.10 기타 응용 분야 158
12 최종 사용자별 절제 기술 시장 159
12.1 서론 160
12.2 병원, 수술 센터 및 절제 센터 160
12.2.1 수술에서 로봇 시술의 높은 도입률
및 개선된 의료 인프라가 시장을 견인할 전망 160
12.3 외래 수술 센터 161
12.3.1 비용 효율적인 외래 치료에 대한 필요성
이 시장 성장을 촉진할 전망 161
12.4 메디컬 스파 및 미용·피부과 클리닉 162
12.4.1 시장 성장을 촉진할 최소 침습 및
비침습 미용 시술에 대한 선호도 증가 162
12.5 기타 최종 사용자 163
13 지역별 절제 기술 시장 164
13.1 서론 165
13.2 북미 165
13.2.1 미국 171
13.2.1.1 예측 기간 동안 미국이 북미 시장을 주도할 전망 171
13.2.2 캐나다 175
13.2.2.1 증가하는 암 부담과 최소 침습 시술에 대한 수요 증가가 시장 성장을 뒷받침할 전망 175
13.3 유럽 180
13.3.1 독일 185
13.3.1.1 발달된 의료 인프라와 만성 질환의 높은 유병률이 시장 성장을 뒷받침할 전망 185
13.3.2 프랑스 189
13.3.2.1 고령 인구 증가와 암 유병률 상승이 시장 성장을 뒷받침 189
13.3.3 영국 194
13.3.3.1 대상 환자 인구 증가와 첨단 치료 옵션에 대한 인식 제고가 시장을 견인 194
13.3.4 이탈리아 198
13.3.4.1 임상 시험 건수 증가와 첨단 연구 활동에 대한 관심 고조가 시장 성장을 촉진할 전망 198
13.3.5 스페인 203
13.3.5.1 정부 연구 자금 지원 확대와 효과적인 암 진단에 대한 관심 고조가 시장 성장을 견인할 전망 203
13.3.6 기타 유럽 국가 207
13.4 아시아 태평양 211
13.4.1 일본 217
13.4.1.1 시장 성장을 촉진하는 보편적 의료비 환급 제도의 존재 217
13.4.2 중국 221
13.4.2.1 시장 성장을 촉진할 환자층 확대 및 유리한 정부 정책 221
13.4.3 인도 226
13.4.3.1 시장 성장을 뒷받침할 의료 인프라 현대화 및 의료 관광 증가 226
13.4.4 호주 230
13.4.4.1 시장 성장을 촉진할 연구 투자 확대 및 유리한 정부 정책 230
13.4.5 대한민국 235
13.4.5.1 의료 R&D에 대한 집중과 시장 성장에 긍정적 영향을 미칠 지원적 정부 정책 235
13.4.6 기타 아시아 태평양 지역 239
13.5 라틴 아메리카 243
13.5.1 브라질 247
13.5.1.1 시장 성장을 견인할 정부 자금 지원 확대 및 만성 질환 부담 증가 247
13.5.2 멕시코 252
13.5.2.1 시장 성장을 촉진할 첨단 치료 이니셔티브 및 인식 제고 프로그램의 가용성 252
13.5.3 기타 라틴 아메리카 256
13.6 중동 및 아프리카 260
13.6.1 GCC 국가 265
13.6.1.1 의료 현대화 가속화와 첨단 의료 기술에 대한 투자 증가가 시장 성장을 견인할 전망 265
13.6.2 중동 및 아프리카 기타 지역 270
14 경쟁 구도 275
14.1 서론 275
14.2 주요 업체의 전략/승리 요인 275
14.2.1 절제 기술 시장의 주요 업체들이 채택한 전략 개요 275
14.3 매출 분석, 2021–2025 277
14.4 시장 점유율 분석, 2025 278
14.5 기업 평가 매트릭스: 주요 기업, 2025 280
14.5.1 스타 기업 280
14.5.2 신흥 선도 기업 280
14.5.3 보편적 기업 280
14.5.4 참여 기업 280
14.5.5 기업 사업 범위: 주요 기업, 2025 282
14.5.5.1 기업 사업 범위 282
14.5.5.2 지역별 사업 범위 283
14.5.5.3 유형별 사업 범위 284
14.5.5.4 제품별 사업 범위 285
14.5.5.5 응용 분야별 시장 점유율 286
14.5.5.6 최종 사용자별 시장 점유율 287
14.6 기업 평가 매트릭스: 스타트업/중소기업, 2025 288
14.6.1 선도 기업 288
14.6.2 역동적인 기업 288
14.6.3 출발점 288
14.6.4 대응력 있는 기업 288
14.6.5 경쟁력 벤치마킹: 스타트업/중소기업, 2024 289
14.7 기업 가치 평가 및 재무 지표 290
14.7.1 재무 지표 290
14.7.2 기업 가치 평가 291
14.7.3 브랜드 비교 292
14.8 경쟁 시나리오 293
14.8.1 제품 승인 293
14.8.2 거래 294
14.8.3 기타 동향 294
15 기업 프로필 295
15.1 주요 기업 295
15.1.1 존슨앤존슨 295
15.1.1.1 사업 개요 295
15.1.1.2 제공 제품 296
15.1.1.3 최근 동향 297
15.1.1.3.1 제품 승인 297
15.1.1.3.2 거래 298
15.1.1.3.3 기타 동향 298
15.1.1.4 MnM의 견해 298
15.1.1.4.1 주요 강점 298
15.1.1.4.2 전략적 선택 299
15.1.1.4.3 약점 및 경쟁 위협 299
15.1.2 메드트로닉 300
15.1.2.1 사업 개요 300
15.1.2.2 제공 제품 301
15.1.2.3 최근 동향 304
15.1.2.3.1 제품 승인 304
15.1.2.3.2 거래 305
15.1.2.4 MnM의 견해 305
15.1.2.4.1 주요 강점 305
15.1.2.4.2 전략적 선택 306
15.1.2.4.3 약점 및 경쟁 위협 306
15.1.3 보스턴 사이언티픽 코퍼레이션 307
15.1.3.1 사업 개요 307
15.1.3.2 제공 제품 308
15.1.3.3 최근 동향 310
15.1.3.3.1 제품 승인 310
15.1.3.3.2 거래 311
15.1.3.4 MnM의 견해 312
15.1.3.4.1 주요 강점 312
15.1.3.4.2 전략적 선택 312
15.1.3.4.3 약점 및 경쟁 위협 312
15.1.4 애보트 래버러토리스 313
15.1.4.1 사업 개요 313
15.1.4.2 제공 제품 314
15.1.4.3 최근 동향 315
15.1.4.3.1 제품 승인 315
15.1.4.3.2 거래 315
15.1.4.4 MnM 관점 316
15.1.4.4.1 주요 강점 316
15.1.4.4.2 전략적 선택 316
15.1.4.4.3 약점 및 경쟁 위협 316
15.1.5 ATRICURE, INC. 317
15.1.5.1 사업 개요 317
15.1.5.2 제공 제품 318
15.1.5.3 최근 동향 319
15.1.5.3.1 제품 출시 및 승인 319
15.1.5.4 MnM 관점 320
15.1.5.4.1 주요 강점 320
15.1.5.4.2 전략적 선택 320
15.1.5.4.3 약점 및 경쟁 위협 320
15.1.6 ANGIODYNAMICS 321
15.1.6.1 사업 개요 321
15.1.6.2 제공 제품 322
15.1.6.3 최근 동향 323
15.1.6.3.1 제품 승인 323
15.1.6.3.2 거래 323
15.1.7 CONMED CORPORATION 324
15.1.7.1 사업 개요 324
15.1.7.2 제공 제품 325
15.1.8 OLYMPUS CORPORATION 326
15.1.8.1 제공 제품 327
15.1.8.2 최근 동향 328
15.1.8.2.1 제품 출시 328
15.1.8.2.2 거래 내역 328
15.1.9 바리안 메디컬 시스템즈(VARIAN MEDICAL SYSTEMS, INC.) 329
15.1.9.1 사업 개요 329
15.1.9.2 제공 제품 330
15.1.9.3 최근 동향 331
15.1.9.3.1 제품 출시 및 승인 331
15.1.9.3.2 거래 331
15.1.10 SMITH+NEPHEW 333
15.1.10.1 사업 개요 333
15.1.10.2 제공 제품 334
15.1.10.3 최근 동향 335
15.1.10.3.1 사업 확장 335
15.1.11 STRYKER 336
15.1.11.1 사업 개요 336
15.1.11.2 제공 제품 337
15.1.11.3 최근 동향 337
15.1.11.3.1 제품 승인 337
15.1.11.3.2 사업 확장 338
15.1.12 MICROPORT SCIENTIFIC CORPORATION 339
15.1.12.1 사업 개요 339
15.1.12.2 제공 제품 340
15.1.12.3 최근 동향 341
15.1.12.3.1 제품 승인 341
15.1.13 CYNOSURE LUTRONIC 342
15.1.13.1 사업 개요 342
15.1.13.2 제공 제품 342
15.1.13.3 최근 동향 343
15.1.13.3.1 거래 내역 343
15.1.14 BIOTRONIK SE & CO. KG 344
15.1.14.1 사업 개요 344
15.1.14.2 제공 제품 344
15.1.14.3 최근 동향 345
15.1.14.3.1 거래 내역 345
15.1.15 MERIT MEDICAL SYSTEMS 346
15.1.15.1 사업 개요 346
15.1.15.2 제공 제품 347
15.1.15.3 최근 동향 348
15.1.15.3.1 거래 내역 348
15.1.16 ARTHREX, INC. 349
15.1.16.1 사업 개요 349
15.1.16.2 제공 제품 349
15.2 기타 업체 350
15.2.1 HOLOGIC, INC. 350
15.2.2 ICECURE MEDICAL 351
15.2.3 MINIMAX MEDICAL HOLDING GROUP 352
15.2.4 CARDIOFOCUS 353
15.2.5 EMBLATION LTD. 354
15.2.6 MERMAID MEDICAL 355
15.2.7 MONTERIS 355
15.2.8 SONABLATE CORP. 356
15.2.9 ECO MEDICAL 357
15.2.10 SURGNOVA 358
16 연구 방법론 359
16.1 연구 데이터 359
16.1.1 2차 데이터 360
16.1.1.1 주요 2차 자료 360
16.1.1.2 2차 연구의 목적 360
16.1.1.3 2차 자료에서 도출한 주요 데이터 361
16.1.2 1차 데이터 361
16.1.2.1 1차 출처의 주요 데이터 362
16.1.2.2 주요 산업 통찰력 363
16.2 시장 규모 추정 363
16.2.1 바텀업 접근법 363
16.2.2 탑다운 접근법 364
16.2.3 기준 수치 추정 364
16.3 시장 예측 접근법 366
16.4 시장 세분화 및 데이터 삼각측량 368
16.5 가정 369
16.6 성장률 가정 369
16.7 요인 분석 370
16.8 위험 평가 370
16.9 방법론적 한계 371
17 부록 372
17.1 토론 가이드 372
17.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 377
17.3 맞춤 설정 옵션 379
17.4 관련 보고서 379
17.5 저자 정보 380
|